本文来自微信公众号: 表外表里 ,编辑:曹宾玲,作者:洞见数据研究院
刘强东送外卖,送出了近十年互联网最激烈的一场大战。
事件刷屏后的第9天,淘宝闪购便横空出世,订单量坐火箭上涨,两个月“再造了一个美团”。京东也追加百亿又百亿,以“反内卷”正义之师旗号,快速吞下15%的市场份额。
王兴坐不住了,“不惜代价迎战”,0元购、预订单轮番上阵。淘宝闪购每送一单亏4-5元,一天狂送上亿单,羊毛党的冰箱快被奶茶塞爆。
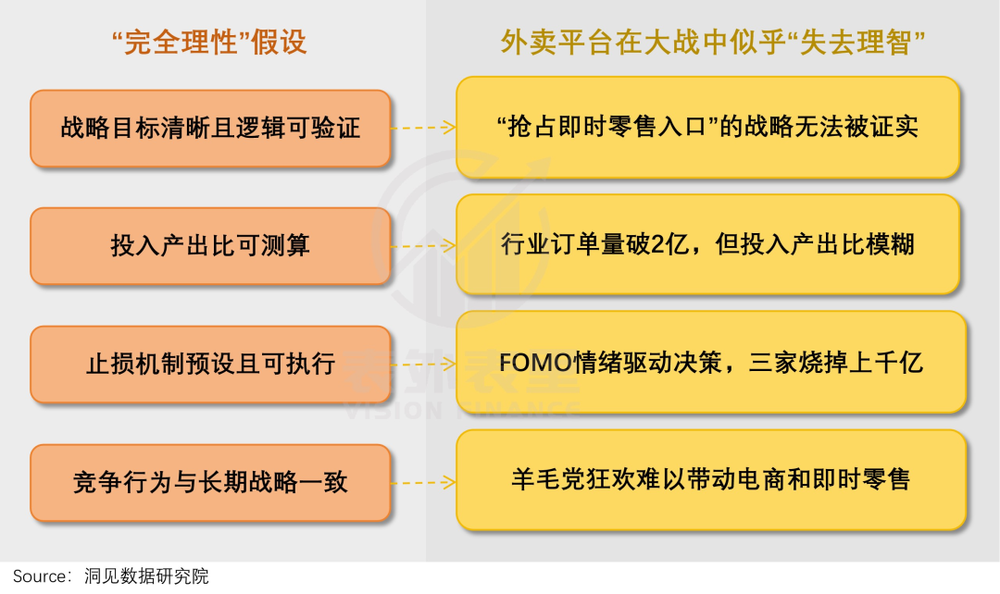
回顾这场大战,打到几乎模糊了“抢占即时零售入口”的目标,违背“利润最大化”的商业理性,直至监管画上休止符,才逐渐熄火。
然而,战争真的停下来了吗?
——从街头巷尾的一幕幕细节看,答案是“没有”,只是明争变成暗斗了。
三大平台烧掉上千亿,真的满盘皆输,落下一地鸡毛?
——恰恰相反,三方都有战略性得利:美团守住了半壁江山又撕掉了垄断标签,阿里和京东获得了“反击能力”,又亮出了“反击意愿”,还拿到了万亿即时零售的“期权”。
大战时的头脑发热是真的,但没有谁真正失去理智,它们是在清醒地缠斗。
偃旗不歇战,各自谋求“最优解”
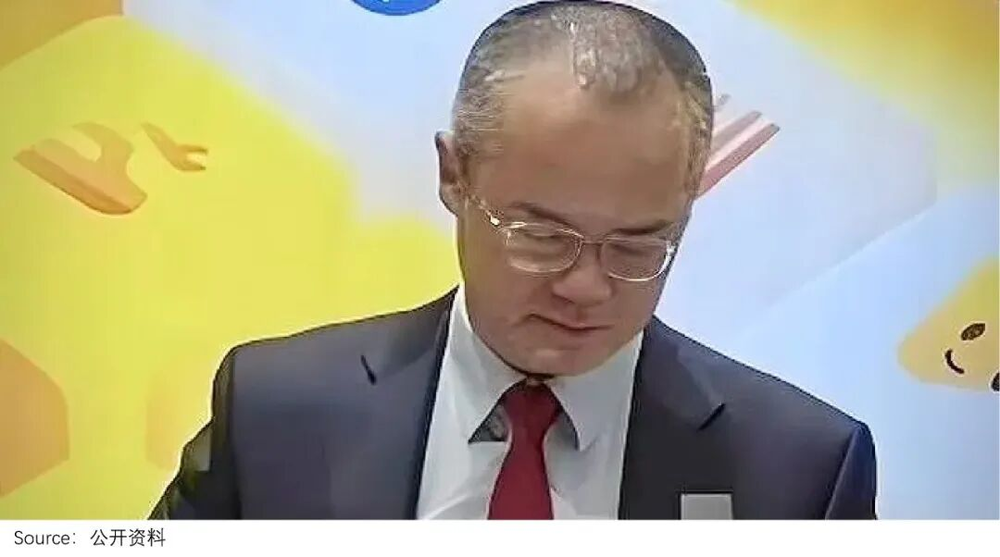
王兴现身今年美团股东会时,两鬓已然发白。他坦言,由于非理性市场竞争,“几乎耽误了整整一年”。
如今,阿里、京东重心转向“减亏”,美团也交出超预期财报,外卖大战似乎落幕,资本市场用一根阳线认可了“停战修复”的逻辑。
然而,补贴停了,争斗没停。
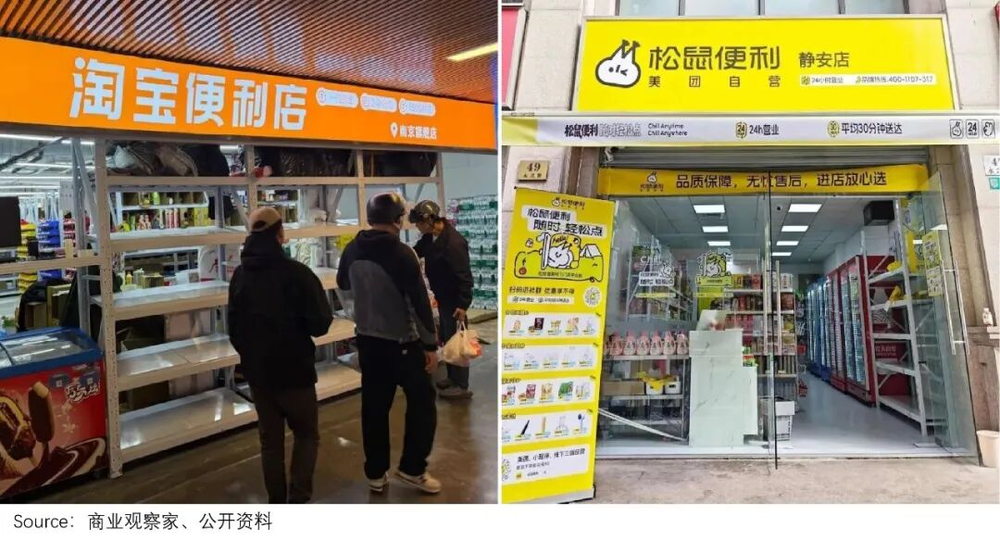
大街小巷里,“淘宝便利店”橙色招牌接二连三挂起。加盟条件好似“天下掉馅饼”:房租补贴能覆盖一半租金,进货背靠电商渠道,有专家指导运营、平台倾斜流量,还保留极大经营自主权,允许同时接入所有外卖平台……
短短9个月,淘宝便利店便膨胀至800家,规模直逼美团的“松鼠便利”。
京东,也紧紧咬着美团。
既能制冷、又能保温的智能餐箱,给CBD、市中心的骑手安排上,美其名曰“让打工人享受堂食般的口感”,其实盯上了外卖核心区的高利润订单。
可见,大规模混战过去了,“局部战”仍打得火热。
三大平台既想减亏,又不能真撤,即时零售这块战略高地不能丢。于是纷纷调整资源分配,希望能花小钱、买门票。
最近不少用户,就有种“被京东抛弃”的错觉:下了单,经常半个小时没骑手接单,超时也成了家常便饭。
京东全职骑手已突破15万人,运力没那么缺,问题出在“缩圈”上:把商家和订单密集的区域打包成“商圈”,骑手向商圈聚拢,圈外用户的外卖自然就没人送了。
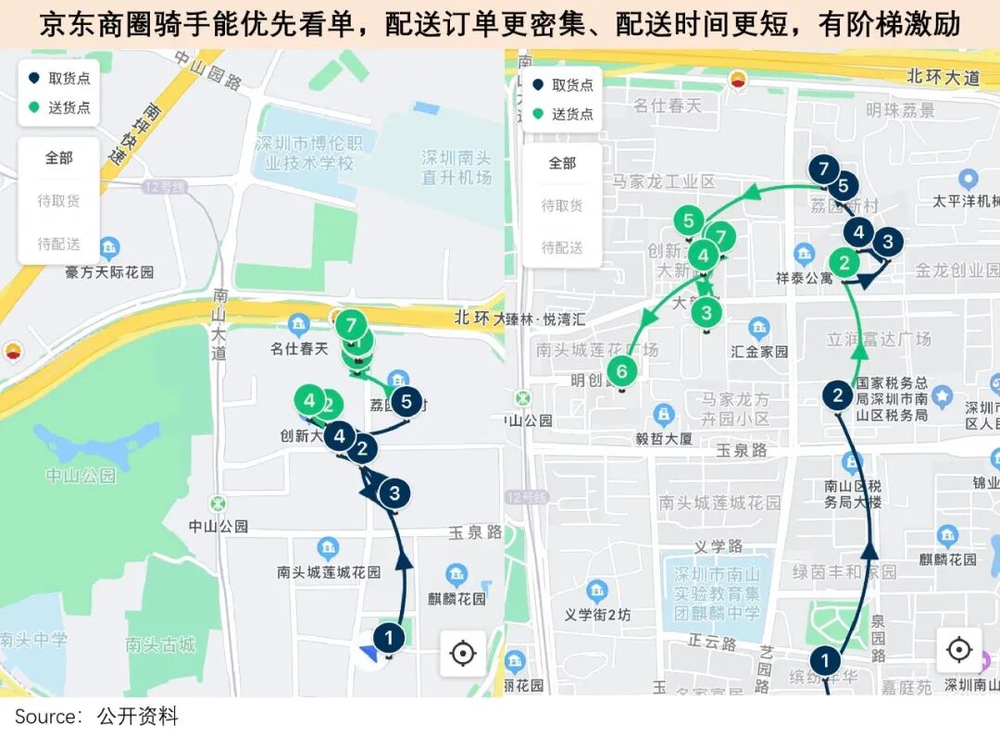
从版图上看,在一些消费水平不高的地市,京东也已全面停止扩张,明显要把火力,集中在大城市以及核心“商圈”的高净值用户身上。
京东变的是“地图”,阿里和美团变的则是“补贴流向”。
大战期间,淘宝闪购“每天送一亿杯奶茶”,如今3.9元一杯的咖啡喝不到了,购物、超市、鲜花等非餐品类的红包力度更大。美团的大额补贴,也从“见者有份”,变成“有明确消费意愿才可能被砸中”。
显然,平台算上账了,开始计较每一位用户的得与失,不再伺候“低净值人群”。只不过,各家资源禀赋不同,收缩路径自然分化。
没有饿了么当桥头堡,京东从商家资源、配送网络到用户心智,都落后阿里半步。而外卖又是“开一城就要再打一次巷战”的苦生意,坚持全面对垒,既不现实,也不划算。
不如把运力汇聚到核心“商圈”,瞄准最爱点外卖、最愿意花钱的那批人,跑出更优区域模型。未来配合京东的“品质电商”,打通会员体系,或许能撬动更大“增长飞轮”。
阿里订单量足够大,市占率已高达40%,边际扩张呈现出极强的负凸性。
每5个人里就有2个点淘宝闪购,已很难再烧钱换增长,涨价又会把路走窄。向日用品、3C等品类拓展货架,提升订单金额成了更好的选择,淘宝便利店等就是阿里转向的注脚。
美团的解法是最隐蔽的,毕竟其既不必像京东那样“缩圈”,也不用学阿里“补课”。
它走了第三条路:那些狡猾的优惠券、千人千面的推荐,背后是平台通过用户点外卖的频次、单价、品类偏好等,“算”出谁高价值、谁易转化、谁该补贴,并动态分配资源。
说白了,京东是在地图上画圈,阿里是用品类分层,而美团是在数据里“框出”出高净值用户。
三者路线不同,本质上都是各自处境下的“最优解”,目标指向提高订单金额或密度,再优化履约端的调度算法,最终摊薄单均成本,完成一场体面的“减亏提效”。
中国互联网这批最精明的玩家,都是千年老狐狸。回看那场声势浩大的外卖大战,也是看似集体上头,实则各有算盘。
始于“威慑”的大战,没有输家
大战开打前半年,一组数据在网上广为流传:美团闪购全年成交额有望达到2500亿元。
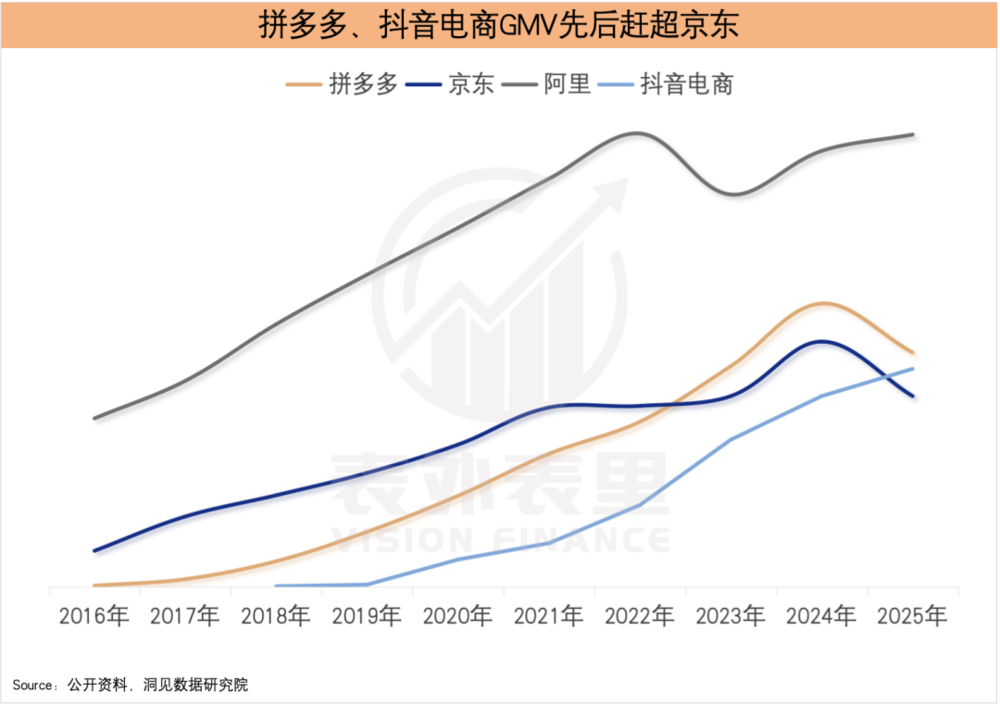
这点成交额,放在单季营收就高达两三千亿的京东面前,刚够塞牙缝。但刘强东会对这一幕感到熟悉——拼多多冲刺IPO的时候,往前数12个月的GMV恰好刚超过2500亿元。
彼时,外界问刘强东如何看待这位后起之秀,他不像阿里前CEO张勇那样直言“帮我开拓农村市场”,但“消费者买过三次自会有答案”的回答,仍暴露了轻敌。结果众所周知,拼多多GMV一路攀升,反超了京东。
后来,抖音将全年带货成交目标定到2500亿元时,拼多多认为“直播带货意思不大”,京东也保持谨慎乐观。结果“魔咒”再次上演,抖音靠内容电商杀入行业第一梯队。
外卖大战的导火索,表面是美团闪购攻入电商腹地,实际可能是巨头的2500亿“PTSD”。
京东不想重蹈覆辙,颇有些“杯弓蛇影”。尤其拼多多、抖音最多做到次日达,美团即时配送却是直接侵蚀其赖以立身的“快”心智,对3C等核心品类冲击格外大。
于是,一场京东发起、阿里跟进、美团防守的大战,开打了。
刘强东亲自送外卖,请“兄弟们”喝酒吃火锅,给交五险一金,打响舆论战第一枪;马云也戴上工牌,现身饿了么工区,参加淘宝闪购周会,给“做好长期不盈利准备”的蒋凡撑腰。
美团则一手稳住商家和骑手,一手紧盯前台数据:淘宝闪购日订单冲到8000万,美团就拉到1.3亿;淘宝闪购再次冲锋,美团再拉到1.5亿……
短短两三个月,几百亿烧成灰,三大平台却谁都不敢先喊停——先停意味着退缩,退缩意味着失去战略威慑,对手会得寸进尺。
在“囚徒困境”里,“以牙还牙”才是最优解。战况因此屡屡升级,一直打到“00后快喝出糖尿病”,商家价格底线被击穿,才被强制按停。
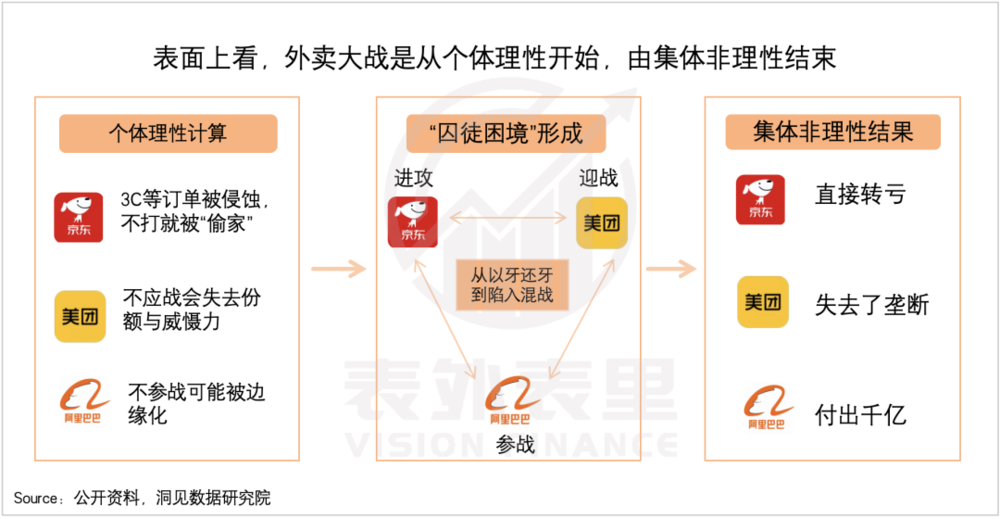
三家并非单纯的杀红眼,是在玩“威慑博弈”。结局也不是“三败俱伤”,而是各有所得。
美团以较小的代价守住了基本盘,外卖GTV份额稳定在55%上下;京东电商获得一口喘息,同时打通配送“最后30分钟”;阿里的外卖订单份额大幅提升,几乎与美团平起平坐,下一次谁再越界,随时可以反击。
当然,井水不犯河水是最好的,因此外卖大战更重要的意义在于亮拳头——展示“反击意愿”,让对手投鼠忌器。
京东虽然早早收力,但成功把竞对架在火上烤,使其不得不腾出手应对;阿里则让人意识到,它更在乎战略安全利益,把筷子伸向它碗里前,最好先掂量一下自己。
效果的确立竿见影,今年的财报业绩会,美团已经不把“即时零售”挂在嘴边,取而代之的是AI、具身智能、出海故事。
不仅如此,阿里和京东也通过一场大仗,提前拿到了即时零售的“期权”。
回望淘宝和京东的“来时路”:早在世纪初就入局电商,一个解决了支付难题,另一个拉高体验天花板,可直到“三通一达”把快递成本打下来,电商才真正井喷。
即时零售迟早会迎来爆发那一天,但究竟是3年,还是5年,抑或10年验证,没有定论。
而真正的机会,往往在“基建拐点”的前夜,太早是先烈,刚好才是赢家。京东和阿里借外卖大战先埋伏进来,慢慢打磨单均经济模型,静候时代东风。
再看美团,也不是单纯被动挨打。
在即使零售入口争夺中,它终究会与电商巨头狭路相逢,参战也是在摊牌:美团有强大的韧性,即使全面开火,护城河短期内也不会被补贴击垮。
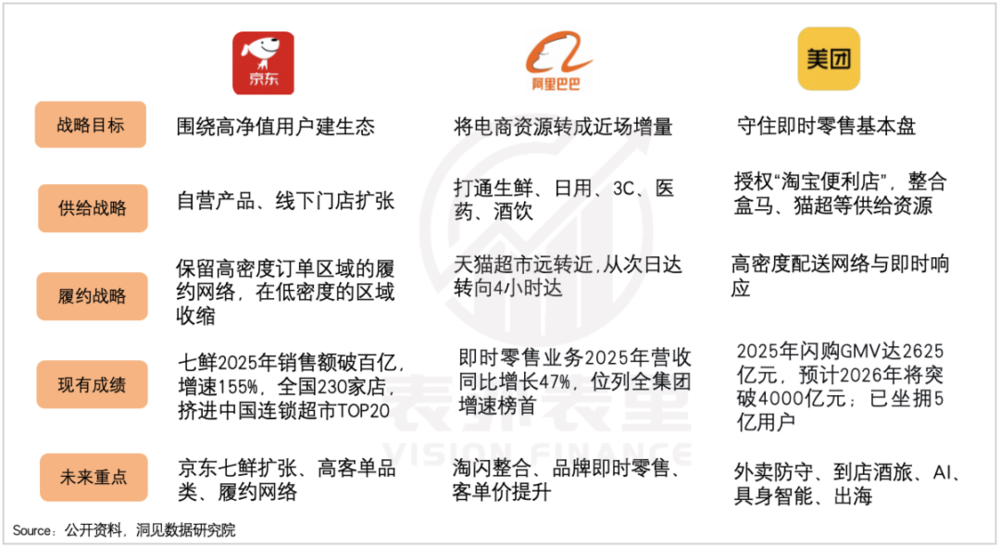
说到底,三家并非想拼个你死我活,只是通过外卖战场博弈,传递意图、试探底线、划定界限。目的达到了,谁也不恋战,默契调整烈度。
烧掉一千多亿的外卖大战,算下来并不是一笔“糊涂账”。
三家的战利品,眼前的是餐饮订单,长远的是即时零售“船票”。只不过当前的平衡是局部的、短期的、脆弱的,未来核心利益起冲突,战火仍可能复燃。
收敛不是终局,而是新的开始。可惜大众期待的狂热补贴,应该不会再复现了。