本文来自微信公众号: 资本不熬夜 ,作者:不熬夜研究院
9月8日,工信部最新一批新车申报信息出来以后,理想i6的电池供应商名单里,多了一个名字,也少了一个名字。
多出来的是中创新航。
少掉的是宁德时代。
2025款理想i6的电池供应体系中还有宁德时代;到了2026款,申报车型的电池总成生产企业变成山东理想汽车电池有限公司,电芯制造商则出现欣旺达和中创新航。
如果只看供应链,这不过是汽车行业每天都在发生的“二供变三供”。但理想最近做的,不止是换了一个供应商。
9月4日,欣旺达公告,理想汽车拟拿出26.5亿元增资欣旺达动力,认购增资后8.79%的股份。算上此前持股,交易完成后理想相关主体将合计持股11.17%,成为第二大股东。而早在一年前,理想就与欣旺达动力各出资一半,成立山东理想汽车电池有限公司。
从一起建厂,到直接入股供应商,理想已经不满足于只做电池的买家。
三天后,另一张牌也被摊开。理想披露,自研电池已经搭载L6、L8和i8,后续还将覆盖更多车型。
新一代MEGA首批使用宁德时代5C三元锂电池,之后全量切换理想自研5C电池;全新i9也是先上宁德时代,等自研电池完成产能爬坡后再切换。2026款i6的5C电芯,则由理想自己研发,交给欣旺达和中创新航代工,Pack由理想生产。
到这里,已经不是简单的“多找一家电池厂”。理想已经从宁德时代手里买电池,变成自己定义电池,再找电池厂生产。
就在理想改变电池供应链的时候,小米也和欣旺达、中创新航围绕龙甲电池达成合作。小米负责产品定义,主导电池包设计,并参与电芯设计;问界也开始引入国轩高科等供应商,国轩高科已经确认正在为问界M6纯电版项目准备批量供货。
电池作为整车厂最昂贵的零部件,宁德时代又掌控着行业定价权,车企当然不会抛弃宁德时代。
可问题就出在这里,电池太重要了,重要到消费者买一辆几十万元的汽车,已经开始关心属于采购部门的活,“这辆车的电池,用的是不是宁德时代?”
这对一家动力电池公司来说,或许是一件好事,能够推动客户更多采购宁德时代的产品;可对车企来说,当供应商开始拥有消费者认知,双方之间就不只剩下一张采购订单。
尤其是过去几年,宁德时代的营销,已经走在了车企前面。
它给电池取了神行、麒麟、骁遥这样的名字,自己开技术发布会;“宁家服务”从动力电池售后继续向延保、回收等环节延伸,今年8月又宣布全球10个直营体验中心同时开业,并计划在下半年逐步进入全球100座城市。
它甚至开始做起了换电。
宁德时代给这门生意取了一个很容易记住的名字,巧克力换电。而换电原本是蔚来花了多年时间建立起来的一张名片。现在,一个给车企卖电池的供应商,也开始铺自己的换电网络。
一家主要做To B生意的公司,正在增加与终端用户直接接触的触点。
与此同时,它的客户们,却开始自研电池、投资电池厂、引入第二家和第三家供应商。两件事情放在一起,宁德时代和车企之间那层过去藏在供应链里的矛盾,就露了出来。
宁德时代想让消费者知道,一辆电动车用了什么电池。车企想让消费者相信,一辆电动车用什么零部件应该由整车厂自己来定义。
01
车企不想只有宁德时代
如果只看卖电池这门生意,宁德时代正处在成立以来最赚钱的阶段。
2026年上半年,宁德时代营收2769.17亿元,同比增长54.80%;归母净利润432.84亿元,同比增长41.98%。
更值得注意的是份额。
根据中国汽车动力电池产业创新联盟数据,今年上半年宁德时代在国内乘用车动力电池装车量中的份额达到46.7%,同比还提高了5.6%。
可宁德时代越强,车企就越需要给自己留一手。
一家供应商占据近一半的市场当然意味着技术、规模和交付能力。但对它的客户来说,一旦电池越来越依赖宁德时代,价格怎么谈、产品怎么定义、下一代技术跟谁走,主动权就很难留在自己手里。
最重要的是,宁德时代和它的客户们,已经走向利润的两个极端——卖电池的越来越赚钱,买电池的却越来越难赚钱。
理想就是一个例子。
2025年一季度,理想的车辆毛利率还有19.8%。到了2026年上半年,车辆毛利率只剩7.8%,比上年同期19.6%少了接近12个百分点;同期公司收入486.5亿元,净亏损约39.8亿元。
一年多以前,一辆车卖出去还能留下接近两成车辆毛利。现在却只剩不到一成。偏偏电池又是车企最难绕过去的一笔成本。
业内通常把动力电池成本估算为新能源车整车BOM的30%至40%,是成本占比最高的单一零部件之一。李斌今年甚至公开提到,动力电池和芯片两项加起来,已经占到整车BOM的50%以上。
这意味着,一辆车的BOM成本是20万元,按照30%至40%计算,仅动力电池对应的成本就是6万至8万元。
车企在座椅上省1000元,在车灯上省500元,消费者可能立刻就能看出来。但如果一块电池的采购成本能够下降5%,映射到整车BOM,就是约1.5%至2%的成本空间。
对于车辆毛利率还有20%的时候,这笔钱还可以咬牙支撑。可对于车辆毛利率已经掉到个位数的公司来讲,这笔钱已经关乎生死存亡。
观察行业也会发现,动力电池市场的生意并不平均,似乎只有宁王一家赚钱。
今年上半年,国轩高科和中创新航在国内的市场份额分别只有6.19%和6.18%,跟宁德时代的46.7,差了将近40%。头部和第二梯队之间存在的不只是占有率的差距,而是完全不同的谈判位置。
宁德时代手里有规模、有技术、有产能,也有一长串客户。哪怕丢掉一家车企的部分订单,也未必改变整个生意。
第二梯队的中创新航、国轩高科、欣旺达们已经站在毛利率的生死线,想要生存必须往上抢份额。而最有效的办法,就是进入理想、小米、问界这些头部车企的供应链。
行业供应链显示,同等规格动力电池产品中,第二梯队厂商的报价相较宁德时代存在约10%至20%的价格空间,其中中创新航的部分报价低约10%至15%,对应到单车,可能形成约8000至12000元的成本差。
为了拿到头部车企的定点,它们可以在报价、账期、配套开发、产能安排上给出更灵活的条件。这种议价差异,在利润表里也能看到。
2026年上半年,宁德时代综合毛利率仍达到23.93%;同期中创新航为16.7%,国轩高科15.60%,欣旺达15.33%,亿纬锂能只有14.31%。公司的业务结构并不相同,毛利率不能直接等同于电芯报价,但至少说明,动力电池行业的利润高度向头部集中。
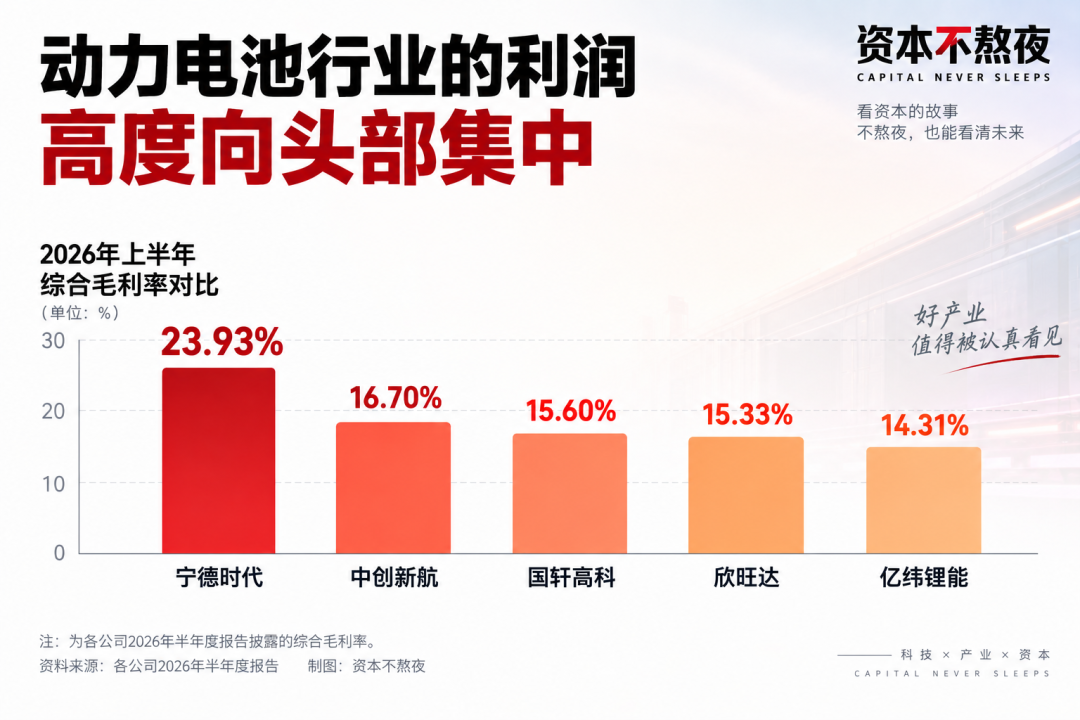
于是车企的算盘就变得很简单。只有宁德时代一家,谈判没有太多空间。但把宁德时代、欣旺达、中创新航三家同时放在一起竞争,谈判就变成谁能更便宜。
零跑早就说得很明白。
朱江明曾公开表示,同一种电芯会配置多家供应商,一方面就是为了增强采购议价能力,拿到“又好又便宜”的电芯;另一方面可以平衡不同厂商产能,把质量、成本和供应风险同时控制。零跑甚至披露过,电池包会采用两三家供应商的电芯,可以按月与供应商议价。
这是企业选择二供、三供真正的用意。不需要把某一方踢出局,只需要让它知道,订单不是非你不可。
更何况,眼下新能源车价格战继续往下压,车企的利润越来越薄。今天的车企比几年前更需要这句话。
02
供应商和车企,到底谁才是甲方?
如果宁德时代只是贵,车企也没必要这么紧张。
因为贵可以谈,谈不下来,还可以找第二家。汽车行业的供应商博弈了几十年,无非就是甲方压价、乙方守利润。
真正让车企开始警惕起来的,是宁德时代已经在绕过车企,去直接接触车企的消费者。
先是给电池取名字。麒麟、神行、骁遥。再自己办发布会,讲续航、快充、安全,让消费者开始记住一块过去藏在底盘下面的零部件。看起来是营销,但营销做到最后,改变的是采购桌上的权力。
以前消费者买电车,问的是增程还是纯电、续航多少、智驾什么版本。现在却关心电池是不是宁德时代的?消费者已经开始建立心智:“不是宁德时代的电池不安全。”
这也是宁德时代面向C端营销,最想达成的效果。一家B端供应商原本只能等甲方下订单,一旦消费者开始点名,逻辑就反过来,不是车企决定要不要采购宁德时代,而是要先考虑,不采购宁德时代消费者会不会买单?
乙方很少能把自己的名字写进了甲方的销售话术里,可这件事情,宁德时代已经做了很多年。
早在2024年,券商研究宁德时代To C战略时,就已经把目标说得很清楚:通过品牌矩阵和营销体系直接建立消费者认知,以品牌定义产品,并进一步形成品牌溢价。
到了2026年,它走得离消费者更近了一步。
宁家服务已经在全球84个国家布局1376家专业服务站。今年8月,全球10个直营体验中心同时开业,下半年还要逐步进入全球100座城市。
2026年8月,旗下宁家服务宣布启动10亿元用户补贴计划,车主花百元可购买千元级检测保养权益,花千元可购买万元级PLUS权益。
过去车主的售后关系在4S店。现在卖电池的开始自己见车主。双方争的,已经不只是新车装谁的电池,而是一块电池从装上车到退役,谁能赚走更多的钱。
早在2024年,宁德时代就开始插手整车厂原本的生意,并推出了巧克力换电业务。在此之前,蔚来花费了将近10年的时间建换电站,并培养用户的心智。目的之一就是让用户买完车以后,依然不断回到蔚来的服务体系。
巧克力换电官方规划的数字是,前期1000座,中期1万座,最终3万座。如果这些服务网络大范围铺开,宁德跟车企的关系就会变得更加微妙。
消费者买的是理想、问界或者其他品牌的汽车,但以后给这辆车补能的,可能是宁德时代;检测电池的,可能也是宁家服务;电池需要维修、延保甚至回收的时候,消费者面对的还是宁德时代。
车企辛辛苦苦把一个用户买回来,供应商却开始参与这个用户之后十年的用车周期。
到了今天,宁德时代已经不像传统意义上的乙方了。它甚至变成了甲方的甲方,直接卡住甲方的脖子。
2023年,宁德时代曾经向理想、蔚来、华为、极氪等战略客户推出“锂矿返利”方案。当时的条件按照部分动力电池可以按照碳酸锂20万元/吨的价格结算,但想拿这个优惠,车企需要承诺,未来三年,大约80%的动力电池采购量给宁德时代。
对车企来说,这笔账当然有诱惑力,电池便宜了,整车成本就能下来。
但另一方面,一旦80%的采购份额提前锁给一家供应商,第二供应商还能剩下多少量?没有量,第二供应商就很难摊薄成本。没有订单,也很难陪着车企开发下一代产品。
最后的结果是,为了拿到今天的低价,车企把明天的选择权一起交了出去。
这次车企开始防着宁德时代,更像是一次集体纠偏。有人扶持二供,有人入股电池厂,有人干脆把电池拿回来自己定义。大家没有坐在一起商量,方向却越来越一致。
03
宁王最贵的资产,开始被甲方拆掉
资本市场比利润表更早开始算这笔账。
9月15日,宁德时代A股下跌6.16%,H股下跌6.01%;第二天A股盘中跌破300元,最低触及299元,最终再跌3.44%。从5月高点算起,A股最大回撤已经超过三成。
偏偏公司的账还很好看。
2026年上半年,宁德时代归母净利润432.84亿元,同比增长41.98%;国内乘用车动力电池装车份额达到46.7%,同比还提高了5.6个百分点。至少从已经公布的数据看,它既没有突然卖不动,也没有丢掉行业第一。
这也不免让市场有些疑惑,一家还在多赚钱、多卖电池的公司,市场为什么提前砍它的价格?
答案可能就在宁德时代太强了。
过去市场给宁德时代定价,有两层东西。第一层是看得见的出货量、收入、利润和现金流;第二层是很难写进财报的“不可替代性”。
这两层东西过去互相强化。技术领先带来订单,订单形成规模,规模又支撑研发和制造成本。下一代产品出来,车企比较一圈,宁德时代还是绕不开。宁德时代因此拿到的不只是市场份额,还有议价权。
问题也从这里开始。当一家供应商强到接近不可替代,它的优势,也会变成甲方的风险。
对车企来说,电池供应商当然越强越好,但前提是不能强到自己没有第二个选择。当供应链拿走接近半的市场份额,电池品牌又开始直接影响消费者购车,甚至电芯技术、快充能力都逐渐成为整车卖点,甲乙双方原来的边界也就跟着变了。
于是,宁德时代越强,车企越要扶持第二家供应商;宁德时代的品牌越深入消费者,车企越要建立自己的电池品牌;宁德时代掌握的产品定义权越多,车企越想把电芯、Pack和BMS拿回来自己做。
大家的做法不同,目的却越来越接近。有得选,才有说“不”的权利。
这也是为什么这些动作对宁德时代短期收入的影响没那么大,对估值的影响却完全是另一回事。
因为资本市场买的是预期,预期一变市场不得不重新计算三个问题:宁德时代还能不能继续拿接近一半的市场?还能不能保持现在的议价能力?还能不能在车企利润越来越薄的时候,把动力电池业务的毛利率守在20%左右?
过去,宁德时代的强大意味着车企绕不开它。现在,车企正在主动为自己修一条绕得开的路。
欣旺达、中创新航、国轩高科可以成为第二供应商;车企自研电池,又把产品定义权往自己手里拉。路越来越多以后,宁德时代依然可能是性能、成本和交付能力更好的选择。但“最好的选择”和“没有别的选择”,在资本市场上是两个价格。
这也是宁德时代接下来的一段时间需要面对的市场验证。因为供应链不是发布一款电池就能换掉的。从电芯定型、产线建设,到良率爬坡、装车放量,都需要时间。
份额没掉;动力电池毛利率守住;第二、第三供应商到底没有分走订单。这三组数字没有明显变化,那么宁德时代依然可以证明,即使车企有得选,最后我还是有不可替代性。
但如果这三组数字开始下滑,进入装车量,再进入市场份额,最后进入毛利率,那么今天资本市场担心的东西,就会从预期一步步走进利润表。
所以宁德时代未来最重要的竞争对手,未必只是另一家电池厂。它还要对抗一种由自己亲手制造出来的力量,甲方对“过度依赖宁德时代”的警惕。
这也是宁王做到今天这个位置以后,很难回避的一道悖论。弱的时候,客户怕你不够强。等你强到没有替代品的时候,客户又开启了防备。
在供应链里,太强有时候也是一种过错。