本文来自微信公众号: 消金界 ,作者:徐斌
当前,催收行业正经历一场"休克式出清":微众银行第三方催收合作机构十个月内从320家压减至161家;2026年8月,公安部将软暴力催收列为扫黑除恶重点,多家头部催收机构被查。催收产能骤减,直接压低了不良资产定价——银登中心数据显示,逾期1年以上的个贷不良平均折扣率已跌破5%,部分长期逾期资产甚至以低于1折起拍。当卖方资产回收率变差时,变相提升了买方给资产包的定价权。
2026年上半年,24家持牌消费金融公司在银登中心挂牌转让个人不良贷款,未偿本息合计532.02亿元,同比增长74.5%。
但规模只说明"想卖的人变多了"。真正决定这轮出清成色的,是另外三个数字:成交折扣率从试点初期的约18%跌到2026年二季度的6.3%,长账龄包更低至4%一线;债权账面里,利息和罚息可能比本金还多;头部股份行近24万笔信用卡不良资产中,99.98%从未进入过诉讼程序。
这三组信号的背后折射出:这轮出清,消金是在卸包袱,还是在割肉换表。
01
供给起来了,定价权没了
银登中心数据显示,上半年24家持牌消金累计挂牌122个资产包、未偿本息532.02亿元,同比增长74.5%;参与机构占全国31家持牌消金的近八成,而去年同期只有15家、304.81亿元。
同期,全市场挂牌转让不良贷款本息总额近1700亿元,同比下降约10%。也就是说,整个不良转让市场在收缩,只有消金公司在逆势暴增。
但规模只代表供给意愿,真正定价的是买方出价。要看清这批资产为什么只能卖这个价,得先拆一个具体的包。
2026年8月14日,北银消费金融在银登中心挂牌2026年第6期个人消费贷不良转让项目。这个包不大,未偿本息6.29亿元,但每个数字都很具体:
•未偿本金4.07亿元、未偿利息2.22亿元,利息占三成半;而这2.22亿元里,未还利息仅3081万元,未还罚息1.92亿元,罚息是未还利息的六倍多。
•涉及不良贷款26.12万笔,覆盖借款人4.64万户,借款人加权平均年龄37.95岁。
•按本息总额加权计算的平均逾期天数847.83天,超过两年。
•资产质量分类中,损失类23.36万笔,占比接近九成;次级类仅86笔。
•全部为纯信用贷款,且截至交易基准日,所有贷款均未进入诉讼程序。
同期挂牌的其他包,画像高度相似。南银法巴消金2026年第12期资产包债权总额1.61亿元,户均欠款本金仅4284元,加权平均逾期900天;杭银消金一个1.35亿元的资产包更为极端——未偿本金5907.75万元,未偿利息却达7553.82万元,利息已经超过本金,加权平均逾期2239.34天,账龄长达六年。
这些不是例外,而是当下消金不良资产包的共性:纯信用、小额分散、账龄超长、息费占比高。这四项共性,直接决定了这批资产能卖出什么价。
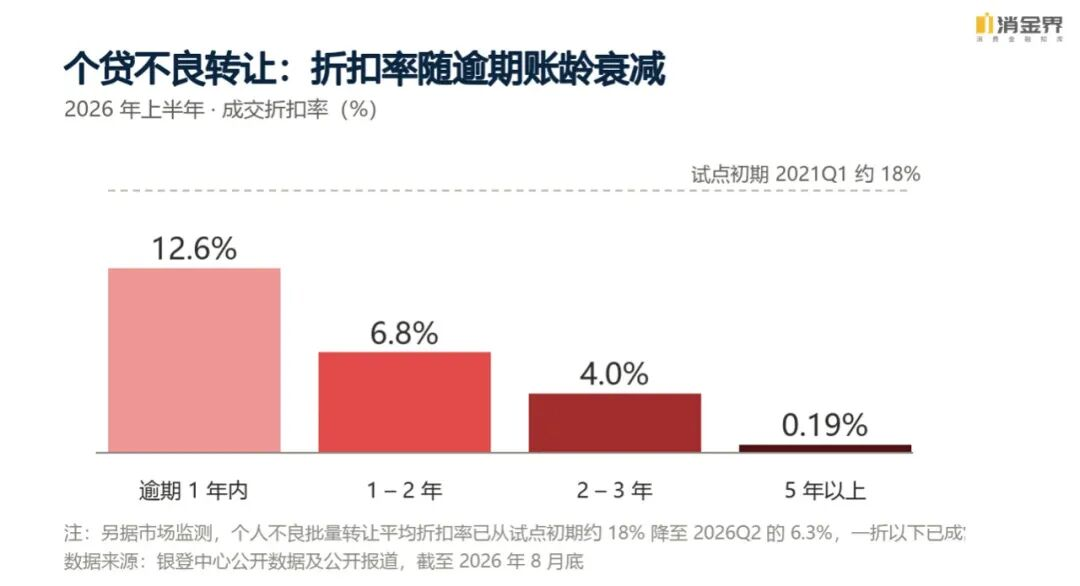
图一折扣率随账龄衰减
此外,据银登中心数据,个人不良贷款批量转让的平均折扣率,已从试点初期(2021年一季度)约18%的高点,降至2026年二季度的6.3%,一折以下已成常态。分账龄看,逾期一年内的资产包折扣率约12.6%,一到两年降至6.8%,两到三年约4%;长账龄包还要更低——2025年9月某消金公司一个未偿本息3.27亿元的资产包,竞价起始价562万元,折合0.17折。
规模增长74.5%是卖方的故事,折扣率从18%跌到6.3%是买方的答案。卖方越急、供给越集中,定价权就越彻底地转移到买方手里。
02
低价的两面:纸面息费与真实本金
账面上折价超过九成,看起来惊人。但其中一部分损失,是从未真实发生过的息费。
回到北银消金那个包:本金4.07亿元,利息2.22亿元,其中罚息1.92亿元。这意味着,这笔债权的账面价值里,三分之一以上不是借出去的钱,而是逾期后按合同滚出来的利息和罚息。
这不是个案。二季度全市场挂牌项目未偿本息中,利息占比达33.7%。华夏银行今年4月29日至30日集中挂牌的8期信用卡不良资产包更为典型:未偿本金48.77亿元,未偿息费74.04亿元,息费是本金的1.52倍;其中第6期本金6.14亿元、息费13.76亿元,高达2.24倍。
这8个包的加权平均逾期天数均超过1400天,最长的第6期达2324天,正是长期滚存的复利与违约金,把账面债权不断推高。
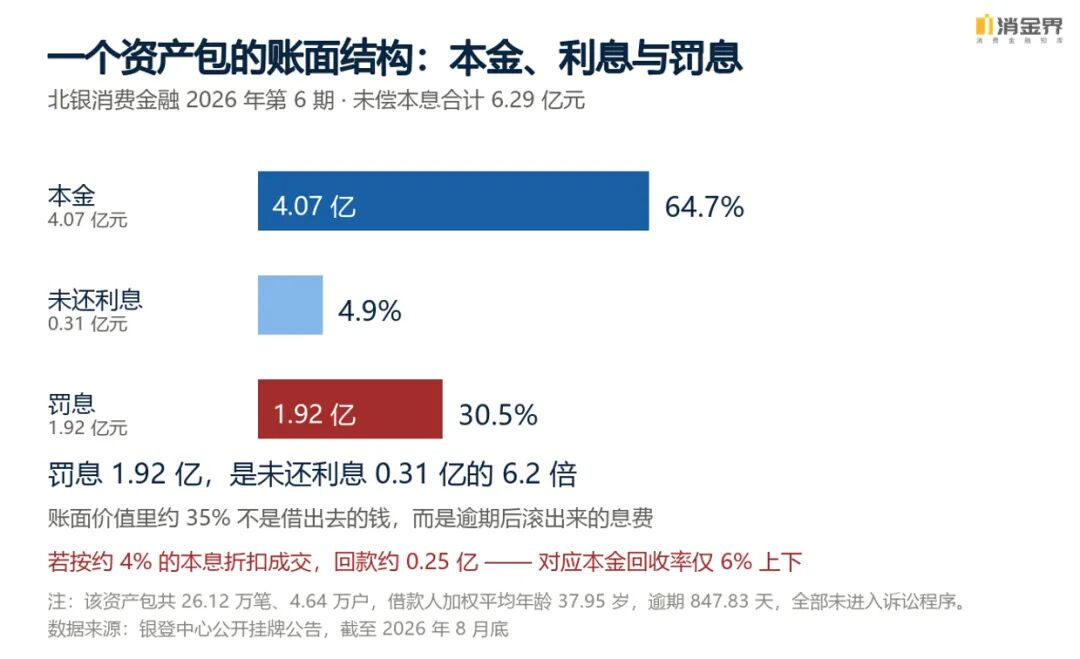
图二一个资产包的本息结构
不过,这个折扣率本身带有迷惑性。更有意义的口径是:当初真金白银贷出去的本金,最终收回了多少?
仍以那个6.29亿元的包为例,若按长账龄包4%左右的本息折扣成交,回款约2500万元,对应4.07亿元本金,本金回收率只有6%上下。账面损失里确实有一部分是"虚"的,但真实的本金损失依然接近九成。
机构为什么愿意接受这个价格?一个容易被忽略的细节是:这批资产几乎都没打过官司。
北银消金那个包26.12万笔全部未诉,锦程消金一期14.02万笔全部未诉,尚诚消金一期同样全部未诉;华夏银行那批信用卡不良约23.59万笔资产中,未诉讼笔数占比99.98%。
当自行回收的边际成本高过回收本身,一折以下卖掉就不是恐慌抛售,而是算过账的理性选择。
从处置效率看,批量转让确实是当前最优路径,谈不上被动割肉;但代价是,机构事实上放弃了司法追偿这条路,把定价权完全交给了市场。
03
出表之后:报表变好了,风险走了吗?
更值得关注的是出表之后的报表。
重庆银行2026年半年报显示:截至6月末零售贷款余额885.54亿元,较上年末下降8.43%;同期零售贷款不良率3.32%,较上年末上升0.09个百分点。该行整体不良率1.11%,反而较上年末下降0.03个百分点——因为对公盘子做大了,稀释了零售的恶化。
把几家已披露半年报的银行放在一起看,方向更清楚:
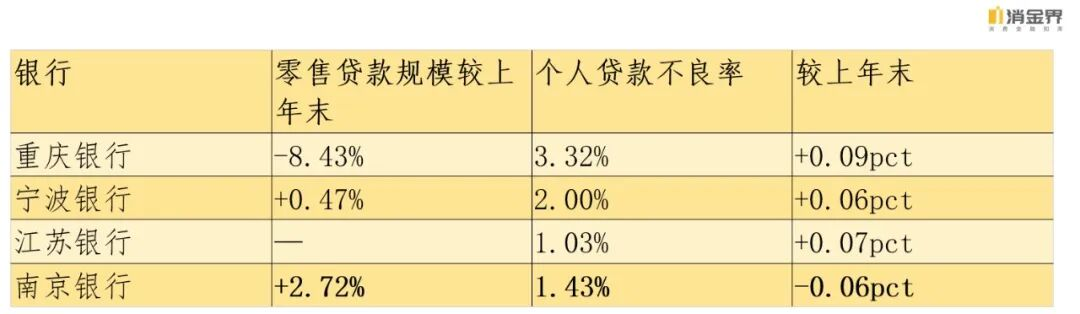
缩表与零售不良率对照
四家银行里,只有南京银行的个人贷款不良率是下降的,也恰恰只有它实现了零售规模的正增长。
机制不复杂,但反直觉:缩表时,资质较好的客户往往先提前还款、或被其他机构抢走,留下的是走不掉的高风险客户;分母缩得比分子快,不良率就被动抬升。加上规模收缩后摊薄固定成本的能力下降,容易形成负循环。
出表本身并不改善资产质量,它只是把不良从表内挪走。如果新发放接不上,留在表内的那部分反而显得更差。
所以"割肉还是轻装",答案不是二选一,而是有条件的:会计上,折价卖出即确认损失,这就是割肉;经营上,出表释放了拨备、资本、额度与管理精力,才可能是轻装。它到底是哪一个,取决于卖完之后释放出来的资源去了哪里。可以盯四个指标来分辨:
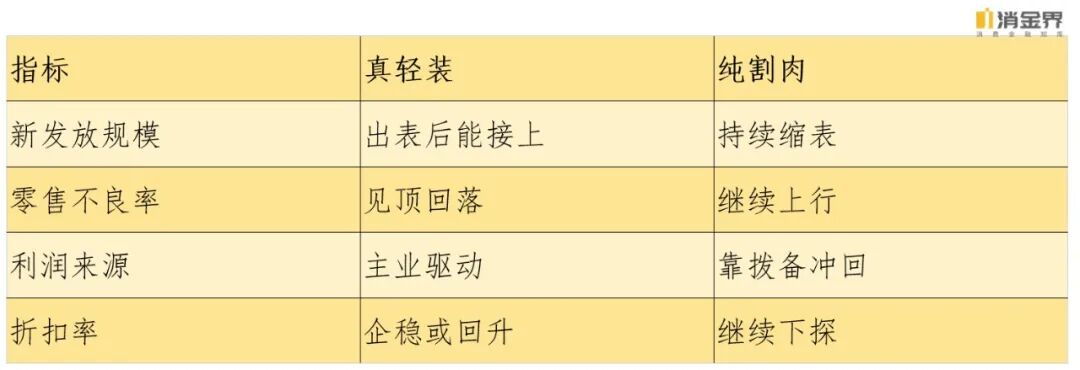
按这个标准看当下,多数机构还处在"割肉"这一侧。原因不复杂——新业务那笔账,现在算不过来。根据行业人士测算,在24%的综合融资成本上限内,流量成本5到8个百分点、资金成本5到6个百分点、坏账损失15%以上,三项相加已经贴近甚至超出红线。这意味着:出表腾出来的额度和资本,如果投到新发放上,很可能又是一笔亏本买卖。
于是"轻装"释放的资源无处可去,出表就只是一次性的账面修复。
最后回到开头那个包里的4.64万人。这一年多,银行和消金挂出的资产包里出现了一个耐人寻味的变化:借款人的年龄,正在被当作资产质量的卖点写进招商公告。
根据公开信息,平安银行一期的推介材料提到"借款人为中年群体,恢复还款能力的可能性大";浦发银行西安分行一期强调30到50岁借款人的本金占比约七成;中国银行浙江省分行一期则称借款人加权平均年龄42岁、"年龄结构较好、起诉率偏低"。
对比之下,消金侧的画像要年轻得多:北银消金那个包,借款人加权平均年龄37.95岁;南银法巴的资产包,户均本金仅4284元。
一个不到四十岁的人,欠了几千块钱,逾期两年多没能还上,最终以每百元四块钱的价格被打包转让。而在中介机构的推介材料里,他们的年龄、是否被列入失信名单、有没有被限制高消费,被逐项列成了"资产优势"。
不良能被卖掉,说明市场还有人愿意接盘,价格发现机制确实在起作用——这是这个市场走向成熟的标志。但真正该问的是下一批:机构有没有能力,让下一批借款人不走进这个包里。
这需要的不是更熟练的转让技巧,而是一笔能算得过来的新业务,以及在24%红线内主动做减法的决心。