本文来自微信公众号: 环球旅讯 ,作者:平头哥,原文标题:《1. 5亿人次暑运,航司却可能年亏300亿:民航盈利困局待解》
2026年暑运在民航历史上经历了油价历史新高、消费需求下降、行业内卷持续,是除疫情之外最差、最惨的暑运。
“暑运定全年”,暑运是民航最关键的盈利窗口。正常年份航司利润高度集中于暑运,近年来,各大航三季度(含7、8月)利润占全年利润的比例超过60%。
在裸票价弱、油价高位、高铁分流的三重挤压下,今年暑运整个行业仅实现微利(油价对行业暑运减利合计近200亿元),加上上半年的亏损和四季度淡季的大概率亏损,2026年全行业航司全年亏损可能扩大至300亿元以上。
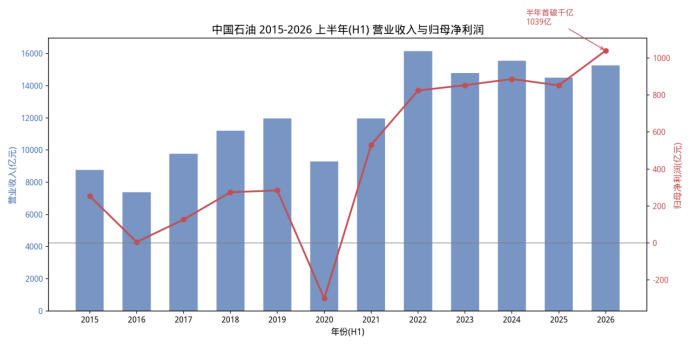
而产业链另一端,上游企业中石油2026年上半年净利润1039亿元,是20年来最赚钱的半年,首次半年破千亿。这种冰火两重天的割裂感,值得整个行业深思。
一、三个新趋势:暑运不再“旺财”,暗藏结构性变化
趋势一:国内“量增价跌”愈演愈烈,国际航线成为唯一亮点
2026年暑运(7-8月),行业旅客量1.51亿人次,同比增长2.9%,日均航班量同比增长1%,客座率87.4%,同比提升1.5个百分点,数字看起来还行?
航班管家数据显示,暑运国内经济舱均价同比下降8.4%,根据某研讨会航司分享数据,国内平均票价(不含燃油附加)同比降幅约12%-16%。从三大航8月数据来看,不含燃票价同比降幅在6%-11%,不含燃油附加费的客运收入同比下滑幅度1%-10%。
国际航线则是另一番景象。2026年1-8月,三大航国际客运收入(不含燃油)均实现两位数增长,增幅为13%-17%。有航司指出,国际航线外籍旅客占比已从2025年的25%提升至近30%。
国内卷成麻花,国际迎来曙光,冰火两重天,是2026年暑运的新特点。
趋势二:民航与高铁“贴身肉搏”,但铁路也慢下来了
根据国家铁路局月度统计数据,国铁集团7-8月累计发送旅客9.54亿人次,同比仅增长1.2%,是疫情以来增速最低的两个月。更值得深究的是,航空公司的内卷产生外部效应,大量长航线机票含税价低于高铁二等座,长距离出行对高铁形成替代竞争,7月铁路旅客周转量同比下降6.4%,铁路长距离旅客出行下降更多,一定程度上是因为民航与铁路“互相伤害”的结果。
我们认为,高铁对民航的冲击有三个阶段:冲击结构(民航调整航线结构,打不过就跑)、冲击品质(民航核心航线不能取消,跑不了就降价格)、全面冲击(民航与高铁相互伤害)。2026年,我们可能正站在第三阶段的起点上,高铁网络持续加密、提速、进城,民航传统的快捷和服务优势被蚕食,而高铁的高增速,也会被民航的内卷打下来。
趋势三:客群结构“换血”,儿童旅客减少是长期隐忧
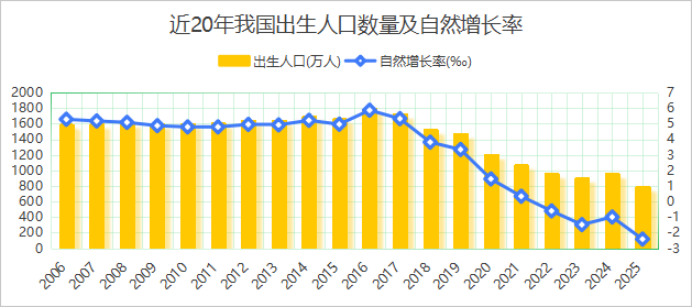
2026年暑运,出行的客群发生微妙变化:银发旅客增多,外籍旅客占比提升,但12岁以下儿童占比明显下降。根据某航司分享数据,未成年乘客承运量同比减少4.8%,从中学生到幼儿园群体同比降幅在5%到13%之间。客群变化是出生率下降的体现,疫情以来出生的4至6岁儿童人口同比减少超10%。
暑运历来是“亲子游”的旺季。新出生的人口逐年降低(疫情以来年均低于1200万甚至1000万,且呈逐年下降趋势),过几年便带来幼儿园人数逐年降低,接着是小学、中学......,未来的暑期市场……你细品。
二、三大病根:内卷、失序、双向失控
民航业的问题不是今年才有的。2026年暑运的惨烈,把长期积累的结构性问题暴露得淋漓尽致。
病根一:反内卷政策出了“一箩筐”,却在民航业失效
2026年以来,各部委“反内卷”的政策文件出了不少,可在民航业的实际效果却不太理想。有航司直言,暑运“旺丁不旺财”持续存在,国内航线客座率已接近90%,但客运收入同比仍在下降。
客座率快满了还亏钱,这已经不是周期问题,而是结构问题,航空公司面对这么高的客座率,是习惯性不想涨价,还是不敢涨价(涨价后会大量损失客源进而导致收入更低)?这是个值得思考的问题。
病根二:没有退出机制导致机队过剩形成“囚徒困境”
目前,行业呈现运力持续扩张、盈利持续恶化的供需错配格局,以三大航为例,1-8月飞机运力同比均在增加,客机航线亏损却高达50-80亿。飞机在增加,利润在消失,形成典型的“囚徒困境”,谁先减运力谁丢市场份额,于是大家一起亏。
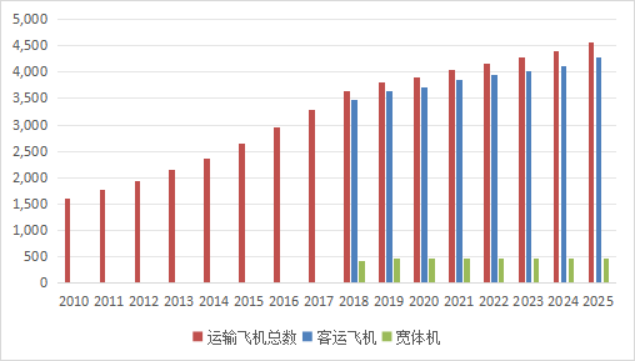
国内60余家航空公司,基于地方政府对民航市场竞争的干预和对控股参股航空公司的托底,甚至在疫情期间都没有一家破产。民航企业长期的“只进不出”,导致了运力只增不减、价格战不休。
更深层的问题是,民航监管“九龙治水”,目标不协同,各管一段。航司在夹缝中求生存,既要安全万无一失,又要效益年年增长,还要保障地方出行,多个“老板”多种要求,“老板”之间的内卷导致航司内卷,最终变成低层次的“价格战”。
病根三:成本与价格双向失控,航司主业盈利艰难
1-8月,三大航百元收入成本全部破百,这意味着每收100元,成本就要花掉104元,卖一单亏一单。
最大“元凶”是谁?航油。以三大航为例,1-8月航油成本同比增幅在38%左右。有航司表示,航油占总成本比例已攀升至约40%,而燃油附加费对燃油增值的弥补率不到50%。
航油价格上涨除了国际油价上涨以外还有没有其他原因?新加坡MOX航油价差正常情况下约17美元/桶,当前价差约66美元,接近冲突前的4倍。中航油虽然在国内有垄断性定价权,但采购端的高价差最终还是传导到了航司身上。
此外,疫情以来,受关税政策及供应链紧张等因素影响,除人工成本增长缓慢外,民航其他大项成本也大幅增长,租赁飞机价格普遍上涨20%-30%;新机合同价增长30%以上,航材累计上涨30%-40%,维修服务上涨20%-30%,发动机租赁上涨20%-30%,稀缺航材/急件涨幅更大。对于中国航司,还要叠加进口航材交付期3-6个月、汇率、关税和OEM涨价等因素影响,实际采购成本涨幅更大。
这也反映出更深层结构性问题:保障企业赚钱、航司主业不赚钱。民航产业链上的中航油(被中石化合并)、中航信、中航材等企业仍处于相对垄断状态,内部竞争缺失不但不利于效率提升,甚至会在盈利压力下挤压直面全球竞争的航空公司的生存空间。
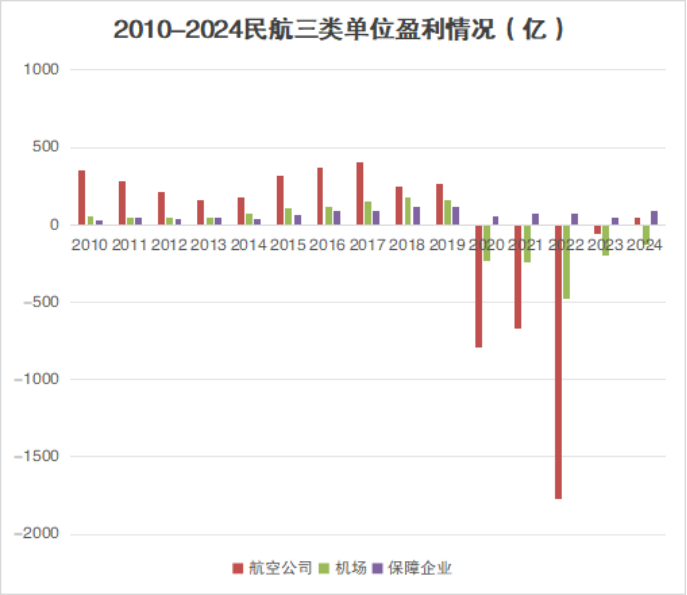
注:《民航行业发展统计公告》从2025年开始,不再通报三类单位利润。
此外,国内航司的辅助收入水平也长期不高。对比国际航司成熟的“辅助收入”商业模式,选座、行李、餐食、保险、机上购物、休息室等,中国航司在增值服务产品开发和服务收费限制方面仍有较大差距。
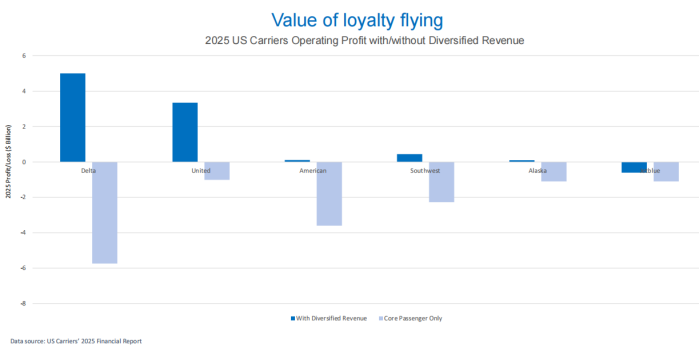
世界一流航空公司,比如美国各大航,他们票价水平比我们高(高近1000人民币),效率比我们高(利用率、人机比),枢纽比我们好(主基地航司60%以上份额),航油等成本比我们低(机场非盈利、部分投资炼油厂),服务没我们好(国内服务基本没餐食、对低价值客户不在乎),除了人工成本(薪酬)比我们高以外,基本什么都比我们低,但即使这样,美国的六大航(依次分别是达美、美联航、美航、美西南、阿拉斯加、捷蓝)几乎也无法靠主业盈利,扣除他们的忠诚度计划收入,六大航都是亏损的。2025年,达美航空SkyMiles积分全口径收入达116亿美元(约835亿元人民币),同比增长17%,是中国航司的近10倍。
虽然受国情限制(国内信用卡使用习惯不同,一般无手续费等),我们难以达到美国航司水平,但能否适当拓展尽量缩小差距?
三、发展建议:从熬周期到改结构
建议一:国产民机从“论证经济性”转向“政策资源支持”
当前对国产飞机(C909、C919)的讨论停留在“这个机型经济性行不行”层面,实际上经济性不需要论证,经济性高的机型航司会抢着买。况且,国产民机应用的价值不在单机经济性,而在战略自主性和产业链带动性。
高铁能够从技术引进走到全产业链自主可控,靠的不是“经济性论证”(即使现在也不敢说高铁很经济),而是国家层面的持续投入和政策托底。民航也应如此。建议对运营国产民机的航司给予专项补贴、航权时刻奖励、税收减免等实质性支持,或直接将国产民机运营作为保障性业务单独考核,而不是让航司在市场化考核和国产化任务之间左右为难,从而带动整个民航产业链健康发展。
建议二:放开手脚让航司“多条腿走路”
目前我国民航“保障企业赚钱、主业不赚钱”。核心症结在于航司被严格限定在“运输”这一亩三分地上,高端舱位的定价、附加服务的收费都受到严格管制,而产业链其他环节却能凭借垄断地位获得稳定收益。建议进一步加快改革:
一是放开高端服务限制。前面提到,除了票价不升和人工成本不增,民航其余刚性成本均大幅提升,要想保持盈利,只能向上发展,提升服务和票价。建议协调发改委等监管方取消对产品定价的限制,特别是对高端舱位、附加业务等明显不具备保障属性的产品解除价格管制,让市场决定高端产品的价格,释放高价值旅客的消费潜力。
二是大力拓展辅助收入。从选座、行李、餐食升级、机上WiFi、休息室、保险到文旅产品,国际成熟航司的辅助收入已占到总收入的10%—15%,而国内航司这一比例普遍偏低。“航空公司卖菜并不寒碜,可惜的是把机票卖成白菜价”,在价格战之外,能否给出更多增值服务空间?
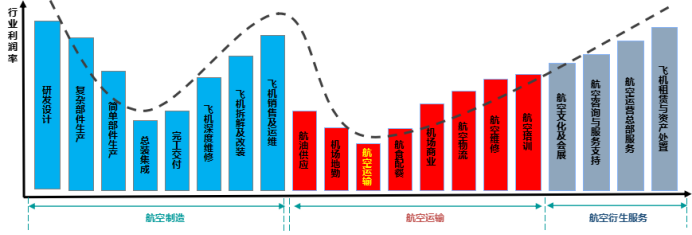
三是拓展产业链上下游业务。从整个航空产业链来看,航空公司的利润率基本是行业最低的,所以,要想盈利,不妨向航空产业链上下游拓展。向上,航司可参与航材供应链优化、飞机租赁、维修产业布局,当前飞机供应链紧张、维修成本极大提升,正是布局时机。向下,航司应加强自营渠道建设、利用旅客数据资产开发增值产品、延伸“航空+文旅”服务链。
建议三:限制新增运力,更要建立退出机制
行业层面近年来对运力增长、航司数量进行调控,方向非常正确。但仅有“限入”还不够,还要有“退出”。
从海外成熟民航市场对标来看,美国是全球最大的民航市场,经过多轮市场化整合,由原先十余家大型航司合并形成四大航,头部四家合计占据国内约八成客运市场份额;欧洲民航市场依托汉莎集团、法航荷航集团、国际航空集团等少数大型航空集团主导市场,头部集团承担绝大部分运力投放与国际竞争职能。
我国民航市场规模位居全球第二,但航空公司达到60余家,对比美欧成熟市场格局,行业主体数量明显偏多,大量中小航司并存催生大量同质化航线、分散运力资源,难以形成具备全球竞争力的航空主体。
目前国内降低运力投放提升票价的趋势开始显现。从三季度情况看,运力供给降低会适当提升票价,比如台风前后,需求供给减少,那几天运价会上升。最近深圳机场修跑道、减航班,整个深圳市场价格也在提升,也是控制运力可以提升价格的有效例证。
建议推动航空公司按市场规律进行兼并重组,优化资源配置、提升国际竞争力。
建议四:推动航油价格改革,实现产业链利润“再平衡”
新加坡MOX价差66美元(正常17美元),意味着航司每年多付的采购成本以百亿计。建议推动航油价格形成机制改革:一是加大国内航油综合采购成本调控力度,延续航油贴水政策;二是研究建立航油价格与机票燃油附加费的动态联动机制,提高成本传导效率(当然,在供过于求的状态下,可能这个传导的效率不会太高);三是在极端油价环境下,探索上游企业对下游航司的适度让利机制,整个产业链都健康了,才能可持续发展。
当然,这个,恐怕也协调不动,算是理想和期望吧。
2026年暑运的惨淡,是民航结构性矛盾的集中爆发,但也不必绝望。中国民航拥有全球第二大的航空市场、快速增长的国际出行需求、以及国产大飞机带来的产业链机遇,未来十年有望成为全球最大航空市场。只要找准病根、下对猛药,民航还有机会走向“史上最强”。