出品|虎嗅商业消费组
作者|李佳琪
编辑|苗正卿
题图|钟薛高
罗永浩发了条微博,说怀念钟薛高。
五天后,这个被法院宣告破产五个多月的牌子,真的“复活”了。
9月16日下午,天津梅江会展中心,第28届中国冰淇淋产业博览会N6馆连廊的T919展台,钟薛高冰柜里码着三个最基础、最经典、当年卖得最好的口味:轻牛乳、丝绒可可、半半巧巧。
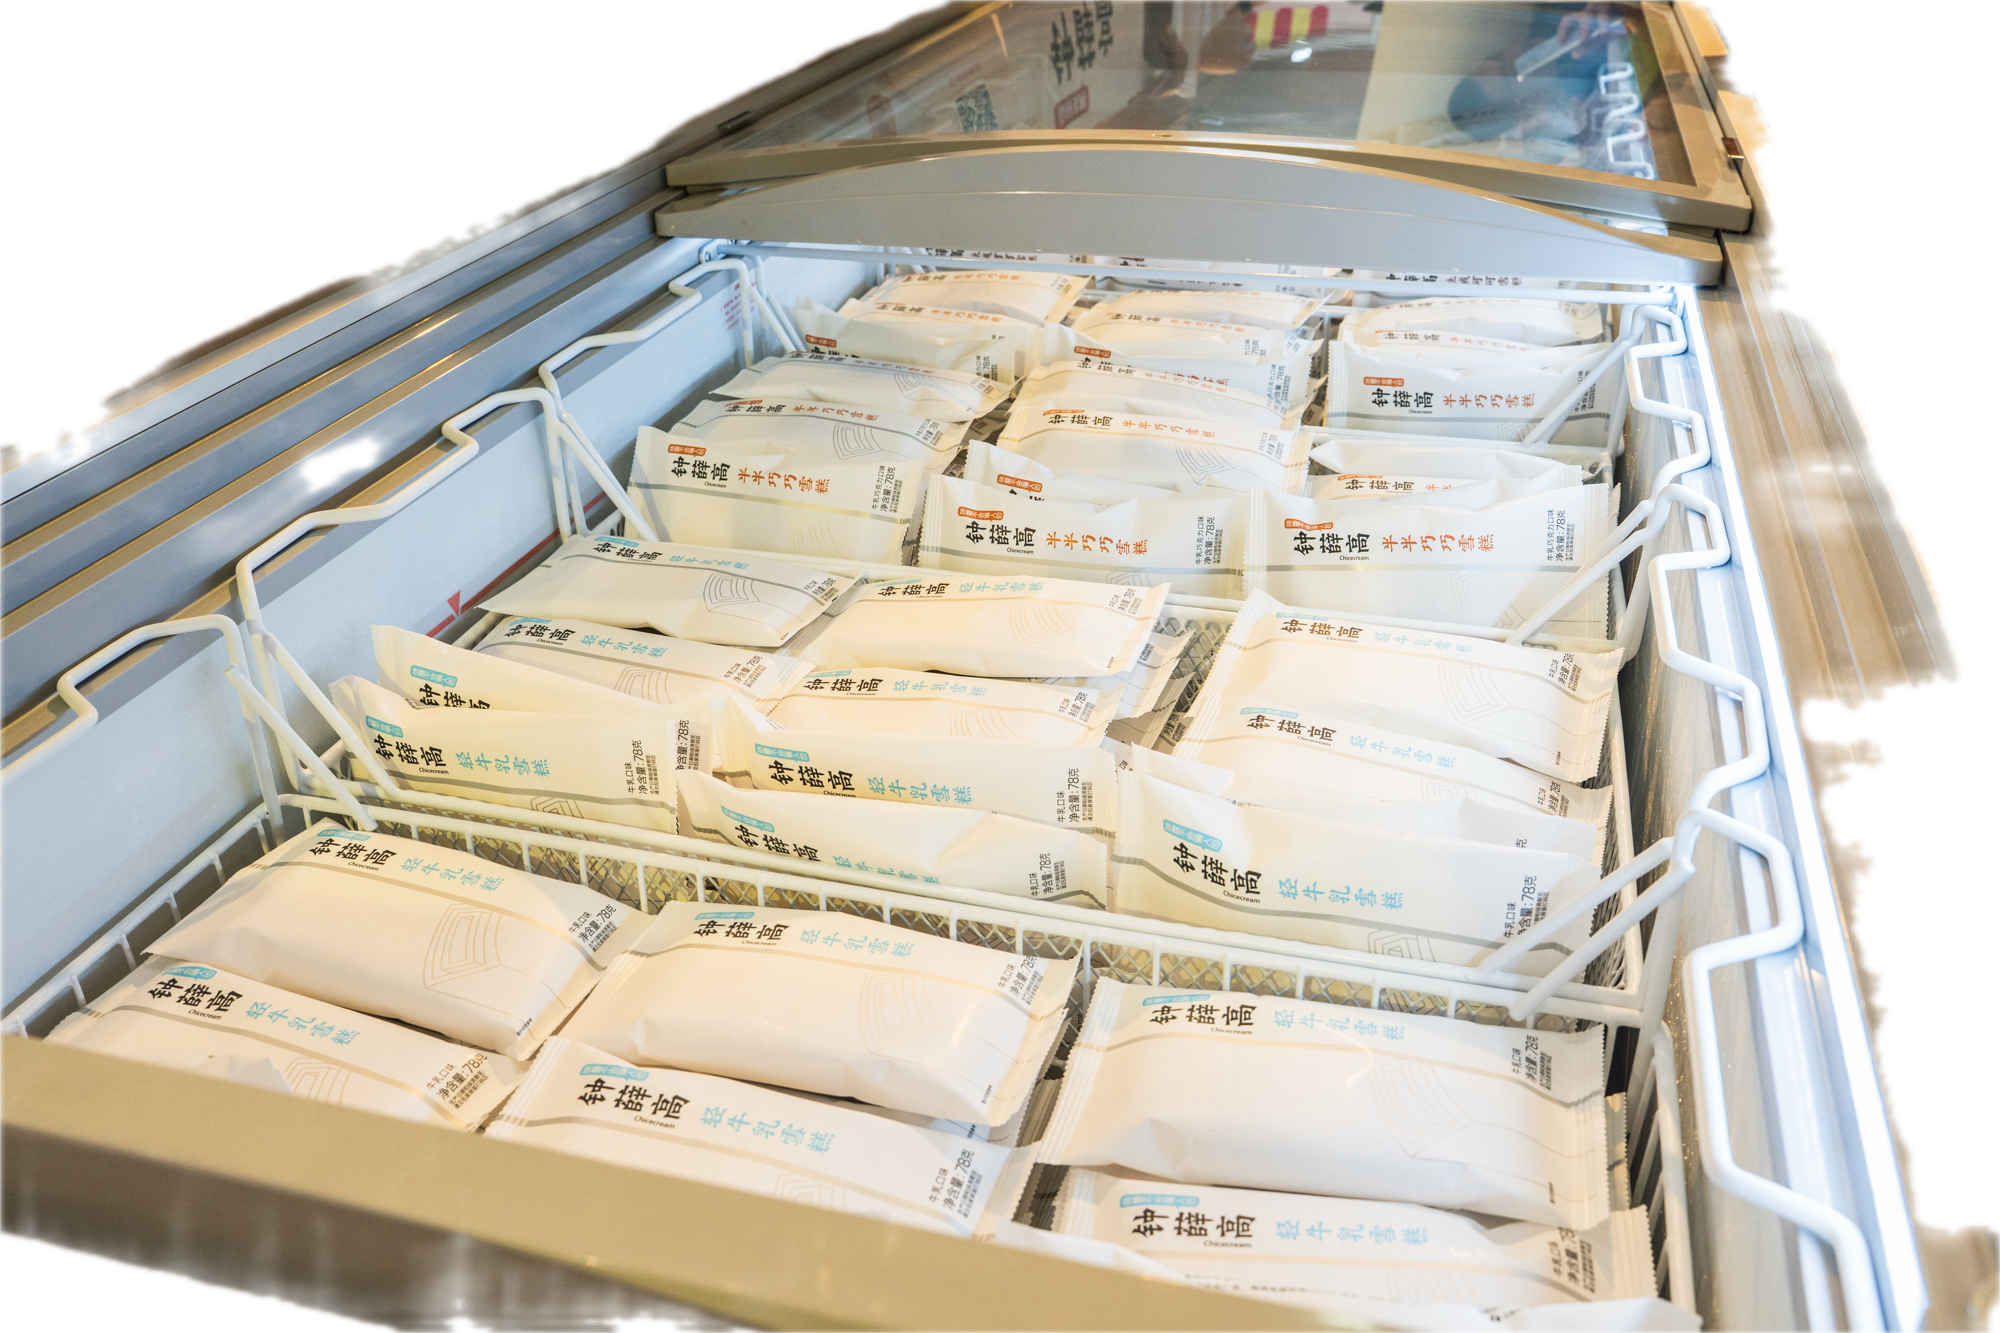
钟薛高展台冰柜
这是钟薛高宣布重启后的第一次公开亮相。从法院宣告破产到新品上市,五个月。这个速度在快消品行业不算慢。一般品牌破产清算、资产切割、新团队接手、重新谈代工、重新排产,一两年能跑下来就算利索。
钟薛高能在五个月里走完,一个原因是它轻:没有自己的工厂,没有自己的土地厂房,代工厂还在原地待命;另一个原因是原配方、原配料表、原生产线都在,新团队接手后几乎是"开机就生产",省掉了最耗时间的研发和试错。
时间倒回2025年7月,钟薛高被债权人申请破产审查。8月,上海三中院裁定受理破产清算,彼时到期债务约7.82亿元。一年前的网红顶流,账面上只剩1.86亿资产。
2026年5月7日,京东司法拍卖平台,钟薛高名下508件无形资产,492项注册商标、8项授权专利、8项著作权,整体打包开拍,起拍价207万。14个人报名,631次出价,最终2110万成交。溢价超过9倍。
谁买的?拍卖公告上写的是自然人“王某青”。后来工商信息层层剥开:新公司叫"钟雪高品牌管理(上海)有限公司,股东里一个叫王雅青的自然人持股60%,另一个叫长沙虎家食品科技的公司持股40%。
长沙虎家是谁?皇家小虎的母公司。那个做速冻面点、年销几十亿的速冻食品品牌。
媒体都在写“皇家小虎接盘钟薛高”。但新团队在沟通会上把这个说法否了:“双方仅为财务投资与被财务投资关系。新公司由CEO陈大成带领的团队独立运营,两者之间无其他关系,目前亦无业务交集。”
法律上,新公司跟老钟薛高是切割干净的。商标是法拍来的,原公司的债务、纠纷、供应商欠款,“与新公司没有法律意义上的关系”。甚至连老钟薛高散落在各渠道的那些印着logo的冰柜,都跟新公司无关。
更有意思的是,三年前钟薛高跌落神坛的时候,被拿来对比的是梦龙、是哈根达斯。现在重启,被拿来对比的是野人先生。整个高端雪糕的坐标系,三年间已经换了一轮。
而面对三年前那个被舆论按在地上摩擦的品牌,市场更关心的问题是,“复活”后,它活下去的底气究竟是什么?
7块钱的差价,从哪挤出来
先说钱。
三款新品都是78克:轻牛乳6.9,丝绒可可和半半巧巧7.9。折每百克5.3到6.1元。往上够一够是梦龙,往下压一压是伊利须尽欢、和路雪千层雪,它们的终端价格也就5块多。新钟薛高自己报的坐标是:本土头部偏上、外资偏下。
这个坐标选得很讲究。6.9到7.9,比梦龙便宜两三块,让你觉得还是国产、还是划算;比5块档的须尽欢贵一两块,让你觉得还是个正经雪糕,不是通货。卡在中间,两头都够得着。
但三年前不是这个卖法。2021年笔者采访北方某三线城市最大的雪糕代理商裴冰时,他给我算过:传统雪糕线下分销,每个环节留两成利,终端进货价是零售价的七八折。钟薛高不一样,因为定价高、终端还敢加价,门店毛利能做到四到八成。
翻译过来:出厂价六七块,到了便利店卖14、16,甚至20。中间七八块,全沉淀在渠道里。
这里得解释一个快消品行业的核心概念:价盘。所谓价盘,就是一支雪糕从出厂到你手里,每个环节该赚多少钱,全行业心里有个透明的约定。出厂价多少、经销商加价多少、终端卖多少,大家按这个数走,谁也别乱。价盘稳,生意就稳;价盘一乱,所有人都慌。
梦龙为什么能在便利店冰柜里稳坐十年?不是因为它多好吃,是因为联合利华对渠道的管控是硬的,最低零售价、终端毛利空间、促销节奏,全有规定。你家楼下便利店卖10块,三条街外那家也卖10块,差不了五毛。消费者心里有杆秤:这东西就值10块。
但钟薛高当年的价盘是崩的。因为终端毛利空间太大,有人卖14,有人卖12,有人搞活动9块9也出。价盘一乱,消费者的第一反应不是我赚了,而是这东西到底值多少钱?一旦他开始怀疑你值多少钱,品牌就危险了。
生意好的时候这是蜜糖。2020年太原经销商张乐,光靠钟薛高一个品牌做了600万营收,毛利近200万。但生意一掉头就是毒药,终端毛利空间太大,价盘根本稳不住。
关于此,新团队相关负责人告诉虎嗅:“你是终端,我给你出厂价6块7块,你卖14。但有的渠道卖12也赚,有的卖10块也赚。毛利空间太松,价盘就崩,价盘一崩就是竞相降价。”
所以这次解法不是压出厂价。他承认新出厂价跟过去相近,浮动主要是奶和可可的原材料波动,远小于零售价的降幅。解法是反过来,把终端毛利挤薄。建议零售价6.9、7.9,给终端留的利润从过去的一半以上压到一个紧区间。有最低限价,高点不管。“就像楼下可乐卖3块,泰山顶上卖13,你不能说那是漫天要价。”
他们也清楚自己没弹药了:“现在这个毛利空间,不允许我们搞激进的渠道、营销、广告,没空间。”
这句话,三年前的钟薛高绝不会说。三年前的钟薛高是那个敢把66块的雪糕放上双11、敢请无数明星打卡、敢在热搜上跟消费者对骂的主。现在它学会了一件事:一支雪糕能赚的钱,是有天花板的,你不能指望渠道、营销、广告三头同时开花。
回到消费者这头。2026年,一支预包装雪糕,普通人愿意掏多少钱?
线下零售监测机构马上赢给出的数据显示:3元以下占四成,3到6元占近五成,加起来约八成;6元以上所有价格带合计才两成,其中6到10元约一成,10到15元约3%,15元以上约3%。
钟薛高这次的6.9到7.9,正好落在那一成里。配方没变、原料没变、工艺没变,为什么三年前能卖20、现在只值7块?不是成本变了,是当年那七八块渠道差价里,有一大块是“话题溢价”。
什么叫话题溢价?就是你为“被别人看到你在吃这个”多付的钱。2021年你在便利店拿起一支20块的钟薛高,旁边的人看你一眼,你心里是“我在消费一个新东西、我在跟潮流”的那点优越感。现在你再拿起它,旁边人看你一眼,你心里得打个鼓:"这牌子不是塌了吗?"
这个心态变化,比任何行业数据都说明问题。话题没了,情绪散了,那部分钱自然蒸发。
所以与其说这是钟薛高认错,不如说它终于回到了这个品类本来该在的水位。
三年前"困于贵",三年后自己交卷
要理解钟薛高这次复活的分量,得先把它这八年的时间线拉出来看。
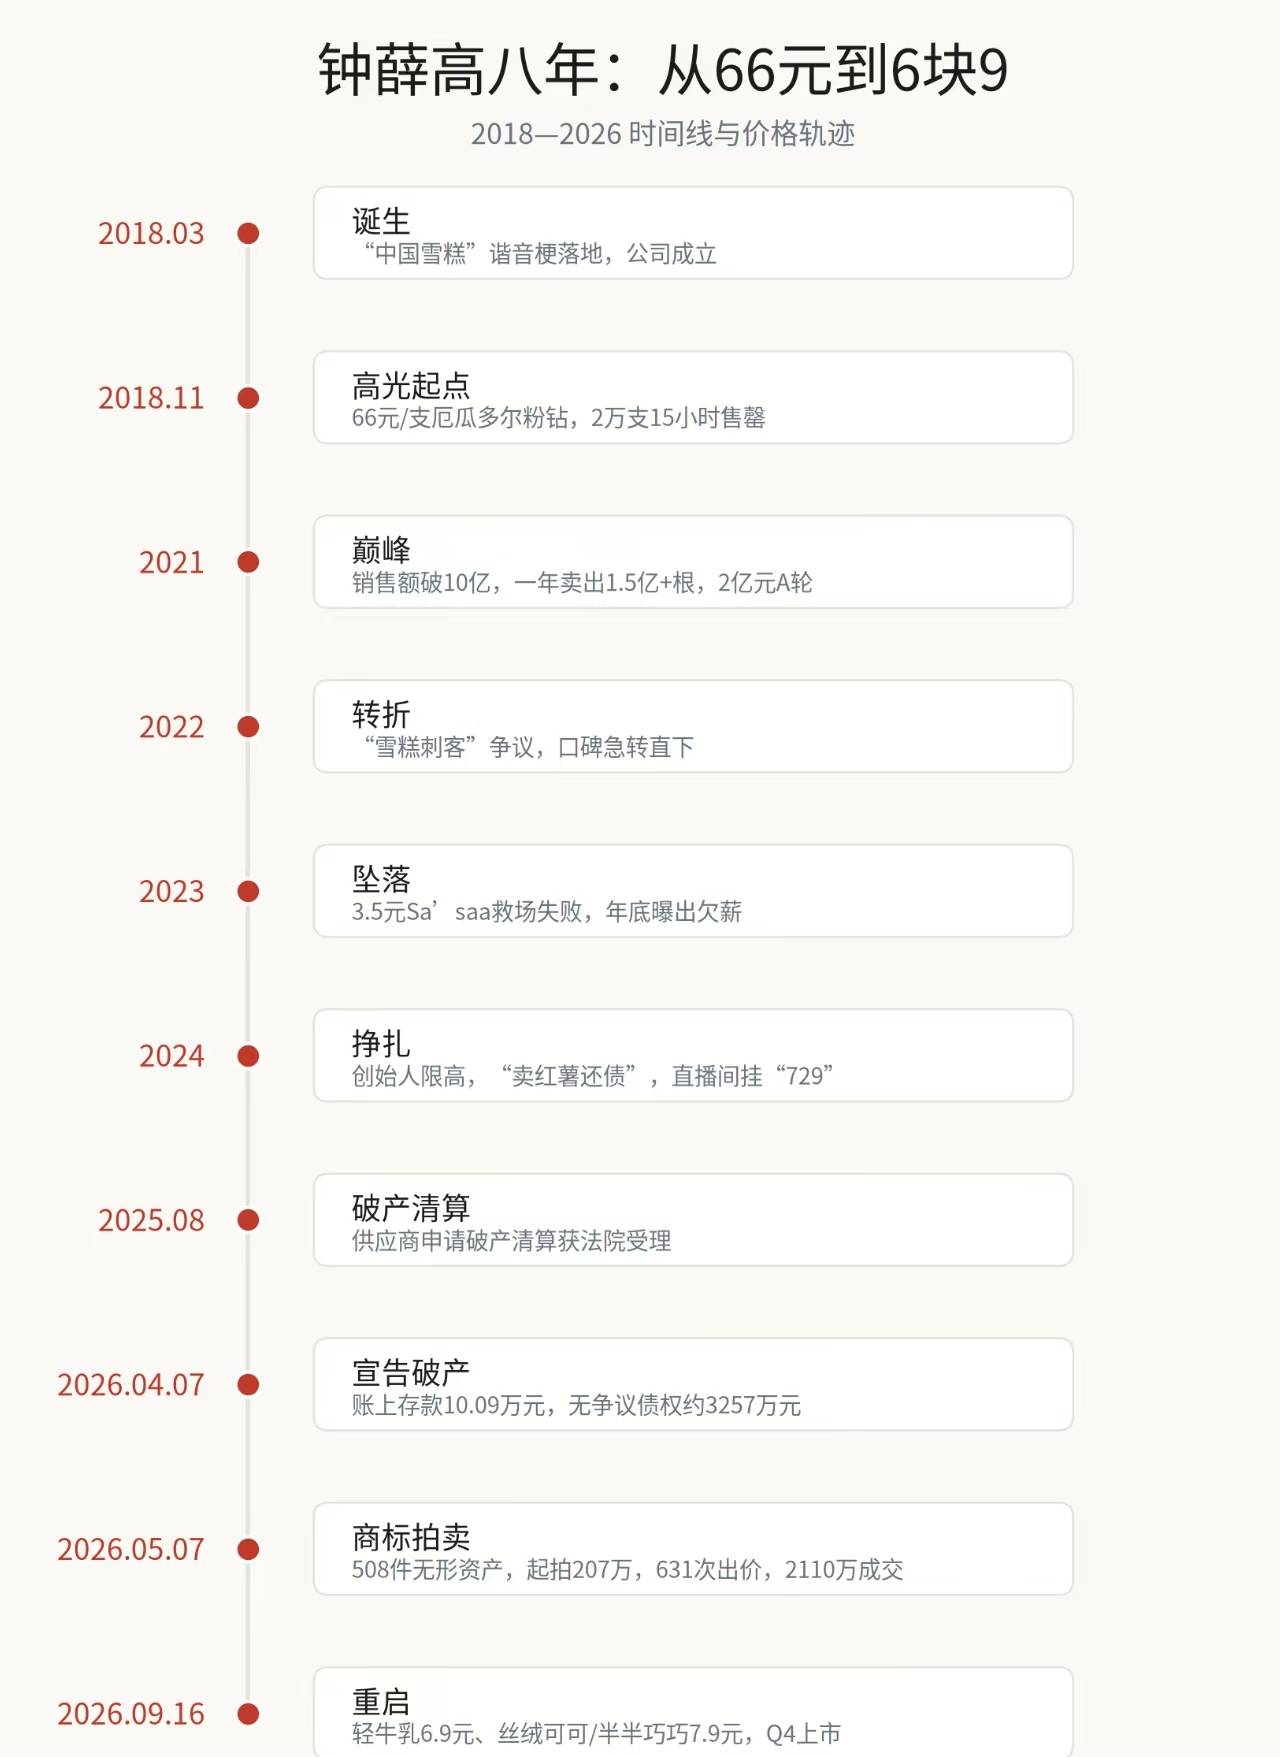
八年,一个品牌从0到巅峰再到破产,只用了四年;从破产到复活,又用了五个月。这个速度,放在整个中国新消费史上都不算慢。
2023年12月左右,钟薛高已经快不行了。彼时有快递员告诉笔者:”今年基本没派过钟薛高的件”,罗森打五折、沃尔玛买一送一,小红书上“钟薛高打折”的笔记几百篇。裴冰跟我抱怨,接手几个月亏了十几万,“网红还是不靠谱”,仓库里压着600万的货,旺季销售额不到淡季一半。
彼时的核心判断是:钟薛高死于贵。不是成本贵,是价格体系贵。出厂价不离谱,但终端加价太猛,把消费者耐心磨光了。再叠上2022年雪糕刺客风波、2023年讨薪事件,线上8月停更,10月抖音也不更新了。
三年后再见这个牌子,新团队把当年那些“困局”一个个重新拆了一遍。
一是保质期。老钟薛高一直以90天短保为傲,说这是真材实料。但线下渠道不认。大型商超只进保质期9个月以上的货,低于3个月根本进不了流通。新团队这次没提保质期的事,配方还是那个配方,代工厂还是那个代工厂,这个物理短板短期内消不掉。这是它复活后最大的一个硬伤:你线上卖得再好,进不了商超的大冰柜,就永远成不了一个"日常品牌"。
二是压货。裴冰说过,老钟薛高到年底会要求经销商第二年订满多少,典型的强压任务式增长。这种模式在增长期是加速器。经销商把货压在仓库里,品牌方的账面上就有了营收;但一旦终端动销跟不上,仓库里的货就是一颗定时炸弹。新团队主动撇清:“刚开始不会有那么激进的压货,今年冬天只在线上和部分渠道试点,不会放太开。”
三是营销。老钟薛高是营销驱动,2018年双11那支66块的厄瓜多尔粉钻15小时售罄,靠的就是话题。新团队口径谨慎得多:“好产品应该走在好营销前面,不能本末倒置。”他们还提到一个新变量,AI工具提升了团队效能,整个团队百人以内就能跑。这个数字放在当年的钟薛高身上是不可想象的:最巅峰时,它在上海租着顶级写字楼,市场部、公关部、电商部、渠道部加起来几百号人。
还有一个绕不开的问题:当年被骂最狠的一句是没有自己的工厂,靠代工卖66块。三年后看,问题到底出在哪?
答案不是代工不对。中国整个快消品行业都是代工起家的。三只松鼠、完美日记、元气森林,早期全是代工。原罪是代工+高毛利渠道+重营销这个组合:你把建厂省下来的钱,全砸在了渠道利润和热搜营销上,产品本身反而没砸多少钱。
新团队接手后做的第一件事,就是找到原来生产钟薛高的代工厂:原生产线、原配方、原配料表。工厂还在,设备还在,工人还在,什么都没丢。
真正丢的是品牌和渠道之间那条信用链。
三年前裴冰跟我说:“下游囤货严重,不愿补货,我们只能赔钱做买卖。”当一个品牌的终端价格开始崩、当便利店老板发现7块进的货只能3块甩、当小红书上“钟薛高打折”出了几百篇笔记,这个品牌在渠道里的信用就死了。工厂可以重新找,配方可以重新调,经销商却不敢再压货了。
渠道信用这个东西,看不见摸不着,但比工厂还重要。它是便利店老板打开冰箱门愿不愿意给你留一层位置,是经销商接到你招商电话愿不愿意多听两句,是终端发现你价盘乱了的时候愿不愿意陪你扛两个月。
这个东西一旦崩了,重建起来至少要两到三年。因为被你伤过一次的人,下次再合作,第一反应是“你是不是又要压我货?”
这才是钟薛高这次复活真正难的地方:产品可以恢复,工厂可以重启,但渠道的信任,得一支雪糕一支雪糕地重新攒。
这三年行业洗牌,规律很清楚:有自己工厂、自己供应链、自己渠道管控的品牌,下行期虽难但死不了;纯轻资产、靠代工加营销起飞的,风一停最先摔。
钟薛高不是第一个,也不会是最后一个。
在缩小的市场里,找一个不挤的位置
钟薛高选在这个时候复活,时机谈不上好。
马上赢的数据显示:2026年5到8月,雪糕/冰淇淋类目销售额同比下降12.93%。连续第四年下滑,2024年跌5.97%,2025年跌9.05%,今年直接双位数。相比2023年那个基准年,今年旺季线下零售的盘子几乎缩了四分之一。每百克均价也在往下走:2023年3.58元,今年3.28元。跌不动了,但也涨不回来。
大盘在缩,但有意思的是,不是所有人都在缩。今年夏天有两个对照组特别值得看:
一个是野人先生。靠大米味、开心果味几个新口味,虽然价高,但也在小红书和抖音上火了一把。
另一个是伊利、蒙牛手里的那些5块钱基础款:巧乐兹、冰工厂、绿舌头,这些十几年的老品,在零食量贩店里走量走得飞起。因为便宜、因为稳、因为消费者不需要做任何决策。
这一头一尾,正好是当下雪糕行业活得最好的两个位置:要么是便宜到不用想的走量款,要么是新鲜到想拍照的话题款。中间那个7到15块的伪高端带,反而是最尴尬的。既不够便宜,也不够特别。
三年前的林盛,是要做中国最好的雪糕,是要定义品类的。现在的陈大成,说的是“百花齐放”,他接受自己是百花里的一朵,而且是最便宜的那几朵之一。
三年前钟薛高不是没试过便宜。2023年初经销商大会上,林盛亲自发布过一款AI雪糕Sa'saa,定价3.5元,内部代号就叫“钟薛不高”。发布会办得热闹,但高光只持续了当天:线下沉不下去,线上被当赠品送,最后不了了之。
那次失败留下的教训是:钟薛高这三个字,在消费者心里已经和“贵”焊死了,你越想证明自己便宜,越显得可疑。3.5元的钟薛高,消费者第一反应不是赚到了,是:是不是偷工减料了?
这次7.9元,比当年3.5元还贵一倍。但反过来想,它反而没了“装便宜”的尴尬。配方没变、代工厂没变、瓦片造型没变,就是把过去渠道里的加价空间吐出来一部分。你可以不买,但至少不会觉得被耍了。
大盘在跌,但不是没人赚钱。消费者不是不吃雪糕了,是不想再为“故事”多付钱了。以前你讲厄瓜多尔粉钻、讲日本可丽饼,他愿意掏20;现在他撕开包装第一口先尝:奶厚不厚、可可香不香、化得快不快。好不好吃,比好不好看、好不好拍重要多了。
渠道端的变化也值得说一句。老钟薛高当年的主战场是两个:便利店冰柜和线上天猫旗舰店。2026年,这个主战场已经变了。零食量贩店(赵一鸣、零食很忙这类)、会员店(山姆、Costco)、现制茶饮店(喜茶、奈雪现在都在卖雪糕)、甚至社区团购和抖音直播间——渠道碎了一地。
渠道一碎,品牌就不能再用全国统一铺货那套了。你得一个渠道一个渠道地谈、一个渠道一个渠道地定价。新团队说自己百人以内,其实就是为了适应这种碎片化。大团队打大渠道,小团队打小渠道。
这不是省成本,这是新物种的生存方式。
结语
发布会结束,笔者又尝了一支轻牛乳。
味道跟记忆里差不多。78克,6.9元,便利店冰柜里随手拿出来不至于手抖。
三年前,钟薛高的社交账号一个个停更,仓库压着卖不出去的货,经销商赔钱甩卖。那时候没人想到它还能“回来”。更没人想到,回来的方式是把名字、配方、代工厂全保留,唯独把价格砍到脚踝。
这不是王者归来的剧本。是一个品牌摔过一次之后,重新学走路的剧本。
它学会了什么?不把渠道利润压太满,不把营销放在产品前面,不跟消费者抬杠,在一个萎缩的市场里找一个不那么扎眼的位置。
但它没学会什么,现在还看不出来。90天保质期的硬伤还在,终端价盘真稳得住吗?四季度上市消费者买不买账?百人以内的轻团队,撑不撑得起一个全国品牌的供应链和品控?
至于行业未来三年的真机会,其实就三条:6到10元价格带的质价比,不是最便宜,是真材实料但不宰人;跟着渠道碎片化走,零食量贩、会员店、现制茶饮都在抢冰柜,谁先占住谁有牌;健康化和小型化,20到30克小支装、低糖低脂,已是明牌。
新团队自己也知道。新CEO陈大成反复说一句话:“听其言不如观其行。”
那就观其行。今年冬天是测试期,明年夏天才是大考。
只是下次在便利店冰柜里再看到那片瓦片的时候,希望消费者伸手拿它,不再需要做心理建设。
#虎嗅商业大消费编辑李佳琪,关注消费商业,行业人士欢迎交流加微信:llqq0103,新闻线索亦可邮件至lijiaqi@huxiu.com