本文来自微信公众号: 玖峰投研 ,作者:玖峰
2026年9月15日,美银全球研究部出了一份中国消费的调研笔记。18页,标题叫《Postcards from Henan》,翻过来就是河南明信片。
这份报告发出来的时机不太好,第一页上,主笔自己写了说这是他们有史以来参会人数最少的一次调研,投资人对中国消费的兴趣跟6月份差不多低迷,而在他们眼里,6月份已经是一个情绪的低点。
大家想想这个场面,一家国际投行的研究团队跑到中国一个内陆省份做了两天田野调查,回来写了18页的报告,然后发现自己办的路演几乎没人来听。说实话,这种报告往往比热门的更有意思。热的时候大家都在看,看法也趋同,冷的时候还肯跑一趟的人,看到的常常是别人没在看的地方。
报告是三个人用两天跑出来的,9月9日和9月10日,郑州、漯河、许昌,见了3位专家。一位河南本地的白酒经销商,一位郑州的零售加盟商,还有一位在许昌专门研究一家超市的人。
3位专家,3块内容,撑起了这18页。
这两天中文圈里在传的,基本是这份报告的前半截。
传的内容也很集中:河南白酒从800亿掉到450亿,百荣批发市场的酒水商户从大概3000家掉到1000出头,还有300到500块这个价位的酒最惨。
这几条都对,原文里一条不差。
同一趟差,看白酒看到的是退场
先说白酒,讲这一块的是一位河南本地的酒水经销商。报告里写得很清楚,市场规模数字来自这位经销商的估算,他们自己没做过测算,也跟哪家统计机构的口径对不上,这个区别很重要,一会儿还会说到。按这位经销商的估算,河南的白酒市场从2021年的800亿掉到现在的450亿,四年跌掉超过四成。
河南是个什么位置呢,它是全国最大的白酒消费省之一,也是酱酒最重要的样本市场,河南的今天很可能就是别的省的明天。
酱酒跌得更快,报告原文写着一句,酱酒在河南的区域份额从峰值的48.5%掉到最近的38%,一个香型从占掉全省将近一半跌到不到四成,中间只隔了几年。
然后是百荣,中国最大的白酒和食品批发市场,在郑州,巅峰期一年的白酒交易额大概400亿,市场里差不多有3000家酒水商户,现在这个数字掉到了1000出头。
2000家商户消失了,这个数字的背后是2000个具体的生意,具体的货,具体的人。报告没有展开讲这些人去了哪,它只写了一句,说这体现了这个行业经历的显著收缩和整合。整合这个词用得挺客气,听上去像是一件有效率的事。价格带这块报告写得更直白,300元以下还卖得动,茅台和五粮液这种顶级品牌也卖得动,中间的300到500元压力最大。
我举个例子大家就知道了。
过去商务宴请最常点的就是这一档,四五百块的酒摆在桌上,主人家有面子,客人也知道分量。撑起这个价位的从来都是那个场面,跟酒本身关系不大,而场面一少,这一档就最先空出来。有藏在库存那一段里,我觉得比前面那些数字都值得看。它说茅台和五粮液的渠道库存目前还算健康,其他品牌库存仍然偏高。
前半句被广泛引用,后半句基本没人提,可前半句里的那个健康,说的是厂家管控的结果,不是需求有支撑。再就是零食量贩,这两年唯一还在增量的业态。
报告里那位郑州的零售加盟商给这个业态泼了盆冷水,他认为这个模式的门店数天花板不高,不到1万家,因为商品保质期短、损耗率到十几个点,复购也在走弱。
现制饮品那边,同一个专家说古茗的日子还算过得去,一部分靠咖啡撑,咖啡现在能占到销售额的两成左右。他店里的外卖占比从去年的65%到70%降到了四成左右,但这反而让净GMV更健康。这里插一句,中文圈流传的一份纪要把这一段写成了蜜雪冰城,原文写的是古茗,而且方向正好相反。
在这份报告的覆盖清单里,古茗给的是买入,蜜雪集团给的是跑输大盘,照抄中文纪要会写反。
把前半截收一下,规则是被一层一层往下传的。
酒厂能控货挺价,能调渠道结构,能换经销商,能往下面压任务,这一层是有腾挪空间的。批发市场那一层没有,价格带的中间那一层也没有。收缩从来不会均匀发生,它落在谁头上是有选择的。报告里那句轻飘飘的整合,落到具体的人身上就是退场。这就是这份报告的前半截,讲的是谁在为这场收缩付账。
账是人付的。
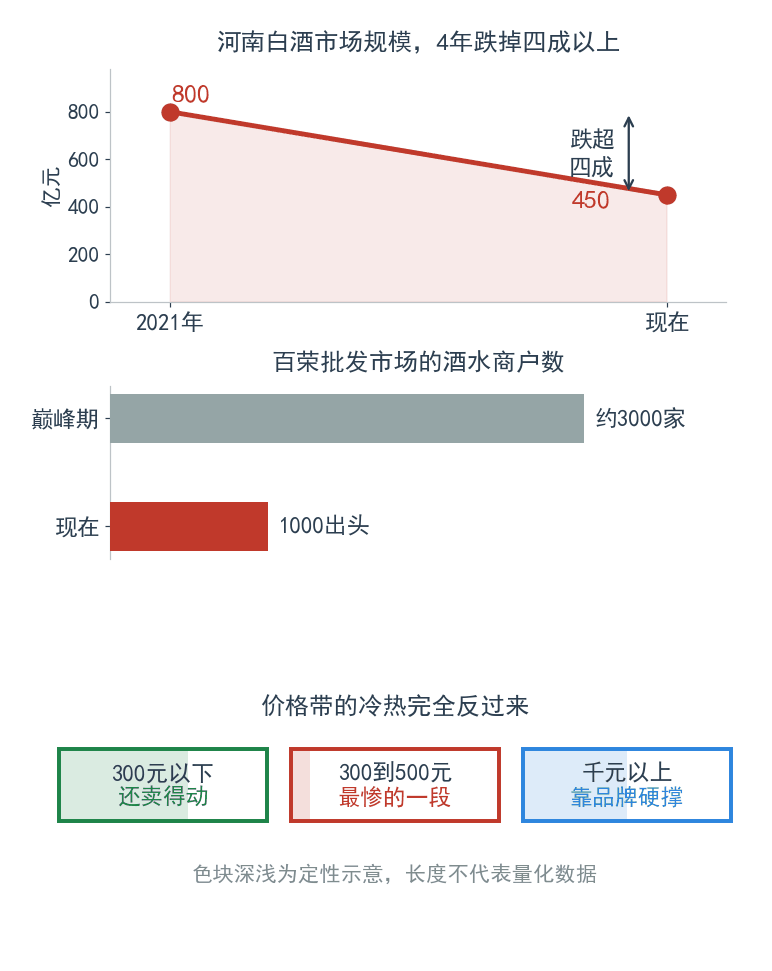
河南白酒规模为报告中那位河南白酒经销商的估算,非统计口径;百荣商户数为报告中给出的量级,数据来源为美银全球研究部2026年9月15日发布的同名调研笔记及公开资料。
整份报告里最不像研报的一页
现在说中间那一页。
许昌当地有位专家,研究的对象就是一家超市,跟酒和猪肉都不沾边。这位专家给了一组数字,我觉得是这18页里最值钱的东西,胖东来只在两个城市开店,许昌和新乡,都是河南的地级市。按常理,这种区域零售商的生意应该主要来自本地。这位专家给出的估算是反的,许昌和新乡本地消费者贡献的销售额不到10%,整个河南省贡献大约50%,剩下那一半来自河南省以外。
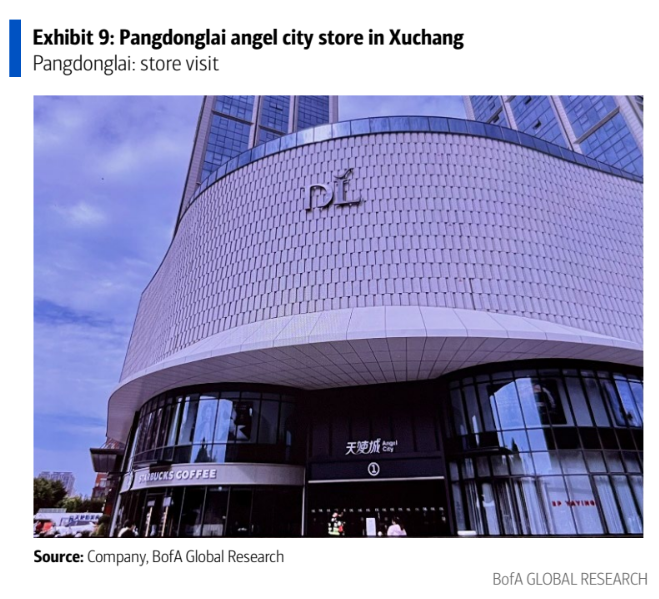
这个结构本身就够反常,一家开在中部省份地级市的超市,一半的生意是外省人买走的。
调研团队自己在现场也看到了同样的画面,店里全是游客,不少人一买就是一大堆,拎出去转手再卖。这句话的意思就是,许昌现在有两个身份,一个是许昌,另一个是胖东来所在的那个许昌,第二个身份带来的客流比第一个多得多。我查了一下公开数据,2025年国庆假期许昌和新乡两地接待游客超过400万人次,其中外地游客占80%以上。
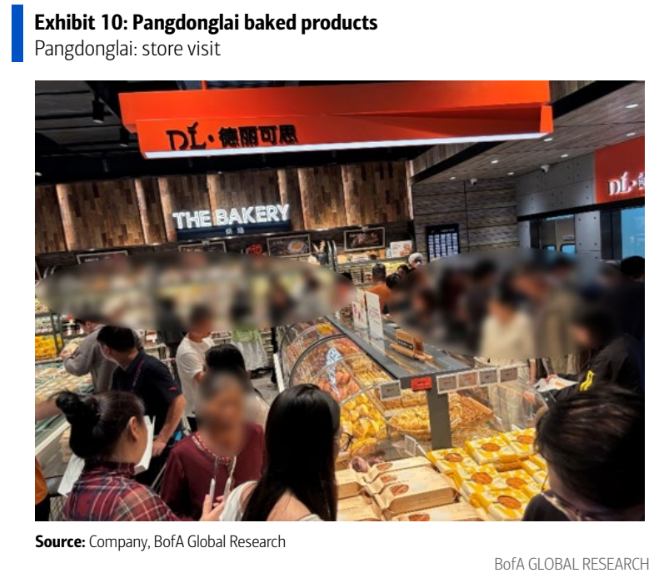
许昌全市2025年全年接待游客5192.6万人次,旅游综合收入375.2亿元。一个不靠名山大川、不靠古迹遗址的地级市,靠一家超市把自己变成了目的地。接着是自有品牌,报告里写,胖东来的自有品牌现在大约占到总销售额的三分之一,而在2020年,这个数字几乎为零。
5年时间,从零做到三分之一。
还有一个细节第一次看的时候觉得挺有意思,它说推动自有品牌这件事的关键人物,原本来自德国的ALDI。
ALDI是德国最大的折扣超市连锁,全球零售业教科书级的案例,看家本领就是自有品牌,一个从ALDI出来的人跑到河南一个地级市,用5年时间把一家本土超市的自有品牌做到了今天这个规模。
还有供应商门槛。
报告里说胖东来挑选供应商的标准非常严,有超过200个考核指标,覆盖企业文化、社会责任、人员、工作环境、质量控制这些方面。200多个指标去筛一个供应商,这个数字在零售行业里是个什么水平呢。多数商超对供应商的考核集中在价格、账期、供货稳定性这几项,往多了算也就十几个指标,200个指标筛的已经不是货了。
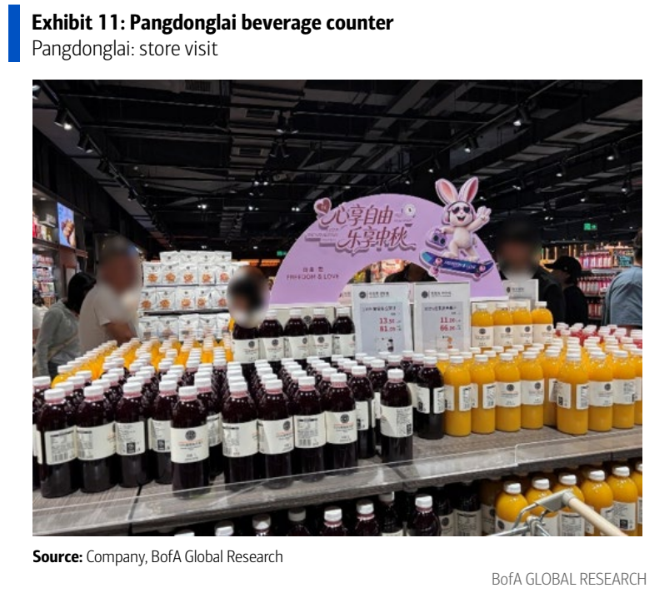
报告最后给了归因。
调研团队认为胖东来的成功来自几个方面,创始人被社交媒体放大的全国影响力,差异化的企业文化,高于同行的员工薪酬,强商品力包括自有品牌,低线城市的供给稀缺,以及跟本地消费者的紧密连接。
然后他们加了一句判断,这些特征中的许多,在中国零售业很难复制。难以复制这四个字,是这份报告里我看到的分量最重的一句。一家外资投行见过无数商业模式,他们的日常工作就是判断一个模式能不能被抄走、能不能被放大,所以他们很少说难以复制。说这句话的时候,通常意味着他们自己也推演过一遍,然后发现推不出来。
不过我觉得,他们这句话还是说轻了。
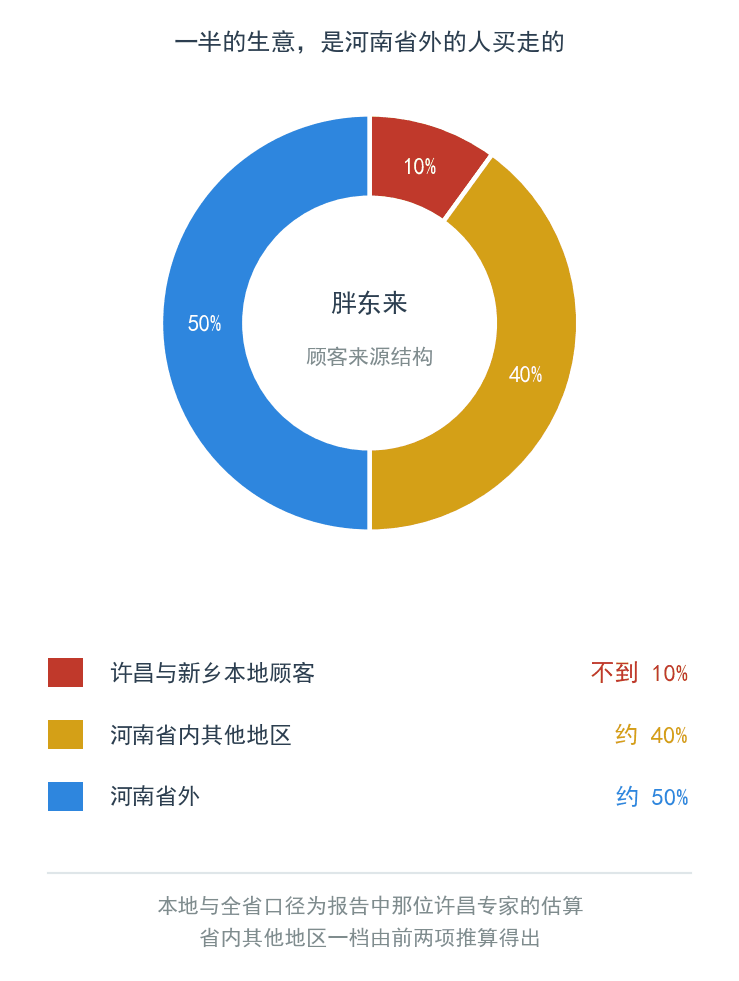
本地顾客与河南省内口径来自报告中那位许昌专家的估算,河南省外一档为报告原文表述,数据来源为美银全球研究部2026年9月15日发布的同名调研笔记。
他把一年赚一个亿的店关了
报告写到这,给的都是外部估算,我把公开数据拉出来对了一遍,发现报告还是收着写的。2022年,胖东来的销售额大约70亿元,2023年107亿元、13家门店,在中国连锁TOP100榜单上排第46位。
2024年169.64亿元,比上一年涨了将近六成,2025年235.31亿元,同比涨38.71%,2026年前8个月195.14亿元,同比还在涨26.98%。
四年时间从70亿到235亿,翻了3.36倍,而且这是在2025年那个高基数上继续涨的。我举个例子大家就知道了,2025年的国庆加中秋一共8天,胖东来卖了8.2亿元,其中超市业态贡献约4.04亿元。8天,8.2亿元,这是一家只在两个地级市开店、大型门店只有十几家的超市做出来的。
再看钱和人,账上资金41亿元,没有银行贷款,没有上市,员工平均月收入交完社保和个税之后,2024年是8315元,2025年是9886元,店长的平均月薪是78058元。
人员流失率,2025年1月到7月是0.94%,其中7月低到0.14%。大家想想0.14%是什么概念,1000个人里,一个月走了1.4个人,零售行业的人员流失率是什么水平,在超市干过一天的人心里都有数。2025年的利润,于东来自己预估是15亿元左右。
好,现在说那件反常的事,一份这样的成绩单上出现了一个说不通的决定。
2026年8月,于东来在直播里宣布,许昌生活广场店将在12月底永久闭店。
这家店一直在赚钱,它是胖东来2002年1月1日开业的第一家大型综合商场,运营了24年,2025年全年卖了17.99亿元,年利润超过1亿元,一家年赚一亿的店,说关就关。
他给的理由跟经营没关系,事情要回到2015年。当时这家店的租约到期,第一轮续签,经办人没有按公司的统一签约制度走,改成了跟几十个小业主零散签约,租期长短不一,租金涨幅也没有统一上限。商圈越来越旺之后,少数黄金位置的业主开始单方面大幅提价。
到2026年,同一个商场里,相邻铺位的租金已经天差地别。于东来8月9日在社交账号上写了一段话,他说无论钱多钱少,失去公平正义的底线,这么多年始终是他的心结,信仰和开心永远是第一位的。这家店还有一个硬伤,物业本身也不行,没有地下停车场,通道狭窄,硬件老化,跟现在的服务标准已经配不上。
但这不是胖东来第一次因为租金走人。
2015年,新乡大胖店租约到期,房东把年租金从800多万元直接涨到2400万元,涨幅200%,于东来的回应是想都没想直接放弃。当年12月,经营了10年的新乡大胖店闭店撤出。后来接手的另一家商场,在这片物业上没开几年就倒了,据当地媒体后来的回访,那栋曾经一铺难求的楼,大幅降租也没人接。
所以你看,这跟情怀没什么关系,是算过账的。一个年赚一亿的项目,只要规则是你不能接受的那种,就不要了。这种选择背后得有多少底气才做得出来,而这份底气,一半来自账上那41亿现金,一半来自它没上市。一家背着银行贷款、或者头上坐着股东会的公司,老板是不敢把年赚一个亿的店说关就关的。
关店不是终点。
2025年11月,胖东来以2.9917亿元在许昌东站附近拿下约13.56万平方米的商业服务用地,2026年5月20日,梦之城项目正式开工。项目总建筑面积57.59万平方米,一期商业综合体46.7万平方米,主体8层,配置3327个停车位。
建设加装修的投资接近65亿元,全部用自有资金,预计2029年9月开业。从租别人的房子做生意,到建自己的房子做生意,这条线它走了十年。
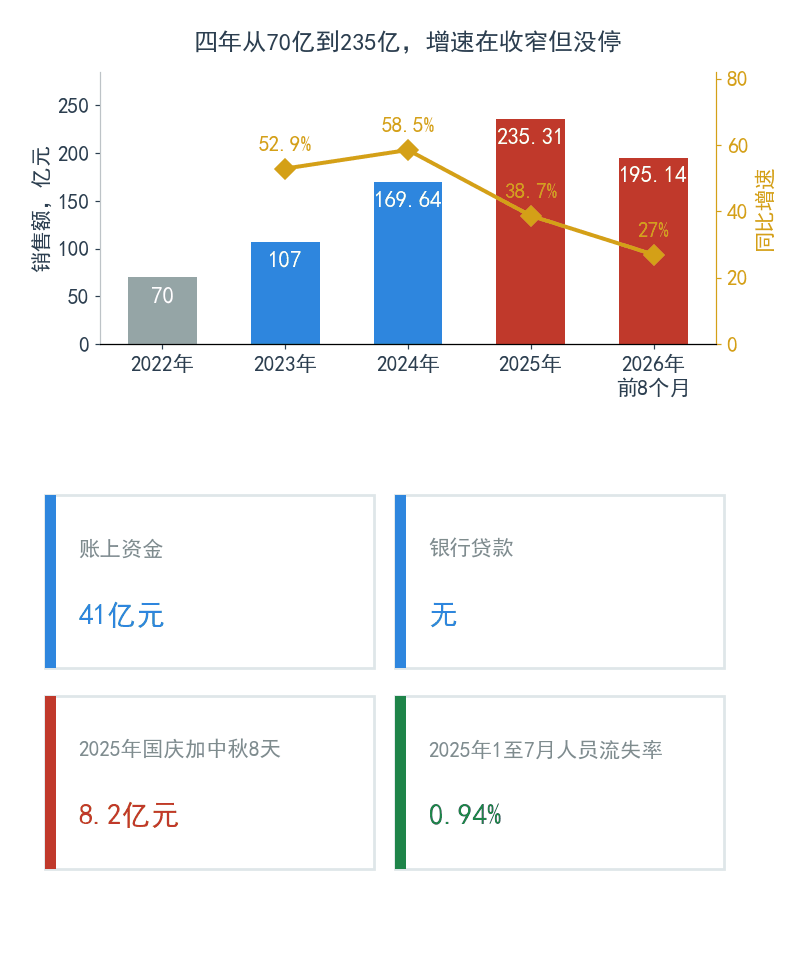
销售额为企业公布的经营数据口径,增速为作者据公布值计算,数据来源为胖东来集团经营数据及创始人公开发布内容。
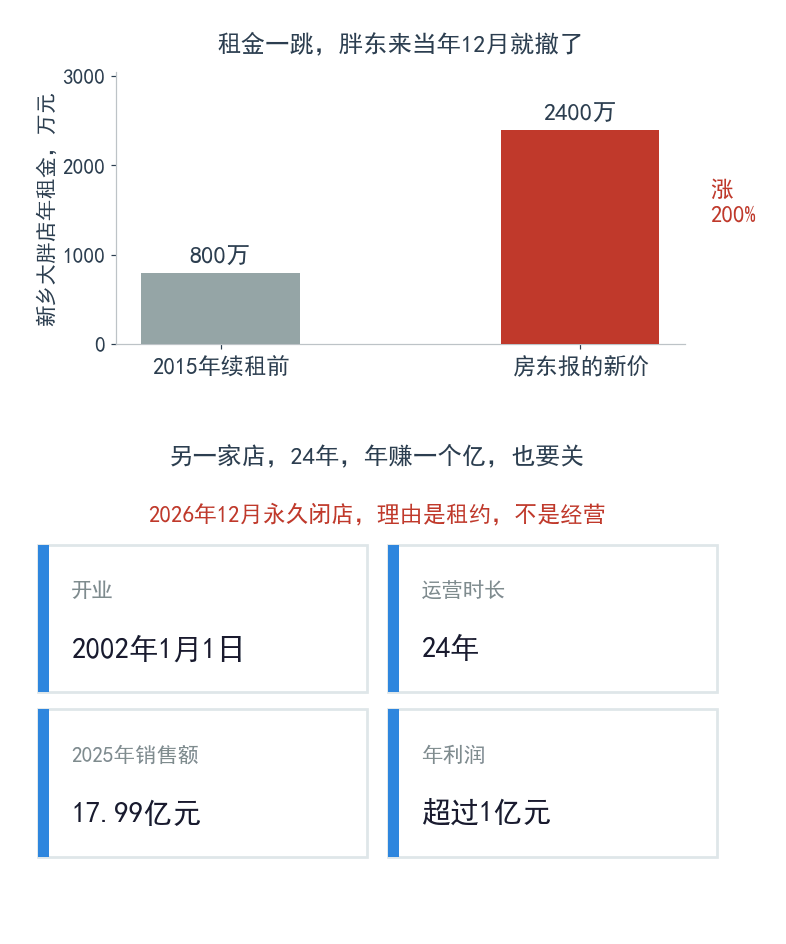
生活广场店数据为公开报道口径,年利润为报道表述,数据来源为创始人公开发布内容及财经媒体报道。
不是不想学,是学不了
报告写下难以复制这四个字的时候,行业里其实一直在做另一件事,复制它。这两年中国的商超行业集体变成了胖东来的课堂。永辉、物美、步步高、中百,一连串连年亏损的企业先后启动了调改,业内直接管这件事叫胖改。永辉的第一大股东叶国富说过不调改,必死无疑。
那调改效果怎么样呢,单看店的话,效果好得吓人。
郑州信万广场店开业首日卖了188万元,是以前的13.9倍,北京石景山店单日破170万,柳州城中万达店13天收了1700万,客流超过20万人次。
供应链那边也动了刀,合作方从2300多家砍到800家,基层员工底薪从4000块提到6000块。我举个例子大家就知道了,这个力度放在任何一家零售公司身上都算得上脱胎换骨。然后看整体。
2021年到2025年,永辉超市的净亏损分别是39.44亿、27.63亿、13.29亿、14.65亿、25.52亿元,五年加起来超过120亿元。
门店从巅峰时期的接近1440家,缩到2025年末的403家,2026年一季度又关了11家,资产负债率攀到94.61%。
单店翻十几倍,整体五年亏
同门学徒的成绩单可以对照着看,步步高22家调改门店全部实现盈利,库存周转天数从74.5天缩到32.7天,2026年一季度扣非净利润同比涨100.38%。
物美北京学清路店调改一年后,日均线下销售额涨了2.5倍,熟食日均涨17倍,大润发2025年扭亏赚了3.86亿元。另一边,中百集团2025年营收82.83亿元,同比掉20.21%,净亏9.57亿元,全年关了414家门店。
同一个师傅,四家徒弟,两种结局。
差别到底在哪,答案其实是永辉自己写出来的。
在给交易所的一份问询函回复里,永辉写道,零售行业的公司多数具有地域集中性,但永辉门店覆盖全国,需采购的商品和支付的相关费用显著高于其他企业。
同一份回复里还有一句更关键的,它说永辉主要以租赁物业方式经营门店,需要支付租金以维持门店正常运营,而像步步高、百联股份这类企业,是自有物业。
这句话值得多看一眼,它跟服务没关系,跟商品也没关系,说的是房子这个前提,把胖东来的两个动作摆在一起看就清楚了。2016年1月,它以不超过2亿元全资收购了新乡凯德中心约3.8万平方米的商业物业,也就是现在新乡大胖店的经营场地。2025年11月,它以2.9917亿元拿下许昌东站附近约13.56万平方米的用地,用来建梦之城,项目投资接近65亿元,从租客变成房东。
这里面的道理其实很简单。
一家超市最值钱的能力是选品、是服务、是供应链,但这些东西都建立在一个前提上,你得一直待在那个位置,房东什么时候涨租、涨多少,你说了不算。而一家全国连锁的门店网络越大,这个前提就越脆,1440家门店,1440份租约,1440个房东。所以学不会的到底是什么,这才是问题真正的落点。
货架压低能学,底薪从4000提到6000能学,熟食档口摆到C位能学,员工笑着跟顾客打招呼也能学。学不会的是把咽喉从房东手里拿回来,更学不会的是,一个年赚一亿的项目说关就关的底气,来自账上41亿现金、零银行贷款,以及没有股东会这件事。
所以报告里那句难以复制,说的其实不是胖东来有多好。说的是这门生意的门槛,根本不在门店里面。门槛在门外。
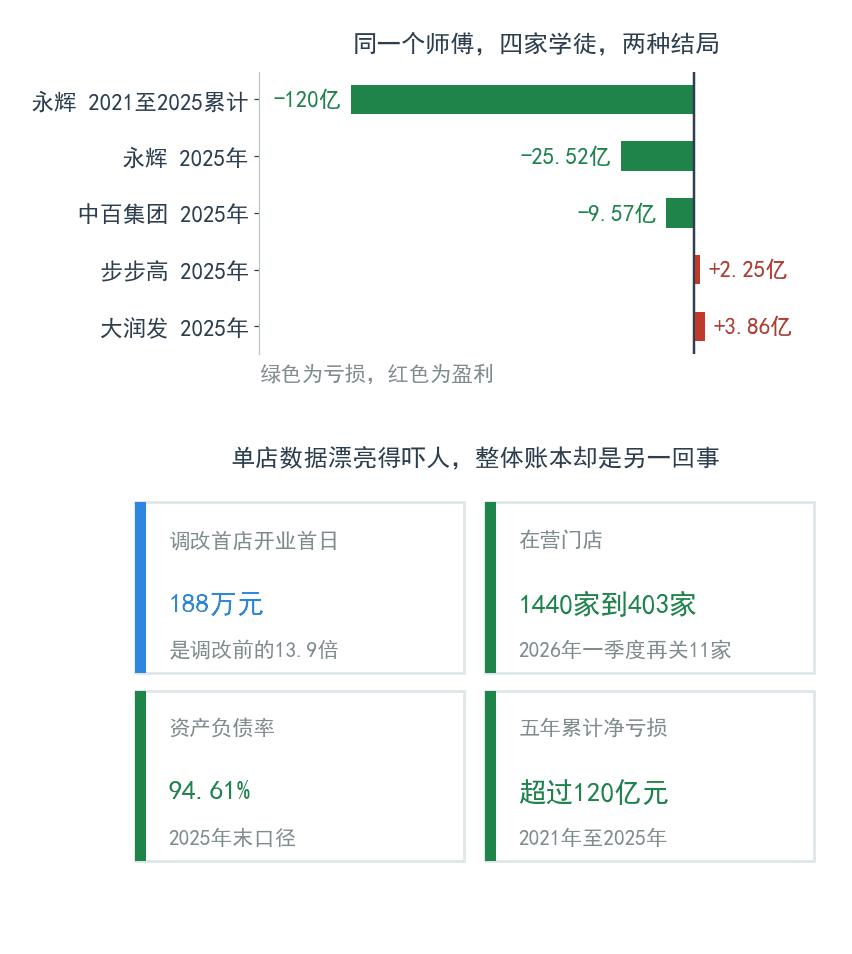
永辉2021年至2025年净亏损按年报口径逐年加总,门店数与负债率为2025年末及2026年一季度口径,数据来源为相关上市公司年报及公开报道。
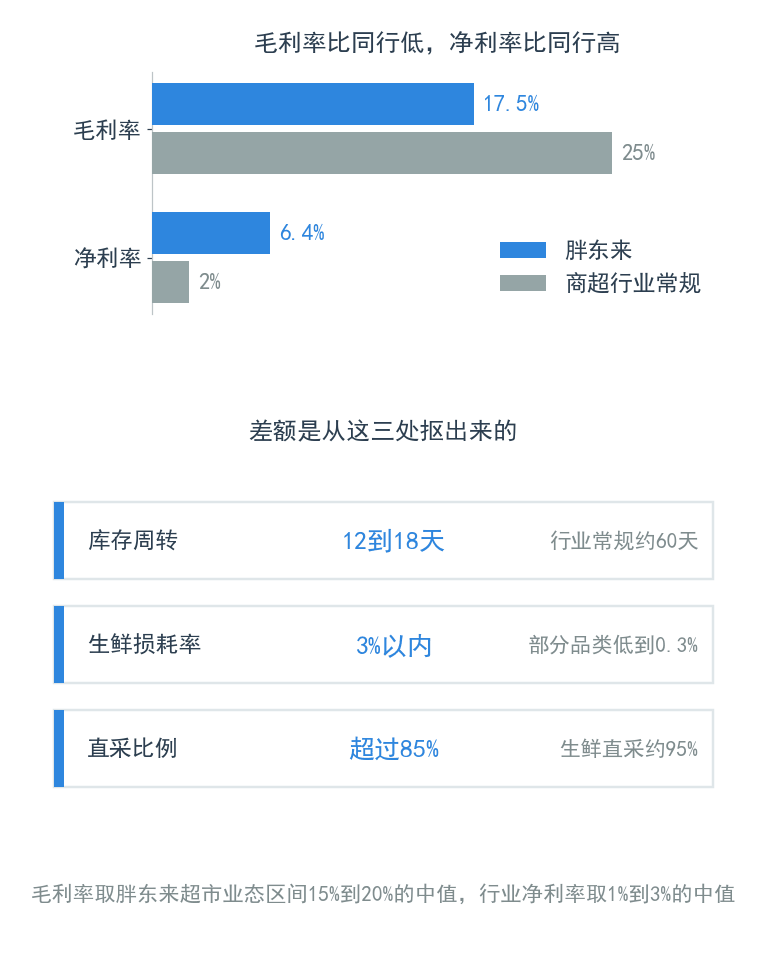
行业常规值为公开报道中的普遍区间,胖东来毛利率为其超市业态区间中值,净利率为公开报道口径。两者口径不完全一致,仅作方向性对照。
它最反常的地方,是不想长大
最后说回这家公司本身。
2025年6月,于东来在一次公开场合说,今年的销售额尽量控制在200亿以内。他给的理由是,避免员工加班和压力太大。当年全年卖了235.31亿元,一个老板想着少卖点,结果多卖了35亿,所有公司的老板都在为增长发愁,只有他在为增长太快发愁。
2026年3月,他公布了自己的退休计划,退休后转任顾问,公司的日常工作由决策委员会主持。2026年8月,他又说了一件事,2030年以后停止所有经营项目的扩张,把企业转型成一个做文化研究的机构。一家正在以26.98%的速度增长、账上躺着41亿现金、没有一分钱贷款的公司,主动宣布自己到2030年就不再扩张了。
这个选择放在中国商业史上很少见,绝大多数企业的终点是规模,是上市,是把模式铺到全国每一座城市,而它的终点是自己给自己画了一条线。现在把外资投行那句难以复制,放到这个背景下再看一遍。
它难以复制的原因跟服务好坏没关系,在于它拒绝做那些让连锁零售成功的事。
不扩张,不上市,不租铺,不压供应商,不把周转率放在员工情绪前面。这几件事,每一件都是连锁零售教科书里的必修课。它一件都没做,然后做成了全国零售业最难复制的一个样本。省外那一半销售额,是人一车一车拉回去的。一家打算在2030年后变成文化研究机构的公司,它卖出去的东西,有一半靠的是外地人想来亲眼看一次。
我在开头说,前半截和中间那一页讲的是同一件事。
白酒那一半讲的是成本,需求退潮的时候,成本会被一层一层往下压,最后压在中间那一层人身上,经销商退场,批发市场空置,这些都不是意外,背后有一套设计。
中间那一页讲的是另一种选择,当规则你不能接受的时候,你还可以走,前提是账上有钱,身后没人催你。
两边的差别不在道德,在结构。
一个只能接受规则,另一个有能力不接受。而这份报告的主笔在第一页写着,这是他们有史以来参会人数最少的一次调研。大家想想,一份几乎没人愿意来听的报告,最值钱的那一页,写的是一个不想长大的超市。
许昌人只买走了它不到十分之一的货。
剩下那九成,是别人专门跑一趟来买的。
一家店能被专门跑一趟,和一家店能被复制到全国,从来就不是同一件事。
数据来源
报告:美银全球研究部2026年9月15日发布的中国消费调研笔记,英文标题Postcards from Henan。调研时间为2026年9月9日至10日,地点为郑州、漯河、许昌。文中所有引自该报告的市场规模数字,均为报告内受访专家本人的估算,报告方自己没做过测算,也跟统计部门口径无关。
胖东来销售额、业态结构、员工收入、人员流失率、资产分配方案:企业公布数据及创始人公开发布内容。生活广场店与新乡大胖店的租约、闭店经过:创始人公开发布内容,以及大河报、红星新闻、财经天下等媒体报道。梦之城项目用地面积、建筑面积与投资额:许昌市自然资源和规划局公开信息及媒体报道。
永辉超市、步步高、中百集团、大润发的经营数据:各公司年报、公告及公开报道。库存周转天数、生鲜损耗率、直采比例等运营指标:公开报道口径。