本文来自微信公众号: 市值水晶 ,作者:编辑部
9月18日上午,宁德时代高开低走,股价从310元一路回落,最低触及300.27元,300元关口再度告急。9月16日,它刚刚跌超5%,盘中最低299元,续创一年以来新低;同一天,欣旺达涨超13%,天宏锂电、金杨精密、国轩高科等二线厂商同步跟涨。9月17日的弱反弹只维持了一天。
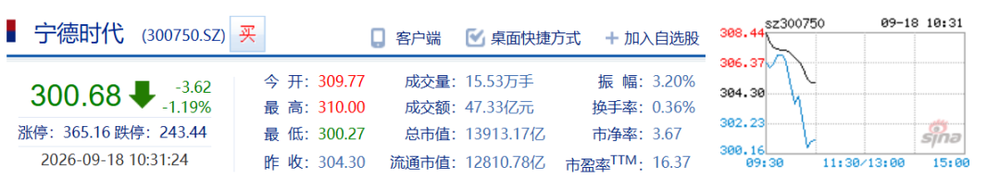
大跌之后,卖方在集体喊话。中信里昂维持A股535元的目标价,伯恩斯坦给出800元,彭博统计的47位分析师一致给出“买入”。四个月市值蒸发约7850亿元,没有一位分析师转空。
上半年,宁德营业收入2769.17亿元,同比增长54.80%;归母净利润432.84亿元,同比增长41.98%,平均每天赚2.4亿元。
业绩历史同期最好,股价一年以来最低。
9月16日,吉利首次回应重庆耀宁交易,称“85亿元投资”不实,没有放弃自研,更没有卖厂,“这只是整个吉利电池战略当中的一个小动作”。
一个“小动作”被放大成“卖厂”,误读本身比辟谣更值得思考。当“去宁德化”的叙事越滚越大,任何一家车企的资产动作都会被当成这个故事的新证据。宁王的宝座真的要易主了吗?
9月11日,市场监管总局公示,“宁德时代收购重庆耀宁股权案”获无条件批准,审结时间9月3日。真正的买家并非宁德,而是时代吉利。
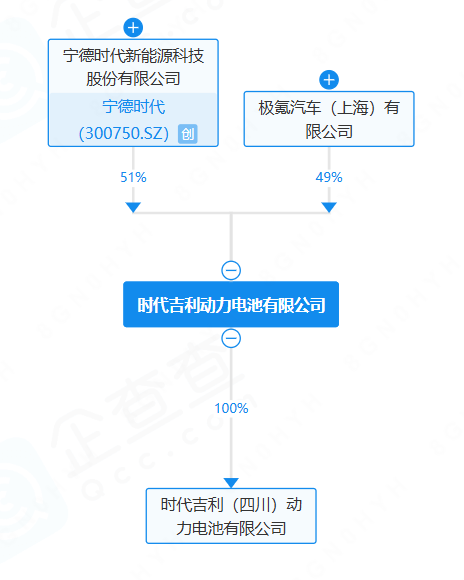
时代吉利是吉利汽车和宁德的合资公司,宁德时代持股51%,吉利旗下的极氪汽车持股49%。
案件名称里写着“宁德时代收购”,是因为控股权在宁德。吉利相关人士对上证报明确表示,交易完成后,重庆耀宁的日常经营由时代吉利承接,吉利依然在项目中扮演重要角色,“此举为双方在既有合资合作框架下的正常资产优化”。
很多人对重庆耀宁或许有些陌生,但它的来头并不小。
重庆耀宁的前身为驰航新能源,2021年由吉利科技集团与孚能科技合资设立。
这是吉利在西南落地自建电芯产能的起点。2022年5月,项目正式开工。最初规划年产能12GWh,建筑面积31万平方米,建设周期24个月,计划2024年建成。
可惜,项目没有按原计划投产。公司几经更名,股权也逐步转入江苏耀宁,最终被纳入吉利整合后的电池平台吉曜通行。项目产能由12GWh调整至18GWh,建成时间推迟至今年12月。今年6月,厂房主体才完成封顶。
如今,吉利选择与宁德合作。五年,这座厂历经三个东家。一座厂的三次转身,就是吉利电池战略五年的缩影。
这次被误读的数字有两个:第一,“85亿元投资”。吉利回应称根本没有85亿这个说法,“我也不知道这个85亿是怎么来的”,可能是连地价等因素在内的综合性评估。第二,“30GWh产能”,这与节能审查意见不符。
被否掉的定性有一个:吉利放弃自研。吉利称,耀宁是一个新建工厂,不要因为耀宁这个事情误认为吉利不自研了、放弃自研电池了。吉利的电池战略从来是“自研+战略合作+多元补充”三条线并行,自研仍是核心。
这笔交易还有一层更大的背景。2025年4月,吉利把电池业务整合进吉曜通行,统一发布神盾金砖电池品牌,意在集中研发生产、清理重复投资和边缘产能。整合已有成效,吉曜通行搭建起十大智能制造基地和三个研究院,截至今年二季度电芯累计出货7500万支,今年以来落地产能70GWh,未来产能进一步扩大至150GWh。
市场习惯二元思维,工厂交给宁德控股的平台,就等于放弃自研。可实际情况是,吉利在两条腿走路,自研在扩,合作也在加深。9月10日上市的银河TT全系标配宁德神行电池,9月15日预售的银河战舰700全系采用宁德6C电池。
从宁德角度看,上半年产能利用率94.86%,满产运行;新建产能审批在收紧,年底就能试生产的在建项目,时间和政策上都比新建划算。
51%对49%,控股权在宁德,吉利也在牌桌上。这座工厂的股权结构,就像整个行业现状的微缩版。
吉利选择加深绑定,理想则不然。
9月4日,理想出资26.5亿元增资欣旺达动力,成为第二大股东。三天后,理想发布公告:全系车型将陆续搭载自研电池。已经搭载的有L8、L6、i8;新一代MEGA从9月7日15时后锁单起切换;i9首批用宁德,产能爬坡后全量切换;2026款i6全系自研。四季度之后,宁德将基本退出理想的供应体系。
所谓自研,就是理想主导、二线代工。2025年10月,理想与欣旺达成立50:50的山东理想汽车电池有限公司,理想主导材料体系、电芯结构、Pack集成和BMS算法;欣旺达负责电芯的工程化与规模制造,电池包由理想自研自制。
再往前看,2022年理想的关联主体就出资4亿元参与过欣旺达动力的融资。从第一笔投资到全系切换,这场告别准备了四年。
李想在二季度财报会和本次自研电池的说明中都表示,“自研电池,也不影响宁德时代是领先的电池品牌”。一张“好人卡”,让这场分手显得颇为体面。
同一周,小米开了龙甲电池发布会,中创新航和欣旺达按小米制定的规格建设专属产线。龙甲电池目前明确搭载于澎程增程系列,SU7和YU7现有的宁德、弗迪电池供应体系没有宣布调整。
但小米的增量,宁德基本没吃到。据行业估算,2024年宁德给小米供货8GWh以上,2025年涨到约30GWh,成为第三大客户,此后新增的蛋糕,分给了别人。
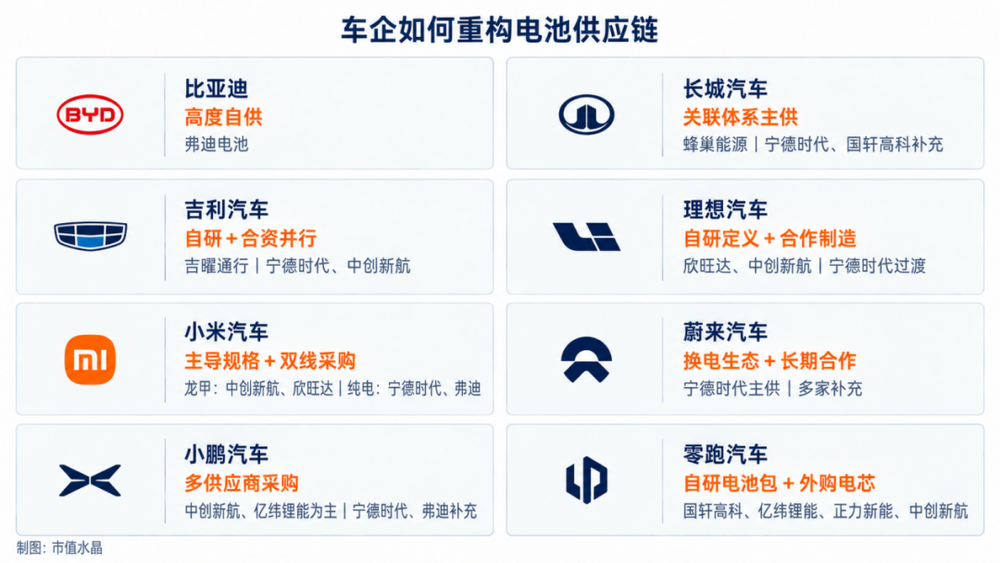
车企为什么要这样做?
首先是掌握核心技术。李想表示,电池和芯片是最核心的技术壁垒,三电技术、智驾模型和优秀的产品力将会是公司的核心竞争力。
其次无疑是降本。上半年理想净亏损39.8亿元;小米汽车所在分部的经营亏损合计57亿元。车企要把电池这块成本降到最低。电池是最贵的零部件,行业流传,同规格电池包二线厂商报价低5%至10%,一个53度三元电池包差价近2000元。一辆车省2000元,年销30万辆就是6个亿。
有趣的是,车企在放弃给宁德打工,消费者却在选择宁德。i8上市初期,部分版本采用宁德与欣旺达双供应商,电池版本随机发货,由此引发消费者不满,欣旺达版本被取消;i6再试双供应商,宁德版要排队,欣旺达版现车还附赠3999元延保。
广汽、奔驰也一度放弃宁德时代作为主供,选择了中创新航、孚能或者自己的电池厂作为主要供应商,但两三年过去,都回归了宁德主供的局面。
另外,根据全球知名研究机构尼尔森IQ最新发布的《2026年全球新能源车消费者研究报告》,37.1%的中国消费者表示,如果心仪车型没有搭载宁德电池,便会放弃购买。
曾毓群9月3日启动“宁德品质”全球开放月,把战场从价格拉向品质,底气大概就藏在这里。
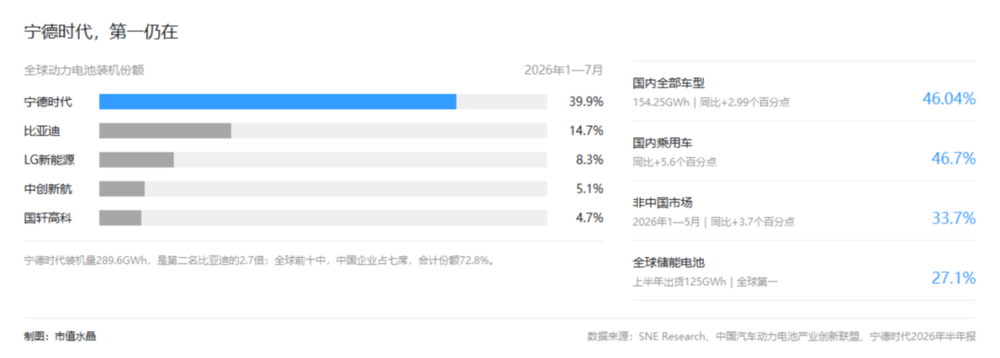
毋庸置疑,电池第一的宝座,仍然在宁德。
上半年全球动力电池出货量前十名里,中国企业占了七席,合计市场份额72.4%,宁德一家占据全球近四成份额,是第二名比亚迪的2.8倍,连续第九年第一。
海外市场也在拿份额,非中国市场从30.0%升到33.6%。储能出货全球份额27.1%,同样是全球第一。
在58岁前后接受《华尔街日报》采访时,曾毓群说:“没有宁德时代,美国电动汽车市场注定失败。”
回到国内,上半年份额占到46.04%,乘用车口径46.7%。份额还在上升。
外界怎么看待这个宝座?
外资机构Edmond de Rothschild的基金经理Bing Yuan对彭博说:“过去很多汽车制造商都曾力推去宁德化,但没有一家成功。复制宁德时代的技术和可靠性极其困难,规模较小的供应商或许能满足大众市场车型,但旗舰和高端产品线做不到。”
但净利润432.84亿元需要翻到背面看,动力和储能毛利率双双下降;净利润增长42%,经营现金流只增长2.61%;存货较年初增加近四成。
半年报发布时,市场的注意力都在432.84亿上。一个多月后回头再看,资金砸盘的方向,对准的恰恰是背面这三行小数字。
从5月7日盘中高点468.75元到9月16日最低299元,跌幅约36.2%,按约46.27亿股总股本静态估算,市值差额约7850亿元。公司抛出200亿至400亿元回购方案,股份用于注销减资,9月11日首次操作,买入2亿元。
四个月市值蒸发7850亿元,彭博统计的47位分析师,竟无一人转空。里昂给出A股535元的目标价,伯恩斯坦给到800元,都接近现价的两倍。
不过,评级和仓位不总是同步:港交所披露显示,贝莱德近期减持了宁德H股,多头持仓比例降至5.92%。嘴上喊多与动手减仓,出现在同一个时间窗口。
里昂认为,近期股价回落,主要受投资者情绪影响,尤其在英国及欧洲市场推广期间所观察到的“错过恐惧逆转”(reverse FOMO)现象,导致市场出现抛售。报告认为,短期内多空双方势力将持续角力,股价可能维持波动,直至公司预计于10月中旬公布2026年第三季业绩。
也就是说,这次下跌不是因为企业基本盘崩塌,是那批追高的热钱在撤离,属于情绪问题;这种局面不会马上分出胜负,下一份财报才是多空双方的裁判。
利润从哪来,压力就从哪来。2021年曾毓群与沈南鹏对谈时讲过他的规矩:车企要电池,要么买产线、包产线,要么锁量,需求浮动超过正负15%就得掏钱补足。“没有钱的承诺是不认真的”。
靠着这套条款,宁德时代的产能利用率从未低于70%,2025年甚至达到96.9%。强势的条款成就了432亿,也把有雄心的客户一个个推向了自研。
把镜头转向上游,碳酸锂从16.1万跌到12.6万,半个月跌去两成。诱因是国内产量环比增约一成、海外锂矿发运恢复。
锂价下降首先会降低电池材料成本,但不意味着这部分收益会自动留在电池厂。现货价格下跌后,电池企业可能暂时使用此前采购的高价库存;车企也可能等下一轮报价时才要求下调价格。所以,如果二线厂已经进入供应名单,新的报价就能直接参与订单分配。
面对锂价下降,宁德拟投资14亿元在四川雅安建设年产4万吨的锂盐基地。短期红利可能被谈判桌分走,长期的成本底牌,宁德仍要攥在自己手里。
2021年,小鹏求宁德的电池而不得;2025年,曾毓群亲赴广州与何小鹏会晤。2022年,曾庆洪在世界动力电池大会的舞台上说“我在给宁德时代打工”;2026年,曾毓群站上同一方舞台,呼吁行业别再比低价。
四年之间,攻守已经悄悄换位。
宁德还在遥遥领先,但第一能换来什么?换不来车企的专一,换不来资本市场的耐心,也换不来定价桌上的绝对主动。宁王还是宁王,只是当宁王的方式,从今天起要重新学习。