本文来自微信公众号: 消金界 ,作者:张兴强
2025年10月1日,《关于加强商业银行互联网助贷业务管理提升金融服务质效的通知》正式施行。名单制管理、增信服务费计入综合融资成本、24%红线、平台运营机构不得以任何形式向借款人收取息费——这套组合拳落地一年,效果清晰。
截至目前,已有数百家助贷平台被清退;银行一侧的收缩同步发生,包括乌鲁木齐银行、九江银行、青岛银行等宣布退出互联网贷款业务
但当下,市场并没有出现一个能够完整接替银行和头部平台的"新渠道"。
与此同时,市场孵化了一些变形的消费金融形态,这些渠道可以被称作"邪修"借款平台——不走持牌通道,不受名单约束,不受24%红线管辖,甚至不认为自己是在放贷。
供给没有消失,它只是下沉了,并从持牌通道流向了没有牌照的场景。而它们首先盯上的,是涉世未深、在正规渠道下不了款的年轻人。
01
场景一:跑外卖变租车
当下,新就业形态劳动者——"两司两员"(货车司机、网约车司机、外卖员、快递员),已成为非持牌变相信贷的首要收割对象。
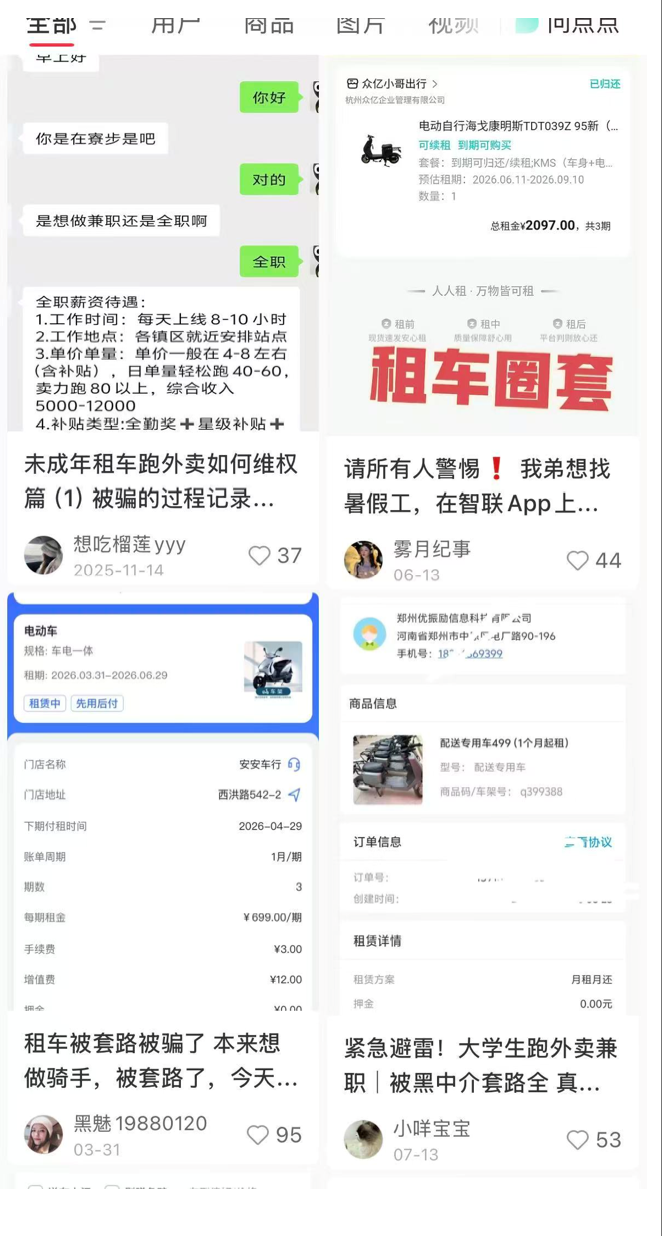
比如,小红书上,多位用户分享了应聘配送岗位、入职前被告知"包吃住",到岗后被引导在租赁平台签订电动车租赁合同的案例。
根据投诉内容,有求职者通过招聘平台添加人事微信约定面试,现场即被要求签署租车合同;被承诺为某即时零售平台配送员,到岗后发现是外卖配送。因不适应工作想退出时,被要求支付一个月699元租金。
投诉中涉及的平台包括人人租、骑享租、小保租车等,相关合同签约主体多次指向杭州众亿企业管理有限公司。
工商登记显示,杭州众亿企业管理有限公司成立于2024年4月,注册资本10万元,由刘丽一人持股,行业归类为"其他组织管理服务"而非租赁业,年报参保人数为0。
其租赁合同暗藏多重霸王条款,形成远超法定上限的综合资金成本。比如,由用户反映,合约普遍约定12个月固定租期,车辆核定“赔偿价”高达7188元;逾期还款不仅正常租金照常计收,还需叠加20元/天滞纳金,同时按照一年期LPR四倍计收违约金;用户提前解约、逾期违约,均需支付车辆赔偿价30%的高额违约金,且违约方需全额承担律师费、差旅费、公证费等维权成本。
在资金代扣环节,通常平台依托支付宝信用免押、站点工资代扣模式实现全自动扣款,用户绑定免密权限后,极易在不知情的情况下产生高额账单,且解约流程繁琐。
02
场景二:培训变贷款
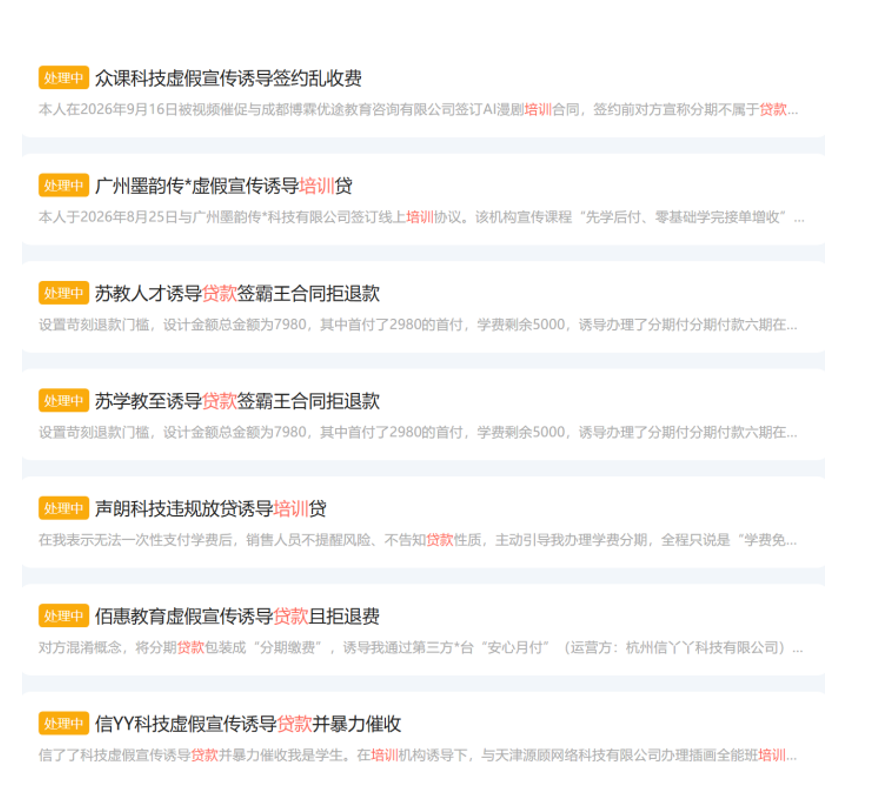
"培转贷",这一业态相对常见。
在投诉网站,大量公司人事以"岗前培训、结业内推就业"为由,在面试通过后用学员本人身份信息办理分期。培训结束后,机构未按约定推荐就业,而是要求学员自行在招聘平台应聘。
比如,7月底,一名学员在投诉平台反映,其被培训机构诱导,与广州广信普惠小贷签订培训分期贷款合同,本金4500元,用于支付成人高考行政管理培训费用;此外另向该机构转账500元。
检索发现,指向同一放款方的培训分期投诉并非孤例。另一名投诉人称,其通过某烘焙机构参与"培训+就业推荐"服务,在该机构引导下与广信普惠签署贷款合同。
python课程、AI漫剧等都是常见获客场景。消金界了解到,当前在这类场景业务中,多家资金方已不再接受传统助贷模式,转而采用代理模式:平台需缴纳保证金,分润延迟支付。
这类业务的本质是:名为培训,实为信贷。招聘场景提供了三重便利——人事的面对面信任、"要上岗就得有工具或培训"的刚需、"下个月发工资就能还"的还款幻觉。
03
场景三:剧本杀借钱
传统的剧本杀,也能成为"情绪消费"的场景。
"上海少女痴迷恋陪剧本杀"上了热搜。据报道,该女孩两年内在同一家剧本杀门店消费17万元,其中10万元是网贷。为了续上这笔钱,她先后变卖家里的黄金、手机和iPad,最后向圈内玩家借钱。
这并非个例。在这背后,孵化出"恋陪本"一套完整的、可复制的、把情绪价值金融化的变现模型。
据公开信息,普通剧本杀百元出头,"恋陪本"一场300至800元,热门本炒到近千元。但恋陪本真正的技术创新不在剧本,而在于把直播间的打赏机制完整移植到线下:玩家向客服转账并备注主持人名字以换取档期和角色,消费金额按1:1折算为"热力值",月度排名决定权益。
关键差异在于资金流。直播打赏至少发生在持牌平台内,资金可穿透、可追溯;而恋陪本的打榜资金是玩家直接向门店客服的个人转账——这一笔设计,让整个资金池脱离了支付监管与预付费监管的视野。
在这里,保护借款人的所有防线——身份核验、额度管控、用途监测——全部失效,因为门店端根本不存在借贷合同。
债务在门店之外形成,等到它出现在网贷平台的账单上时,资金用途早已无从追溯。
04
场景四:企业微信,反向收割借款人
助贷平台从应用商店和信息流退场后,获客被搬进了企业微信。
据从业者描述,当前大量贷款引流群"大部分都是托",用户被吸引至企业微信后完成转化。相较于公开投放,私域有三个致命优势:没有公开定价、没有交易留痕、主体可随时更换。一旦发生纠纷,借款人往往连对手方是谁都说不清。
在这一模式中,借款人以收保证金、AB贷、提额养鱼等形式,反向收割借款人。当获客完全脱离平台监管、资金流向个人账户时,借贷与诈骗之间的距离,只剩一层话术。
比如,此前消金界了解到,企业微信获客后,借款人以提额为钩子,客户还满3期即提额,额度从1万元推至2万元、3.5万元,最高5万元;平台则在客户"借笔大的跑路"之前,先在某档位断掉额度,把此前累积的息费一次性收走。赌的是谁先翻脸。
这套模型的风控假设已经从"评估借款人还款能力",变成了"估算借款人跑路时点"。当定价不再基于风险,而是基于博弈,传统风控模型对这类资产的所有测算都会失真。
05
资金方在退,场景方在进
助贷新规把持牌机构的行为关进了笼子,让24%成为真正的红线。
但是,资金方退回合规壳里的结果是:获客与风控的话语权,正在向场景方转移。谁掌握场景,谁就掌握了借款人的信任、刚需与还款来源。于是,租车、培训、医美、剧本杀……各种场景,成为信贷需求新的承接场所。
这些通道并非"没有利率上限",而是没有事前行政监管的利率上限,只剩事后的司法规制。
若一笔交易被认定为民间借贷,约束本应是明确且严厉的。《民法典》第六百八十条禁止高利放贷;《最高人民法院关于审理民间借贷案件适用法律若干问题的规定》第二十五条、第二十九条明确,利率不得超过合同成立时一年期LPR的四倍,且逾期利息、违约金及其他费用合并计算后不得超过这一上限——按2026年8月20日发布的一年期LPR 3%计算,四倍为12%。
而上述四个通道里的每一笔交易,都换了一个名义。
租金不是利息,"赔偿价30%"是违约金而非资金占用成本;培训费不是利息,差额被写进服务协议;打榜款连合同都没有,只是向客服个人的转账;私域现金贷甚至连明确的交易主体都不存在。一旦名义不是"借款",上述利率规则便不再直接适用。
此时借款人能援引的,只剩《民法典》第五百八十五条——约定违约金过分高于造成的损失的,可以请求人民法院予以适当减少。这是一条需要借款人主动起诉、自行举证、由法官逐案裁量的事后救济。
而商家恰恰赌的就是这一步:单笔金额小、被告分散在全国、管辖条款锁定在注册地,绝大多数人不会为几千元跨城应诉。
助贷新规制造的一个副作用就是——被挤出持牌通道的需求并没有消失,只是流向了没有牌照、没有名单、没有事前利率上限的地方。
在那里,借款人不叫借款人,叫玩家、叫学员、叫骑手、叫群友;利息不叫利息,叫租金、叫培训费、叫打榜、叫提额服务费。
当正规供给收缩时,被挤出去的从来不是需求,而只是保护。