出品|虎嗅汽车组
作者|杨杰
题图|小鹏微博
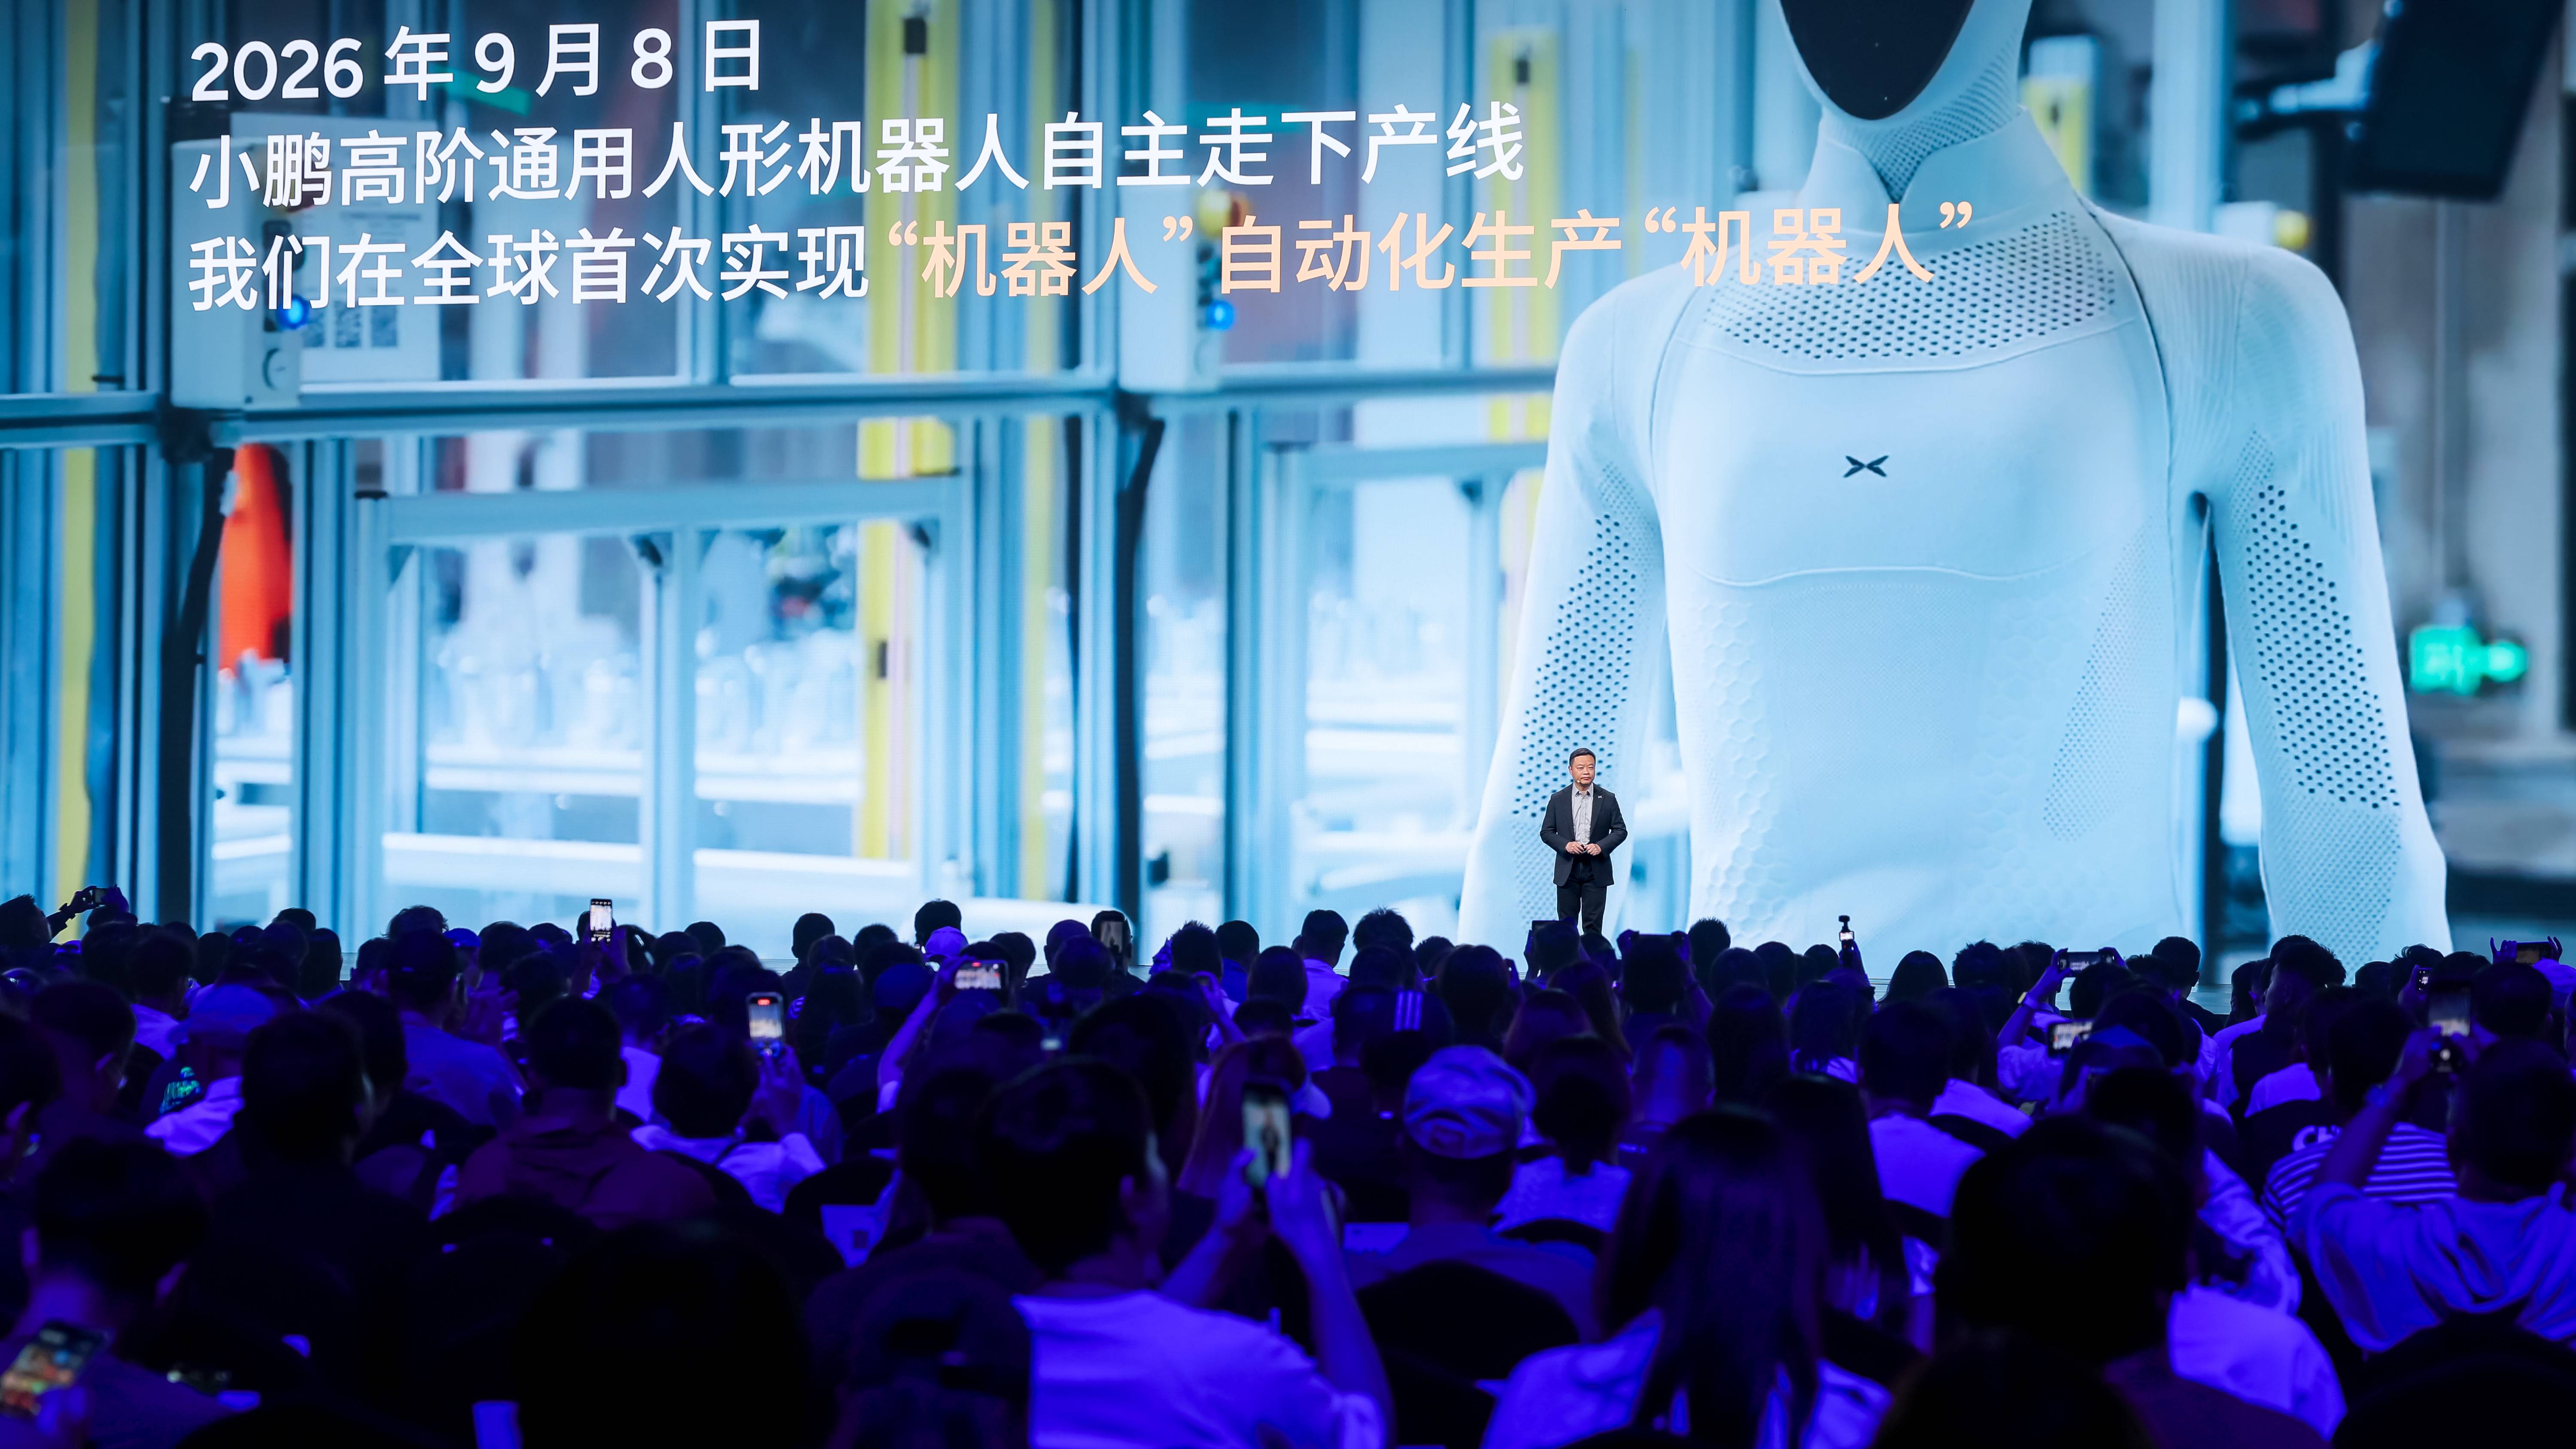
9月17日,北京798,小鹏G9L上市发布会。全场焦点本该是定价激进、配置下放的旗舰产品G9L,但何小鹏把开场的第一幕,分给了IRON人形机器人。
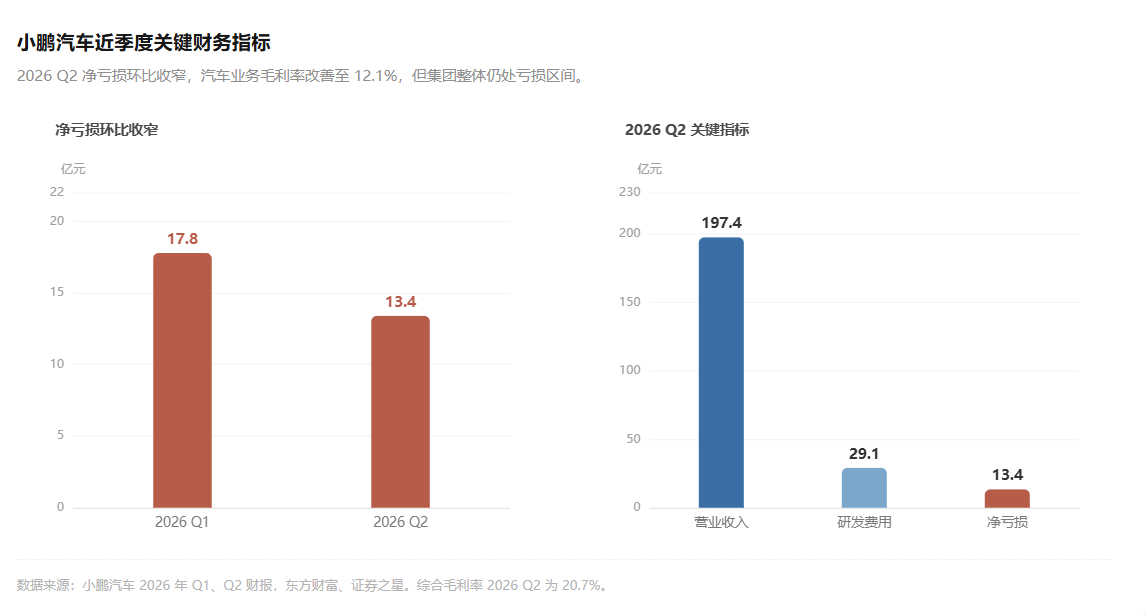
屏幕之上,IRON自主迈步,从自动化总装产线走下来,何小鹏对外宣告:全球首次实现“机器人制造机器人”,一条自动化率超80%的产线正式启用。值得一提的是,主攻“造人赛道”的鹏行智能已完成超9亿美元首轮融资,投后估值430亿元人民币,超过小鹏汽车集团市值一半。
图源:小鹏官方
纵然流量拉满,但资本市场对人形机器人的态度正在发生反转。
过去两年一级市场疯狂撒钱,大量样机企业仅凭演示视频就能拿到百亿估值;如今投资人开始追问真实订单、良率、复购率。
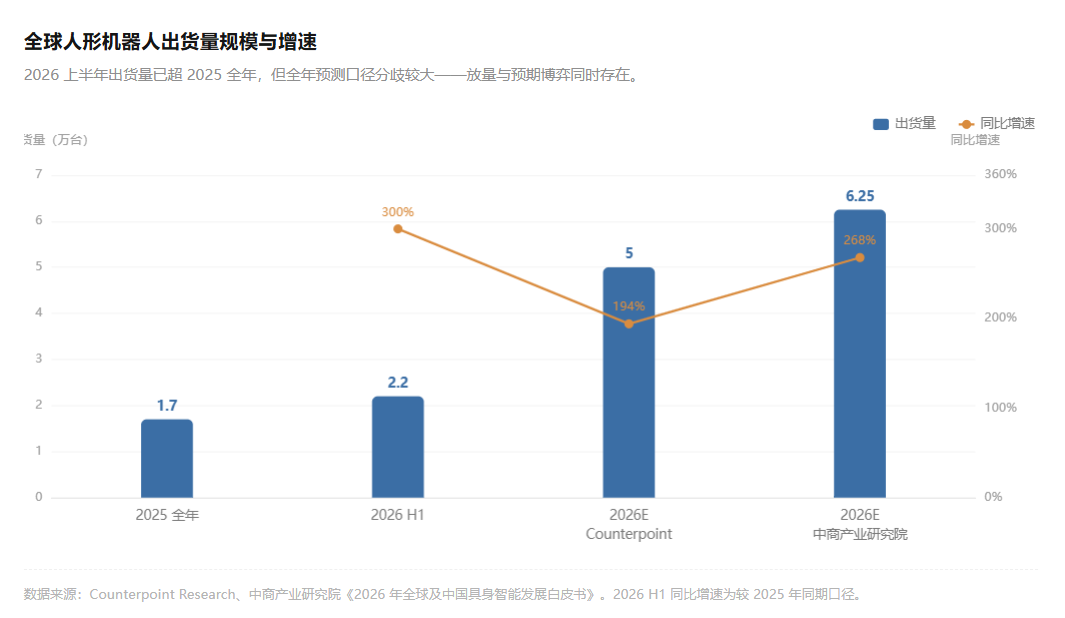
以宇树科技为例,其登陆科创板发行市盈率高达219倍,上市首日市值一度冲高至4449亿元,随后快速回撤,市值近乎腰斩,赛道情绪快速从狂热回归理性。
虎嗅制图
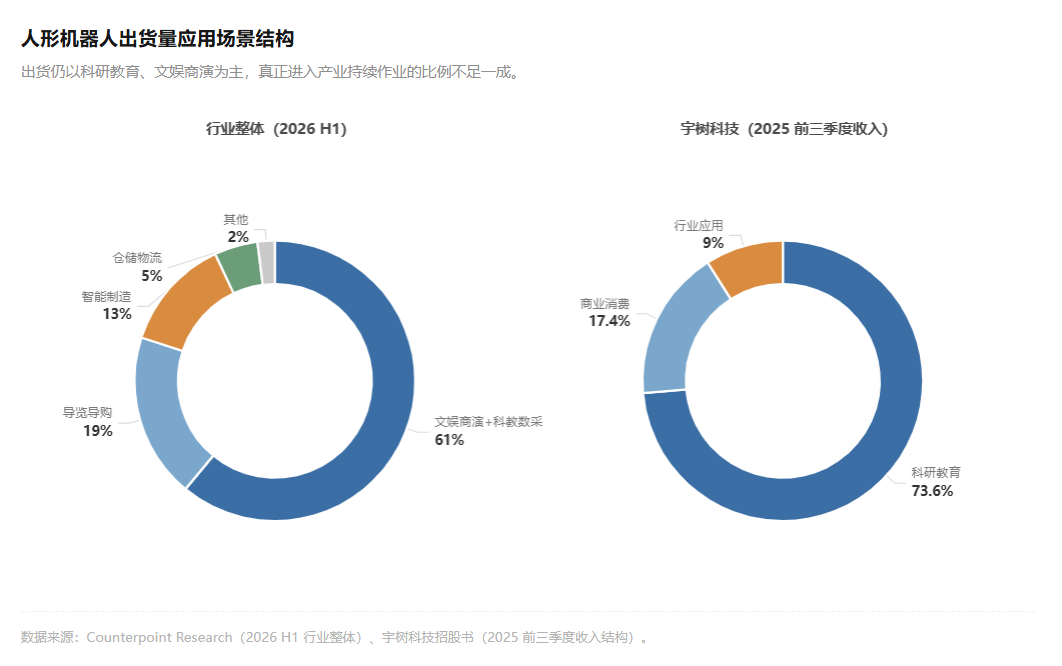
对此,业内有声音认为,宇树的基本面撕开了行业真相:绝大多数人形机器人出货流向高校科研、展会演示,真正进入产业持续作业的占比不足10%。
在这样的背景之下,作为车企跨界人形机器人的代表,小鹏手握造车工业体系、车规产线、9亿美元弹药,但产线落成,只是大考的开端。产线可以解决“造得出”,却解决不了造得便宜、能干好活以及有人愿意持续买单的三大灵魂追问。
行业泡沫退潮
过去两年,国内人形机器人相关企业超过150家,大量初创企业靠着跳舞、后空翻、握手的演示视频拿到大额融资,市场热衷于比拼参数、动作效果,把样机能力等同于商业化能力。
但2026年,泡沫开始刺破,宇树股价过山车只是冰山一角。优必选多年持续亏损,即便人形机器人销量增长,依然难以摆脱巨额亏损;特斯拉Optimus多次跳票,全球各家头部厂商,至今没有真正意义上万台级规模商业化落地案例。
虎嗅制图
残酷的现实摆在眼前:演示样机和量产商品,完全是两个物种。
一台演示样机,工程师可以一对一手工调校,出现故障随时停机修复;量产商品要求成千上万台本体,每一台动作一致性、可靠性、寿命都要达标。
在这一轮洗牌中,车企入局人形机器人被视作天然优势,小鹏是其中走得最快的玩家之一。
何小鹏在G9L发布会后的媒体群访更是直接表示:“人形机器人研发难度,大约是造车的20倍,硬件、软件、供应链、制造全链路都要重新啃硬骨头。”
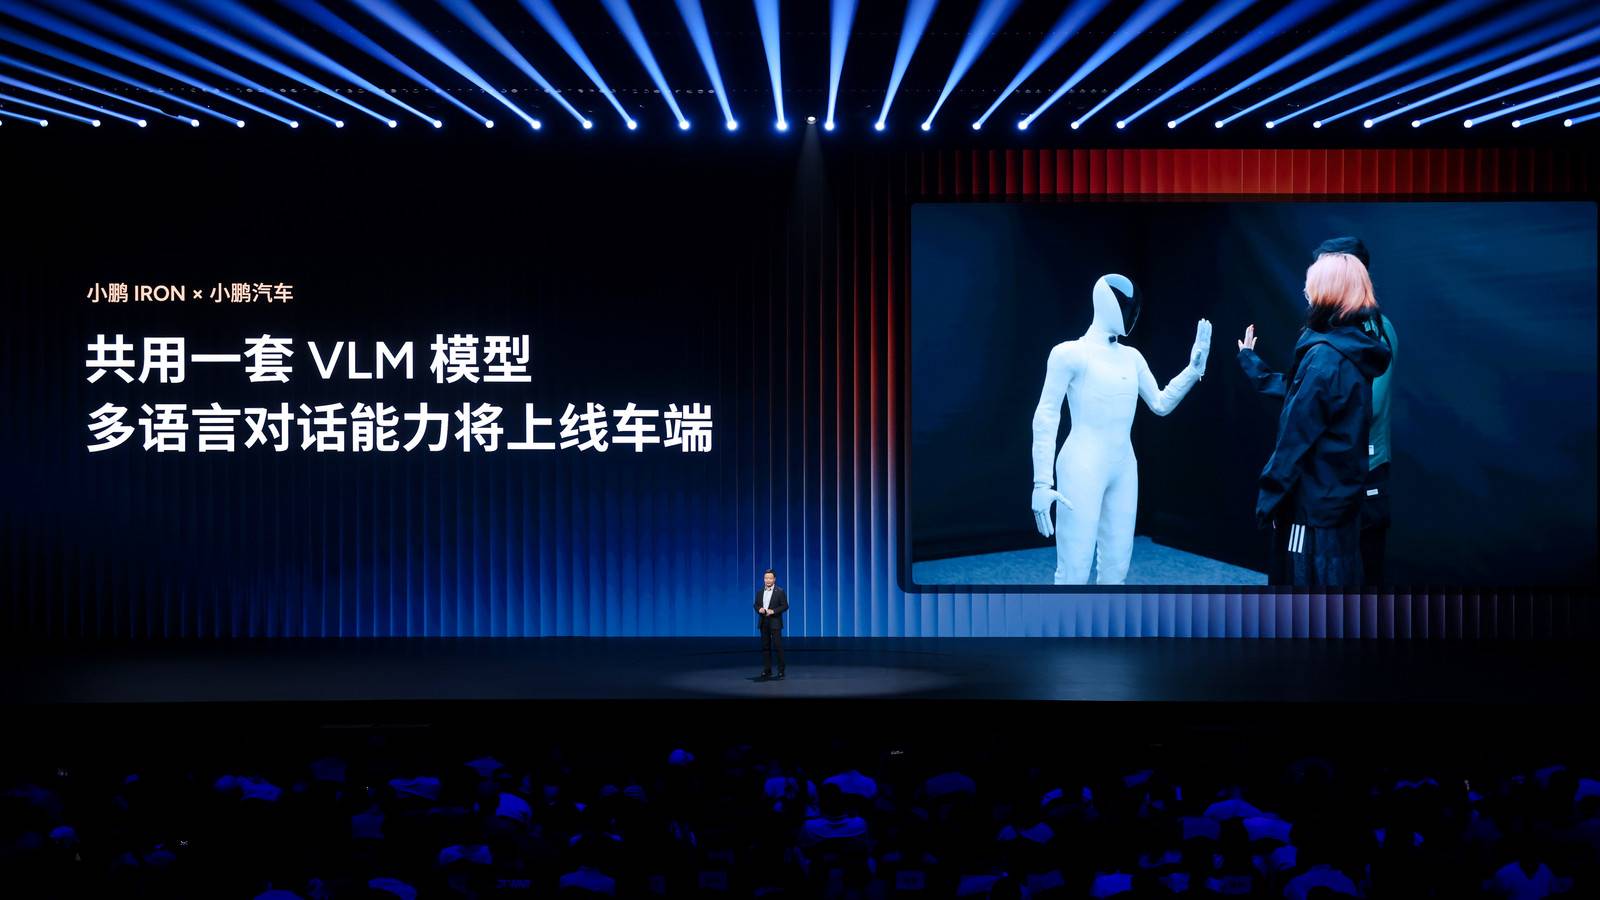
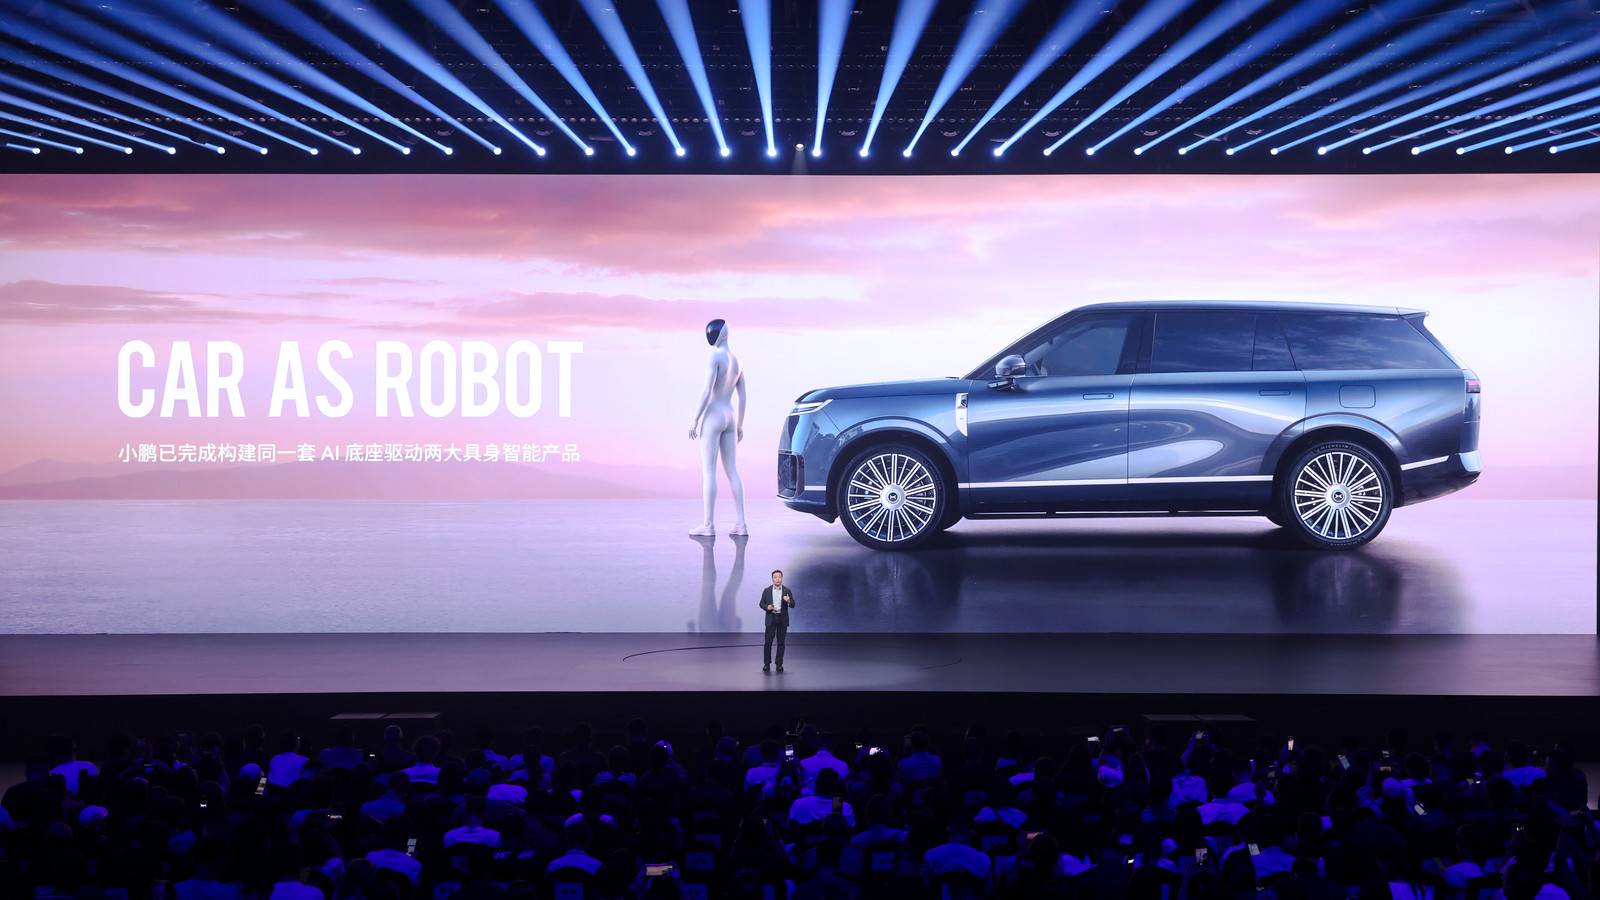
在实际落地维度,小鹏选择的解法,是把造车整套体系迁移过来:车规级品控、自动化产线、85%供应链与汽车业务重合,VLA、VLM大模型、中台架构和汽车同源,实现汽车与机器人同中台、同底层能力。
何小鹏接受采访;虎嗅拍摄
这一步是方向性的正确。过去人形机器人行业最大短板就是缺少成熟制造业体系,很多企业擅长算法与样机,但不懂大批量一致性制造。
小鹏把竞争从“秀动作”拉回到制造业常识,这是它区别于众多初创机器人公司最大底牌。
85%供应链重合,不等于85%零部件直接拿来就能用。电机、电池、域控制器、热管理可以复用汽车成熟供应链;而灵巧手、微型关节、指腕线束、柔性蒙皮这些机器人独有部件,完全没有车规积累,恰恰是卡脖子的15%,也是当前自动化产线无法覆盖、需要大量人工介入的部分。
小鹏的三重现实挑战
何小鹏在群访中将IRON的当前阶段,类比为2018年刚刚发布小鹏G3的关键时期。
但需要注意的是,从小鹏G3发布会亮相,到小鹏真正做到稳定大规模交付,中间走过整整八年。而小鹏给IRON定下的目标:2026年12月底启动量产,2027年全球规模交付,距离产线启用,留给工程验证的时间仅剩100天左右。
虎嗅制图
时间紧任务重,小鹏“造人”正面临以下三大挑战:
第一重:工程难度与时间窗口的矛盾
IRON全身76个自由度,单手21个自由度,硬件改动牵一发而动全身。群访中何小鹏举过一个细节:仅仅机器人头部摄像头FOV视场角微调,就会联动握手、弯腰、手部所有动作参数,每一处微小结构改动,都会带来一连串连锁问题。
回看行业前车之鉴:特斯拉Optimus反复推迟量产节点;全球各家厂商都经历漫长良率爬坡。人形机器人良率曲线无比陡峭,样机阶段良率可以忽略不计;小批量试产阶段,良率每提升一个百分点,都要投入海量时间、人力、资金。打通产线是一回事,把直通良率拉到可以商业交付水平,完全是另外一件事。
第二重:灵巧手尚未完成技术收敛
灵巧手是人形机器人完成真实作业的核心部件,同时也是成本黑洞。
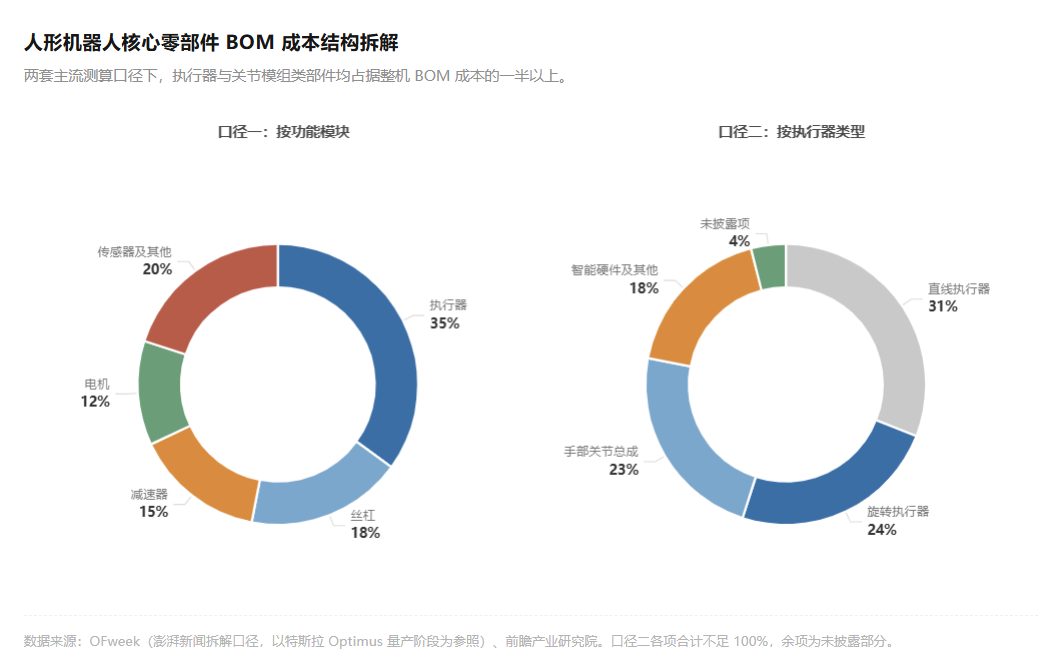
行业数据显示,灵巧手约占整机硬件成本的25%,关节模组合计占整机的50%左右,关节+灵巧手+丝杠三大件合计至少吃掉整机70%成本。
目前全球灵巧手多条技术路线并行,还没有形成统一标准化方案。握手、抓取小件这类看起来简单动作,背后需要海量硬件调校、具身数据训练。
灵巧手做不好,机器人只能做表演式动作,无法真正干活。在这方面,小鹏现阶段优先落地门店导购场景,很大程度上也是在回避灵巧手高强度作业带来的损耗与可靠性难题。导购场景更多是行走、对话、简单手势,不需要大量精细抓取任务。但如果未来要拓展工业、服务业真实作业场景,灵巧手始终绕不开。
第三重:内部试点撑不起大规模产能
IRON目前对外定位仍然是技术展示产品,还没有拿到外部B端付费客户的大额订单。
按照规划,IRON首批落地场景是小鹏自己的门店、园区,机器人站在展厅协助卖车。但车企自有门店属于封闭内部场景,容量十分有限。全国小鹏门店数百余家,就算每家配置两台IRON,总需求也就千台级别,完全消化不了未来产线的产能爬坡。
放眼行业,人形机器人真正能赚钱的B端场景依旧稀缺。工厂结构化场景对机器人可靠性、作业效率要求极高;服务业碎片化,客户付费意愿有限;家庭消费级市场还遥遥无期。
如果产线批量造出来机器人,却找不到外部客户采购,就会陷入“造出来,却卖不出去”的尴尬。硬件库存、折旧、维护成本会快速吞噬现金流。
图源:小鹏官方
更何况,车企跨界人形机器人,尽管拥有硬件制造、供应链管理、车规质量体系以及VLA视觉语言大模型的积累等优势,但也同样存在天生短板。
首先,具身数据积累不是造车的延伸。自动驾驶数据是车辆在道路上跑出来;而人形机器人需要海量手部操作、非结构化环境交互的具身数据。这类数据无法直接从汽车业务迁移,必须靠大量真机实地运行一点点积累。
其次,车企熟悉向消费者卖车,并少量服务企业客户;但服务业、工业机器人市场是高度碎片化B端市场,渠道、客户需求、服务运维体系和汽车行业完全两套逻辑。把一台机器卖给工厂、商业门店,后续安装、运维、维修、迭代,整套体系都要从零搭建。
算一笔盈亏账
鹏行智能430亿投后估值,寄托了资本市场对人形机器人万亿赛道的想象,但想象必须落地到冰冷财务测算。
虎嗅制图
我们基于行业公开数据,给IRON算一笔简化的盈亏账(测算为行业情景推演,非官方真实财报数据)。
成本侧
尽管小鹏可以初步将芯片研发和VLA智能辅助等固定摊销成本,归到汽车研发之中,但人形机器人同步涉及制造损耗成本。众所周知,人形机器人早期良率远低于汽车行业,汽车成熟产线直通良率可以做到95%以上;人形机器人小批量阶段,行业良率普遍在60‑75%区间,大量返修、报废会进一步抬升单机实际成本。
基于以上的成本考量,小鹏人形机器人想要将整机成本压到10‑20万区间,对标主流智能汽车价格带,那么将主要依赖规模效应,其将经过以下三个阶段:
小批量阶段(年产千台以内):核心零部件没有摊薄,单机硬件成本大概率维持40‑60万元区间;
年产5000台级别:依靠自研关节、灵巧手、供应链摊薄,硬件成本有望下压至25‑30万;
只有冲到年产万台以上,才有可能摸到15‑20万硬件成本目标。
这里关键约束是85%汽车供应链可以带来降本红利,但灵巧手、微型关节这15%独有部件,没有汽车规模红利,降本速度会显著慢于整车。
收入侧
在收入维度,何小鹏提出一个乐观判断:IRON单台全生命周期(硬件+软件订阅+服务)毛利会高于
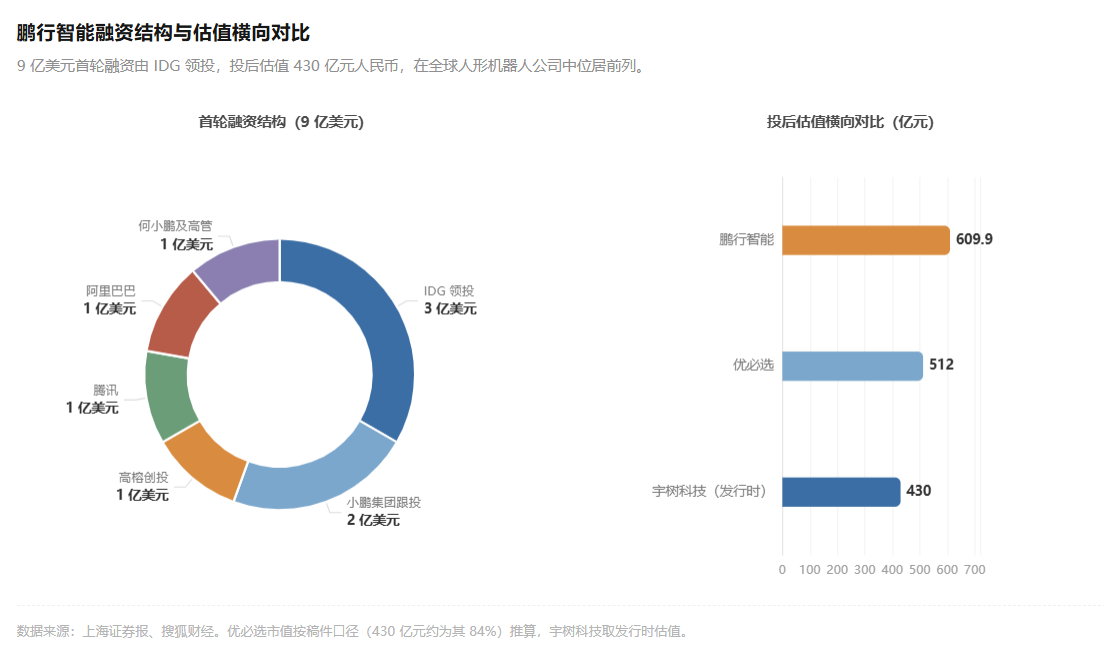
小鹏汽车整车业务,作为参考其汽车业务在2026第二季度的整车毛利率为12.1%。
那么,430亿估值参照以上毛利率数据,意味着鹏行智能未来需要至少实现40亿年度营收。按照单台30万售价测算,意味着每年需要交付1.3万台才能够匹配估值预期。
虎嗅制图
而2026上半年,全球全部人形机器人整机出货量也就2.2万台,其中相当一部分还是科研样机、演示机,并非商业付费订单。也就是说,想要兑现估值,小鹏的IRON要占据当前全球市场一半的出货量,这无疑是极高难度目标。
要知道小鹏机器人项目的融资协议附带约束:如果7年内鹏行智能无法完成合格IPO,投资人有权要求赎回股权,由此可见,时间并不是无限充足。更何况小鹏汽车本体同样承受压力:2026Q2集团净亏损13.4亿元,汽车业务刚刚进入改善周期,机器人业务不能无限消耗集团现金流。
图源:小鹏官方
当具身智能行业告别PPT时代,资本市场不会永久为演示能力买单,小鹏启用全球首条人形机器人自动化产线,把车规制造带入人形机器人赛道,把竞争拉回制造业的客观规律,这一步值得肯定。
但一条自动化产线,不等于商业化成功。在产线和商业成功之间,还有陡峭的良率曲线、尚未收敛的灵巧手硬件、稀缺的外部付费场景,还有430亿估值背后沉甸甸的财务命题。更何况,作为刚刚站稳脚跟的新势力企业,先造好汽车,再去别的赛道大展拳脚,才是硬道理。