加息之后,唱空有色的大V忽然多了起来,本人认真的看了几个,看看有没有道理,兼信则明,偏听则暗嘛,结果发现都是不讲数据的胡扯,比如色鬼们看中
紫金矿业,是因为他的成长性,但是这些大V认为紫金矿业过去是有成长性,但现在只能算一个普通的矿业周期股:价格涨它涨,价格跌它跌,它已经没有那种颠覆性的增量了。
他说:“紫金矿业当年只是一个县级小厂,后来做了一件对今天非常重要的事:2012年收购了刚果金的卡莫阿-卡库拉矿。那时铜价很低,很多矿亏损,国外大矿开始甩卖手里未开采的矿。当时他手里分毛没有,这种收购纯靠贷款,买完矿开始建设、开采,它运气特别好:卡莫阿-卡库拉投产的时候,正好赶上有色金属大幅上涨。如果那轮低迷再持续三年,紫金矿业都挺不住——财务成本老高了,你借的钱、买的设备都要付利息。但它一开始投产就撞上大运了,如果它投产的时候价格还在跌,怎么办?所以投矿就是赌博。你不能因为今天赌赢了,就说这有多牛。
紫金矿业过去为什么成长得快?因为它收购的矿正好进入开采期,又正好赶上价格大涨,产量在增加、价格在上涨,成长性当然强。但是卡莫阿-卡库拉这些矿都投产了,它未来的增量在哪?它当然还会有提升——多开几个矿坑、再收购一些小矿——但增长率已经远远比不上过去。过去是在矿特别低迷的时候买的,所以赚了。今天它要扩张,就得按今天的价格买矿,那不就回到"周期高点买矿"吗?下一个低点的时候,这些东西都得计提损失。所以,开矿和开发房地产没有本质区别,有人说"过去增长多少多少",我问他:姚明二十岁长到两米,四十岁能长到四米吗?”
看完这段文字,本人可以确信,这位大V根本没看过紫金矿业的基本面,可能连紫金有几个矿都不知道,就纯纯地信口开河。
紫金矿业近几年暴发性增长,和卡莫阿-卡库拉矿毛关系都没有,虽然他的资源量非常大,4千多万吨,接近总资源量的一半,但命运多舛,建设进度一直非常慢,搞了十几年,直到21年7月,一期才投产,而这时候紫金的业绩早就暴发,而卡莫阿-卡库拉矿还有二期三期在建设,一期赚的钱还不够建设的投入,等到24年底三期全部建成投产,25年又碰到进水事故,又要重新修复,今年的产能下修到30万吨左右,依然赚不了什么钱。
卡莫阿-卡库拉矿一直是紫金投资者心中永远的痛,品位这么好,产量也不低,却赚不了钱,怪只怪大股东运行能力差,紫金也只能干瞪眼,结果在这位大V眼里,卡莫阿-卡库拉矿成了紫金业绩暴发的功臣,真是哭笑不得啊。
那么,紫金成为矿业巨头后,是不是就失去了成长性,就象20岁2米的姚明,无法长到4米?
非也,因为紫金不是20岁的姚明,而是5岁的姚明,现在身高还不到1米,未来还有十年以上的成长期,长到两米以上。
以铜为例。
紫金根本不用去买什么铜矿,他现在的资源量足够他1倍以上的成长。
看看披露的信息
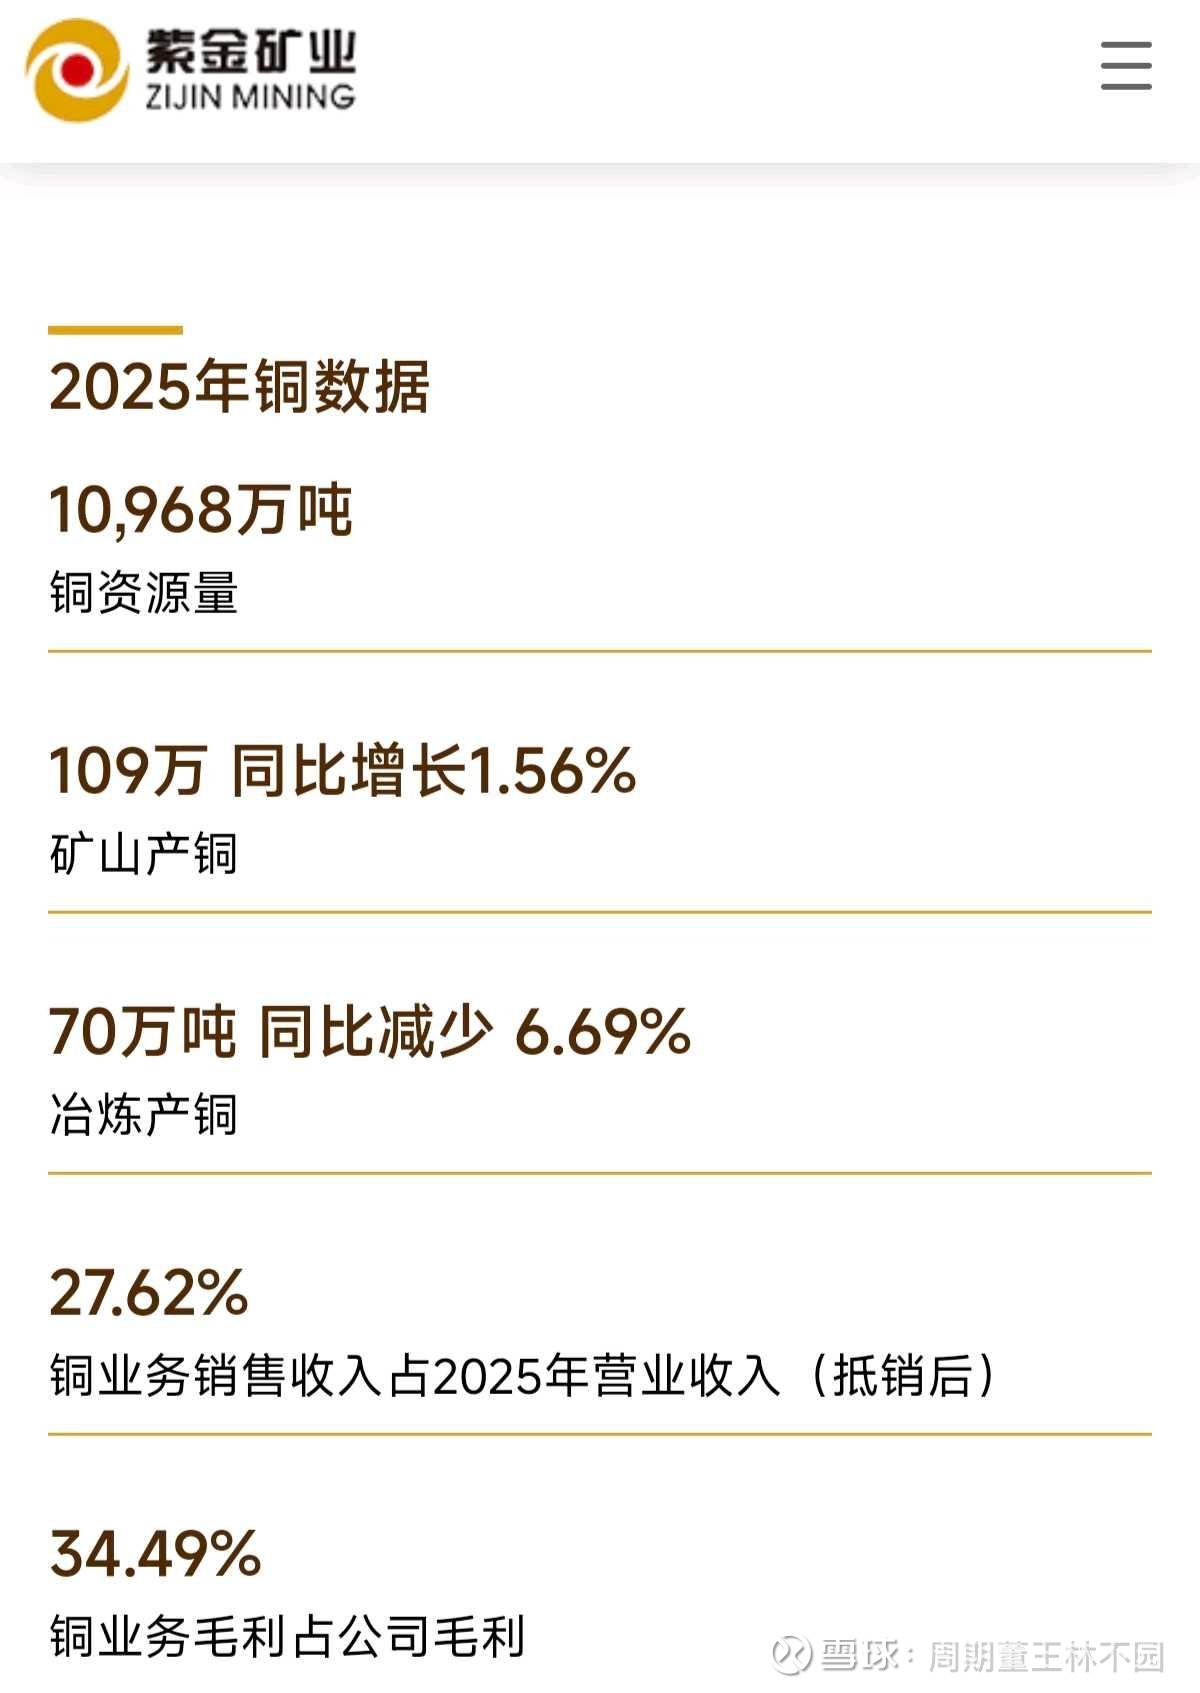
资源量10968万吨,现有产能只有109万,未来扩张到200万以上,还能开采50年,根本不需要去高位买矿。
产能扩张来自于几个大矿:
卡莫阿-卡库拉矿现产量只有40万左右,全部达产后形成80万左右产量,增40万。
巨龙矿产铜现30万吨。未来三期建成60万吨,增30万。
丘卡卢 - 佩吉铜金矿、博尔铜矿产铜29.6万吨、金8.1吨。正在加快推进年总产铜45 万吨改扩建工程,可增15万吨。
三家主力矿山合计增加85万吨。
未来开发的有白河铜钼矿、朱诺铜矿、雄村铜矿、哈玛格泰铜金矿,全部建成投产,可形成60万以上产能。
合计增加145万吧,总产能254万。
从现在的109,到未来的254,这样的成长性还不够高吗?
届时,紫金矿业很可能超越必和必拓,成为铜矿老大。#股票# #林不园# #日本央行加息至1.25%创纪录,不排除连续加息# $铜陵有色(SZ000630)$ $洛阳钼业(SH603993)$
本话题在雪球有187条讨论,点击查看。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>