博客 报亭 音乐
我的阅读
    4个月扔出150亿,宁王寻找下一个铁王座

    本文来自微信公众号: 凤凰网科技 ,作者:凤凰网科技,编辑:董雨晴


    摘要:


    车企往电池里走,宁王往电池外走。


    凤凰网科技《风眼观察》出品


    39.9%的全球市占率,抵挡不住宁德时代当下下跌的股价趋势。


    这背后是车企正一个...

    本文来自微信公众号: 凤凰网科技 ,作者:凤凰网科技,编辑:董雨晴


    摘要:


    车企往电池里走,宁王往电池外走。


    凤凰网科技《风眼观察》出品


    39.9%的全球市占率,抵挡不住宁德时代当下下跌的股价趋势。


    这背后是车企正一个个从“宁王”的电池包里走出来,理想停了,小米换了。但另一边,宁德时代也在把钱投向芯片、机器人、DeepSeek和数据中心。


    车企往电池里走,宁王往电池外走。这场反向突围背后,是一个更核心的问题:当电池越来越像一门可以被比价的制造业,宁德时代还能不能守住它的定价权?


    一个月累计下跌24%,宁德时代遇到了什么


    打开理想最新一辆L9的电池包说明书,你会发现一个意料之中的变化,里面已经找不到宁德时代四个字了。


    最近一段时间,资本市场也在给出判断,就在9月16日,宁德时代再次下跌3.81%,最近一个月累计下跌近24%,距离5月的历史高点已跌超三成。遥想今年5月,交出历史最佳财报的宁德时代,盘中触及467.34元/股的上市以来最高价,对应总市值约2.12万亿元,如今市值已回落到1.42万亿,仅四个月回落了7000亿。


    图|源自Wind


    作为A股最优质的龙头之一,宁王为何突然跌得如此惨烈?


    市场给出的理由并不复杂:锂价、产能、监管,以及一个越来越明显的变化——理想和小米等车企,正在减少对宁德时代的依赖。


    9月7日,理想汽车正式宣布,自研电池已经在L8、L6、i8上搭载,并将继续向全系车型推进。新一代理想MEGA、理想i9等车型也将陆续从宁德时代电池切换到理想自研电池。就连目前的L9,也已经申报了换装自研电池的新车公告,预计明年正式切换。


    小米也在做类似的事情。新上市的小米澎程N70和N90,没有继续沿用宁德时代的电池,而是搭载小米龙甲电池系统,电芯则由中创新航、欣旺达等供应商提供。
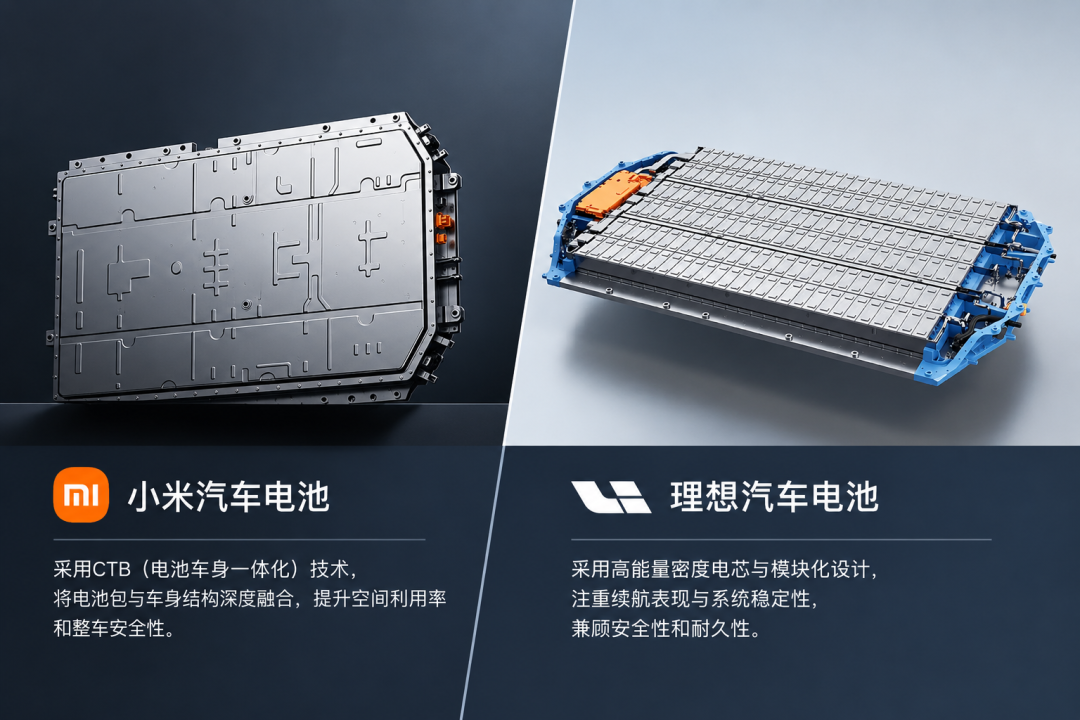

    图|左为小米龙甲电池,右为理想自研电池


    这意味着,车企正在一点点减少对宁德时代的依赖。


    可问题是,宁德时代并没有失去它的市场地位。今年上半年,宁德时代全球动力电池装车量达到242.7GWh,同比增长25.3%,市占率升至39.9%,继续排名全球第一。同期,公司实现营业收入2769.17亿元,同比增长54.8%;归母净利润432.84亿元,同比增长42%。


    也就是说,一边是市场份额继续扩大、利润继续增长,而另一边却是股价持续下跌。


    既然“宁王”还在增长,资本市场到底在担心什么?


    尽管宁德时代的电池销量依旧亮眼,但市场已开始担心:如果越来越多车企都开始自己掌握电池技术,未来,宁德时代还能不能继续像过去一样,成为新能源汽车产业链里那个绕不开的供应商?


    车企往电池里走,宁德时代往电池外走


    以前汽车厂商把电池理解成:买一个标准化的动力总成。这造就了“宁王税”的本质。但当车企自己也开始研究电池,这笔税就没那么好收了。


    现在,5C、6C甚至更高倍率充电、低温性能、续航、热管理、电池安全、智能BMS、能量管理等技术,越来越直接决定一辆车的产品力。


    这也是为什么理想开始自己做电池系统,小米推出自己的龙甲电池。除了省下一笔采购成本,更重要的是,车企不愿意把决定消费者体验的核心部件,完全交给供应商。


    但另一边,宁德时代也没有停在原来的电池生意里。


    凤凰网科技注意到,车企和宁德时代正在进行一场反向突围:前者开始向电池内部深入,后者则试图摆脱对电池单一业务的依赖。
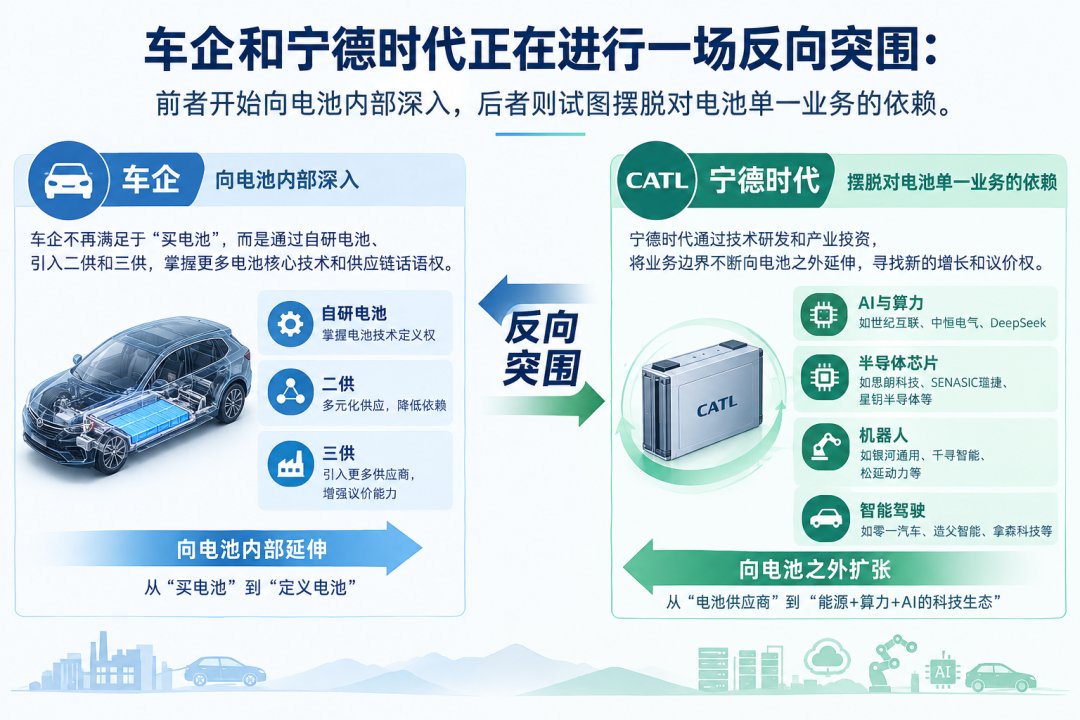

    图|车企和宁德时代正在进行一场反向突围


    这几年,宁德时代的投资版图,已经明显超出了传统电池产业链。从半导体芯片、机器人、智能驾驶,到AI算力基础设施,它一直在通过溥泉资本、问鼎投资、晨道资本等平台持续下注。


    其中,AI算力是最明显的一条主线。


    凤凰网科技梳理发现,仅今年4月至5月,宁德时代及其关联方就在AI算力基础设施领域,前后投入超过100亿元。


    4月,宁德时代以约41亿元增资中恒电气控股股东,间接持有上市公司17.42%的股份;一个月后,宁德时代关联方又以约64亿元收购世纪互联最多38.1%的股份,成为第一大股东。前者做数据中心高压直流供电设备,后者则是数据中心及算力基础设施服务商。


    一边是电,一边是算力场景。长江证券分析师张韦华此前在研报中指出,AI大模型运营成本中,电力成本占比可达60%~70%。宁德时代看中的,显然不只是AI带来的算力需求,更是算力背后巨大的能源需求。


    换句话说,它试图把自己在电池、储能和电力管理上的能力,向AI算力基础设施延伸。


    从DeepSeek到机器人,宁王在寻找下一个“高议价权”


    更值得注意的是,宁王甚至投向了AI产业链的最上游。


    今年6月,宁德时代体系参与了DeepSeek的首轮融资,出资规模约50亿元,其中包括宁德时代和溥泉资本。


    凤凰网科技进一步穿透DeepSeek首轮融资的持股结构发现,宁德时代并非简单参投。在DeepSeek首轮融资中,新设持股平台杭州程砺持有DeepSeek约8.52%的股份;向上穿透,宁德时代通过问鼎投资持有杭州程砺约11.7%的份额,关联的溥泉资本另持约5%。


    也就是说,宁德时代体系合计持有杭州程砺约16.7%的份额。按照持股比例简单计算,对应DeepSeek约1.4%的间接权益。


    类似的布局还出现在半导体、机器人和智能驾驶领域。


    在半导体芯片领域,宁德时代投资了思朗科技、SENASIC琻捷、星钥半导体、芯迈半导体等;在具身智能领域,则押注银河通用、千寻智能、松延动力、众擎机器人、萝博派对等公司;智能驾驶领域还有零一汽车、造父智能、拿森科技等。
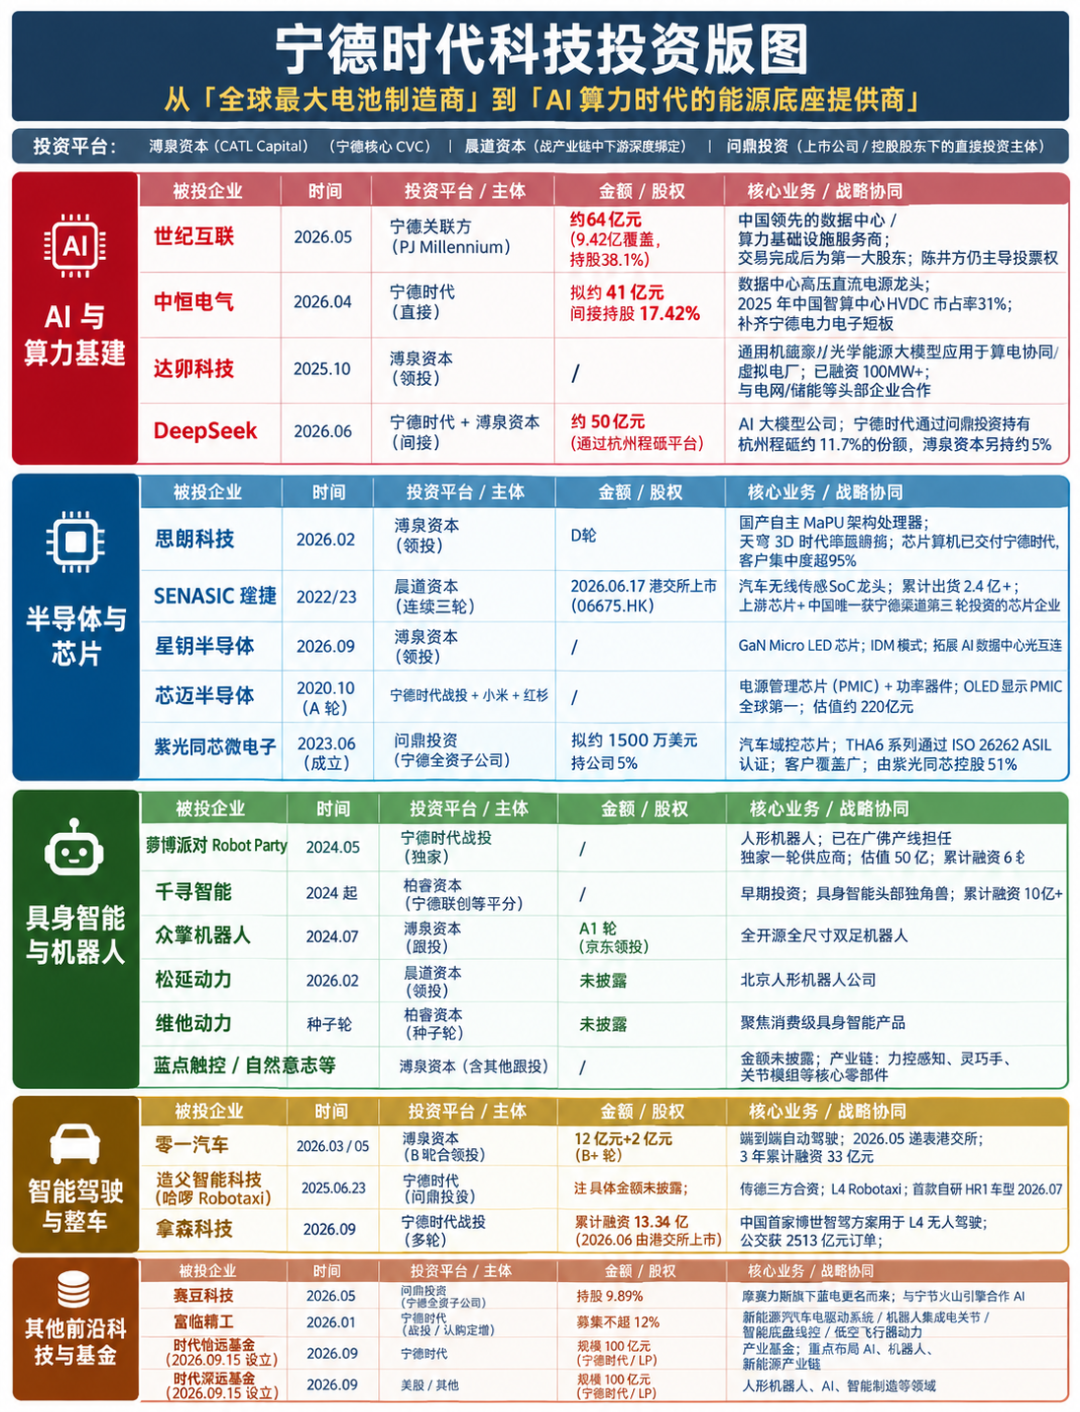

    图|宁德时代科技投资版图,数据来自公开报道


    从电池到芯片,从机器人到自动驾驶,再到DeepSeek和数据中心,宁德时代似乎正构建一个从能源生产、储存,到算力基础设施,再到AI、机器人和智能汽车终端的科技生态。


    把这些投资放在一起看,宁德时代的意图就清晰了:它正在为电池业务之外的增长和议价权提前寻找落点。


    车企正在通过自研电池、二供和三供,降低自己对单一电池厂的依赖;宁德时代则通过技术研发和产业投资,把业务边界不断向电池之外延伸。


    两边其实都在做同一件事:把产业链里最有价值的部分,尽可能握在自己手里。


    这也解释了资本市场关注的重点,并不是宁德时代今天还有没有客户。39.9%的市场份额依然说明,它在动力电池制造领域拥有巨大的规模、技术和成本优势。


    真正的问题是:当车企越来越懂电池以后,宁德时代还能不能继续拥有过去那样的定价权?


    如果未来车企掌握电池定义权,而电池厂商之间开始围绕成本、良率和规模展开竞争,那么“宁王税”自然会受到压缩。


    宁德时代此时大举布局AI、芯片、机器人和智能驾驶,或许也是在提前回答这个问题——如果电池越来越像一个可以被比价的制造业,它就必须提前找到下一个能够产生高议价权的地方。
    恒帅股份:公司机器人相关业务尚未形成规模化订单

    9月17日消息,恒帅股份(300969)近日接受机构调研时表示,在人形机器人领域,公司依托谐波磁场电机技术,已针对直线关节电机、旋转关节电机、灵巧手电机等品种开展定制化开发,并与国内外客户进行需求匹配及样件送...

    9月17日消息,恒帅股份(300969)近日接受机构调研时表示,在人形机器人领域,公司依托谐波磁场电机技术,已针对直线关节电机、旋转关节电机、灵巧手电机等品种开展定制化开发,并与国内外客户进行需求匹配及样件送样,正陆续对接客户推进定制方案,但规模化订单及业绩贡献时间需视客户项目进度确定,建议关注后续公告。截至当前,公司机器人相关业务尚未形成规模化订单,短期内不会对公司经营业绩构成重大影响。

    恒帅股份:公司机器人相关业务尚未形成规模化订单
    恒帅股份在机构调研时称,依托谐波磁场电机技术,已针对人形机器人的直线关节电机、旋转关节电机、灵巧手电机等开展定制化开发,与国内外客户进行需求匹配及样件送样,正推进定制方案,但相关业务尚未形成规模化订单,短期内...

    恒帅股份在机构调研时称,依托谐波磁场电机技术,已针对人形机器人的直线关节电机、旋转关节电机、灵巧手电机等开展定制化开发,与国内外客户进行需求匹配及样件送样,正推进定制方案,但相关业务尚未形成规模化订单,短期内不会对公司经营业绩构成重大影响。

    恒帅股份:公司机器人相关业务尚未形成规模化订单
    36氪获悉,恒帅股份近日接受机构调研时表示,在人形机器人领域,公司依托谐波磁场电机技术,已针对直线关节电机、旋转关节电机、灵巧手电机等品种开展定制化开发,并与国内外客户进行需求匹配及样件送样,正陆续对接客户推...
    36氪获悉,恒帅股份近日接受机构调研时表示,在人形机器人领域,公司依托谐波磁场电机技术,已针对直线关节电机、旋转关节电机、灵巧手电机等品种开展定制化开发,并与国内外客户进行需求匹配及样件送样,正陆续对接客户推进定制方案,但规模化订单及业绩贡献时间需视客户项目进度确定,建议关注后续公告。截至当前,公司机器人相关业务尚未形成规模化订单,短期内不会对公司经营业绩构成重大影响。
    具身智能迎来全球产业跃迁,开放合作方能共赢

    (本文作者为 节点财经,钛媒体经授权发布)

    文 | 节点财经,作者 | 金叶 

    昨天,银河通用董事长尹方鸣作为中国具身智能的唯一代表,受邀参加上合组织数字经济论坛,在国家领导人和一众外国首脑面前发表《推动具身智能...

    (本文作者为 节点财经,钛媒体经授权发布)

    文 | 节点财经,作者 | 金叶 

    昨天,银河通用董事长尹方鸣作为中国具身智能的唯一代表,受邀参加上合组织数字经济论坛,在国家领导人和一众外国首脑面前发表《推动具身智能世界级核心突破》主旨报告。

    他在论坛上呼吁,以上合组织为纽带,深化中国与成员国之间的具身智能产业协作:一方面输出成熟的技术底座与产品方案,另一方面结合各国本土制造业、服务业需求,联合当地产业伙伴共同打磨适配本地的机器人解决方案,构建开放共赢的跨国产业生态。

    面对OpenAI等企业百亿重金押注具身智能,尹方鸣代表银河通用给出的应对也很明确:不被杂音带偏,主动扛起重任,把中国优势用足,走通“硬件、数采、模型训评、边缘端部署、场景落地”的闭环,去撬动具身智能大模型的下一个关键进展。

    换句话说,这场全球产业跃迁,合作共赢才是正路。

    因为在不久前,有一份测试报告在圈内引发震动:

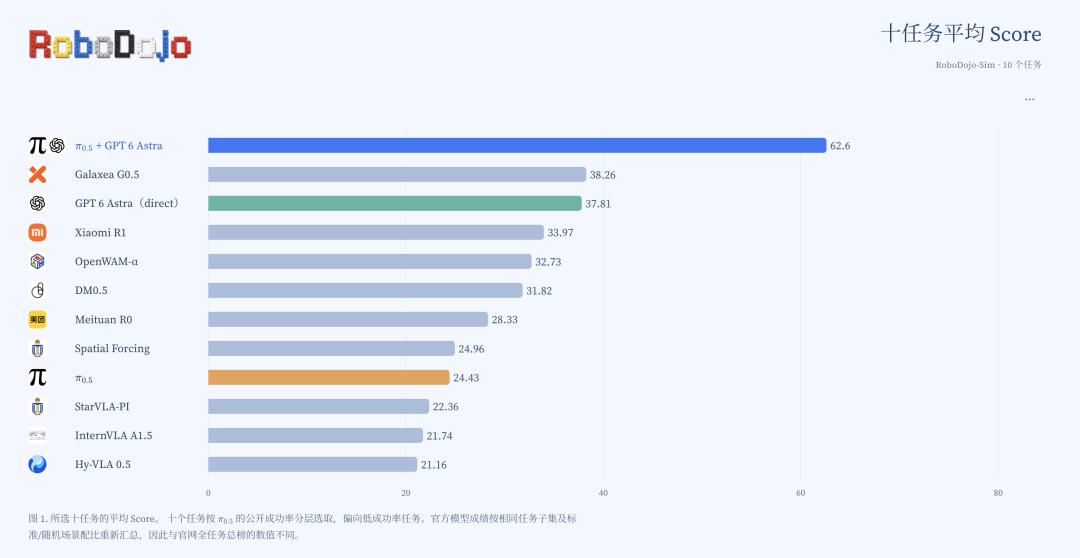
    OpenAI的GPT-6 Astra与π0.5组成混合架构,在机器人评测基准Robo Dojo的十个双臂任务上跑出62.60分、48%成功率,接近公开榜单第一名的两倍。

    其中π0.5是基于物理空间交互及动作先验的大模型,GPT-6是偏语义理解的图文大模型;GPT-6负责“做什么、对不对”,π0.5负责“在物理空间里怎么做”。

    据了解,这份测试报告的撰写者来自银河通用团队,第一作者是银河通用创始人兼CTO王鹤教授的博士生,整个测评是一套严格对齐的闭环控制对比实验。GPT-6 Astra发布不到两周,最先系统测出它能力边界的,是来自中国的工程师。

    这份由中国团队完成的评测,既揭示了美国大模型在具身操控上的泛化突破,也说明美国在具身智能“大脑”层面的突破速度,比我们想象的要快。

    OpenAI等企业正砸下百亿重金布局具身智能,越是在这个时候,越应如尹方鸣在上合论坛所倡导的那样,行业需要团结,国家与国家之间更应合作共赢。少一些口径的内耗,多一些闭环突破,中国具身智能才能真正走向世界级核心突破。

    考题之变:OpenAI,带来了现实压力

    发改委最新数据显示,国内人形机器人相关企业已超150家,半数是初创或跨界玩家。据行业第三方统计,2026年上半年行业融资322笔,钱在往头部集中,前5家占了约37%,前20家合计约七成。

    热度之下,考题已经变了。

    “机器人能不能动起来”不再是终点,“机器人能不能低成本、持续地干活”才是答案。对企业的衡量,也正从样机数量、融资额,转向模型泛化能力、运行可靠性、单位作业成本。

    WAIC、WRC、世界机器人运动会上的展示,本质上都在回答同一个问题:离开遥控之后,机器人能否独立完成一项完整任务。全自主烤面包、商超理货、药房拣选被反复呈现,并非因为这些场景足够“酷炫”,而是因为它们检验的是持续作业能力。

    企业分化也已经很明显:有些企业在工业、零售、医疗领域披露了订单和场景验证;也有企业蹭热度,样机演示做得漂亮,业务却落不了地,宣传口径和实际能力对不上。

    有业内人士对《节点财经》表示,具身智能要建立可核验的作业能力评价体系,把竞争拉回到模型能力、数据沉淀和工程落地上来。

    从产业发展阶段来看,具身智能仍处在战略投入早期:真机高质量数据不够、大模型与本体协同难、量产成本高,是横在行业面前的三道坎。

    而这三道坎里,数据是最底层的那道:无论是语义泛化还是物理交互,能力根源都是数据。数据规模越大、质量越高,模型的能力边界就越宽;数据闭环越快,模型迭代就越快。没有足够的数据,再聪明的“大脑”也难在物理世界里稳定干活。

    所以,GPT-6 Astra让国内具身产业面临一个更现实的问题:业内人士透露,OpenAI已花费百亿人民币购买上了千万小时量级的具身数据,超过中国任何一家具身公司。

    当OpenAI用数据规模推高模型上限,国内具身智能要回答的,是“有没有足够多、足够好、能反哺模型的数据”。

    数采之辨:数据不是交易,是生产资料

    数据是具身智能的燃料,这一点已经成为行业共识,但很多人没意识到它的生产资料属性。

    截至2026年6月,全国建成投用约70个具身数采中心,武汉、北京、上海等地均有布局,德国、瑞士也在建设大型机器人实训场地。

    特别是“政府搭台,企业唱戏”的模式已不鲜见。例如,优必选Walker S系列中标了超过7.5亿元的数据采集订单,智元与地方国资成立至少30家合资公司,甚至出现合资公司反向采购的案例。

    智元机器人CTO彭志辉曾公开表示,当前具身可用真机数据与互联网语料之间还差着好几个数量级。

    所以数据采集中心的建设并不是洪水猛兽。今天中国具身智能的发展,需要由公共场景与耐心资本双轮驱动,带动数据采集、模型迭代,最终形成真实作业闭环。

    《节点财经》查阅工信部、国资委专项行动文件后发现,政策本身明确鼓励组建创新应用联合体,聚合多方联合攻关,提出到2026年底凝练百个以上高价值场景、带动万台级常态部署。

    具身智能是复杂系统工程,很难靠单家企业打通全链条。国资出耐心资本、公共端开放真实场景、科研院所协同攻关,本就是硬科技产业化的常规路径。项目成色如何,关键看能否形成真实作业闭环、技术是否在迭代,而不是看参与的都是谁。

    一些数采项目重硬件采购、轻数据闭环运营。钱花出去了,数据能不能用起来,才是真正的分水岭。

    而看企业成色,可以继续追问三个问题:定价是否公允?有没有持续复购?有没有数据闭环?这三件事指向的,是全栈能力。例如,银河通用联合北京大学、宁德时代共建具身智能大模型北京重点实验室,今年3月已在宁德时代工厂完成上百台部署,走的正是这条路。

    定价之尺:大脑值钱,全栈更值钱

    数据采集的闭环价值被确认之后,一个新问题随之而来:如果“大脑”将成为下一轮定价的核心资产,它的长期价值该如何衡量?这样的企业,到底该值多少钱?

    不久前,财新数据在 WRC 2026 期间发布《具身智能长期价值指数》,提出七维框架:具身大模型能力、数据基建、软硬耦合、技术布局前瞻性、商业化落地质量、人才密度与进化速度、生态位。翻译过来就是:不看一时卖了多少台,而看模型强不强、数据厚不厚、软硬件配不配合、技术卡位靠前与否、落地实不实、人才迭代快不快、生态位稳不稳。

    为什么大脑值钱?先看看美国资本市场怎么定价。Figure 估值 390 亿美元,Skild AI 单轮融资 14 亿美元,特斯拉计划投入 200 亿美元发展机器人业务。而 OpenAI 亲自下场做机器人“大脑”,等于用 GPT-6 Astra 给这条价值线做了背书。美国资本给“大脑”定的价,远高于给“身体”定的价。

    国内资本市场仍有不少人,拿着旧尺子量具身智能企业:套 PE、套 PS,问卖了多少台、收入多少。这把尺子量传统制造业可以,量具身智能,量不出全栈企业的长期价值。

    例如宇树科技上市后股价大幅震荡,总市值一度冲高至四千余亿元,随后回落。交易所公开数据显示,上市初期可交易流通股占比很低,筹码有限,二级市场博弈自然放大了波动;再叠加市场对赛道远期空间和商业化采购预期的变化,股价坐了过山车,但这并不说明产业基本面发生了反转。

    真正要看的是宇树的目标——全栈,因为在本体之外,宇树也正在发力大脑,这才是最应该关心的问题。

    所以,给硬科技建立适配的耐心资本评价体系,应该把个股波动和产业基本面切分开,考核更应该盯着模型实力、数据资产、规模化作业这些硬指标。

    现在,具身智能兼具软件大模型、高端硬件双重属性,海外市场向来参照远期产业潜力估值,简单套用传统制造业的市盈率、市销率,会低估全栈型企业的长期价值,但脱离实际落地的概念泡沫同样要警惕。

    特别是未来一两年,具身智能行业可能被运营时长、复购率、单位经济性重新排序。届时再回看今天的争论,不过是定价体系换代时的一点杂音。

    反倒是GPT-6 Astra 发布不到两周,就被中国团队系统测出能力边界,这是提醒行业重回技术突破的铃声:尺子已经换了,接下来该比的,是谁先在技术上跑到前面。

    更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App

    合肥经开区新能源汽车的产业“风云”:三足鼎立,雨林共生

    三十多年前,第一代“经开人”打下第一根桩基时,脚下没有现成赛道,只有一片待开垦的“荒地”。

    三十多年后,合肥新桥新兴产业示范区里,蔚来全球“灯塔工厂”的智能电动汽车驶下产线,80%制造场景由AI自主决策;在另一...

    三十多年前,第一代“经开人”打下第一根桩基时,脚下没有现成赛道,只有一片待开垦的“荒地”。

    三十多年后,合肥新桥新兴产业示范区里,蔚来全球“灯塔工厂”的智能电动汽车驶下产线,80%制造场景由AI自主决策;在另一边,大众安徽MEB工厂内,1200余台机器人以毫米级精度完成全自动焊接。

    这不是底特律,也不是沃尔夫斯堡,而是合肥经开区——一处正在被重新定义的汽车制造高地。

    从0到1,再到100,这片土地上早已铸就了茂密的汽车产业雨林;国际巨头、造车新势力与自主品牌“三足鼎立”,“大树”之下灌木丛生。

    三十多年风雨,合肥经开区与产业链企业一起成长,也共同见证“风云”。合肥经开区讲述的,早已不止于汽车产业的跃迁,更是一个开发区如何以产业定力穿越周期、以生态逻辑重塑产业链的实践样本。

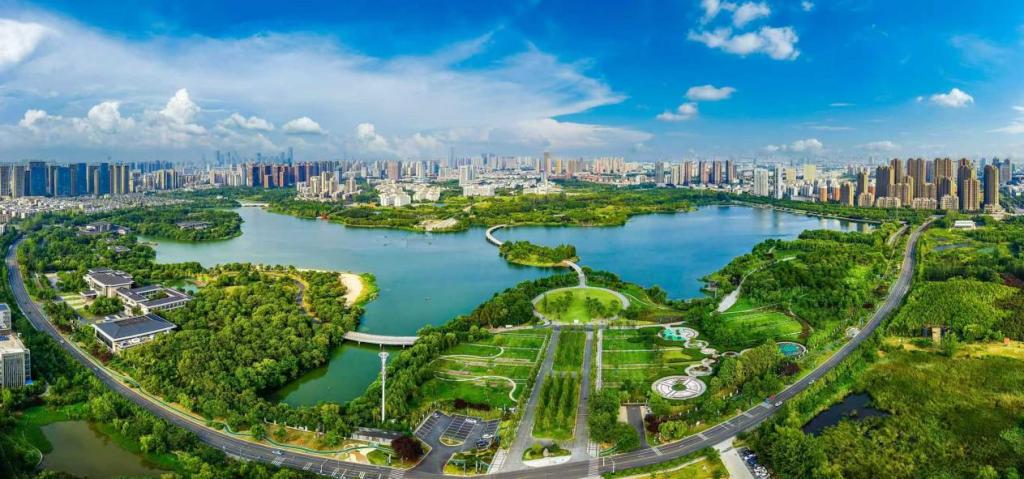
    合肥经开区翡翠湖风景;合肥经开区党政办 供图

    “三足鼎立”

    合肥经开区集聚了大众安徽、蔚来、江淮三家整车龙头企业,形成国际巨头、造车新势力、自主品牌“三足鼎立”、竞相发展的独特格局。这一格局并非市场自发演进的偶然产物,而是合肥经开区以战略定力谋划产业变局、以制度创新重塑产业版图的必然结果。

    大众安徽的落地生根,是合肥经开区“引得进、留得住、长得大”招商逻辑的生动注脚。2021年4月,大众汽车(安徽)新能源汽车项目正式落户合肥经开区。大众汽车集团在此成立首个专注于新能源汽车的合资企业,打造集研发、测试、制造、销售、核心零部件配套于一体的全产业链生态体系。从2021年7月MEB(模块化电驱动平台)工厂破土动工到首款车型于2023年投产,仅用了短短18个月,这是“合肥速度”在全球汽车工业坐标系上的刻度。

    如今,大众安徽在合肥经开区的布局,已从一座整车工厂延展为覆盖研发、测试、制造、销售的全产业链生态。

    让合肥汽车真正“名声大噪”的,蔚来是关键落子。2020年4月,合肥经开区引入蔚来中国总部落户。从2018年第一辆车下线,到2026年初第100万辆车下线,蔚来在合肥完成了一场从“生存”到“领跑”的蜕变。

    蔚来F2工厂是全球领先的全链路数字化智能工厂,从收到订单到整车下线仅需14天;新桥二工厂是新晋全球“灯塔工厂”,80%制造场景由AI自主决策。自研的“天探”“天瞳”系统,实现无人化整车质检,3分钟完成千余项车辆功能检测;自研的神玑芯片,是全球第一颗车规5纳米智能驾驶芯片,已在量产车上全面搭载。园区配套的第二电驱工厂拥有全球领先的扁线定子产线,玄钻、玄机等自研工业平台让故障响应时间缩短60%。市场的回应最为直接:今年1至7月,蔚来品牌销量位居40万元以上高端汽车市场不分能源形式第一名。

    作为合肥造车历史的见证者,成立60年的老牌车企江淮汽车,不仅是新能源汽车产业最早的“吃螃蟹者”,也是安徽省投资蔚来、助推大众落地的重要产业基础。江淮是安徽造车最初的印记——老一辈江汽人曾靠双手造出安徽第一台载货汽车。如今,江淮已推出全球首款钠离子电池量产车型,还与华为合作造车百万元级别的尊界;其汽车更是远销全球130多个国家和地区,中高端轻卡出口连续十余年位居行业第一。江淮的转型本身就是一部中国汽车工业的进化史。

    国际巨头、造车新势力、自主品牌车企在合肥经开区三足鼎立、竞相发展,这背后是合肥经开区以产业规划锚定方向、以政策工具精准滴灌、以制度创新破除壁垒的系统性作为。

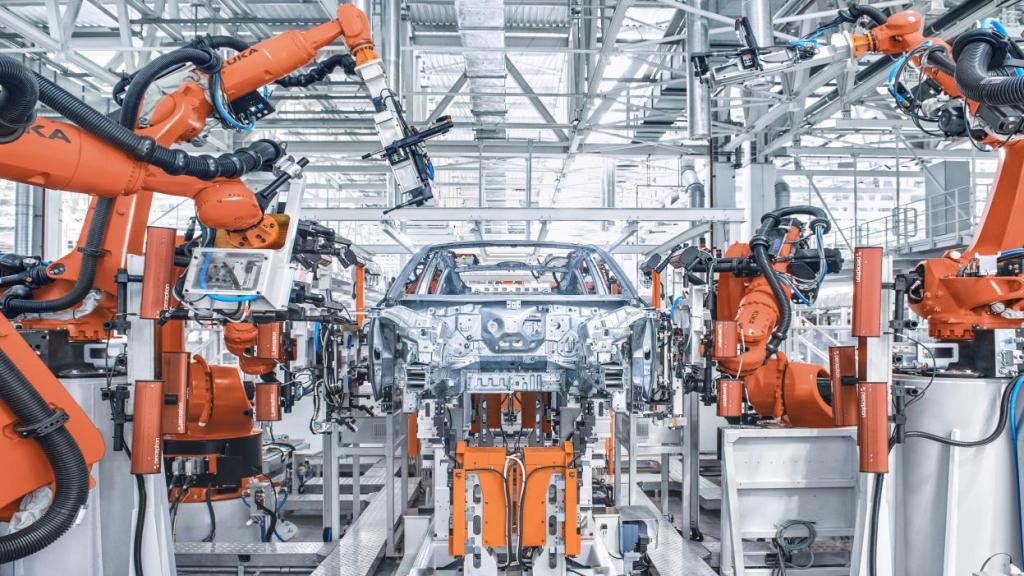
    新桥智能电动汽车产业园蔚来车身车间。合肥经开区党政办 供图

    链式生长

    如果说三家整车龙头是合肥经开区新能源汽车产业的“参天大树”,那么根系深处,是一片由上百家配套企业构成的产业雨林。独木不成林,想要产业如雨林般茂密生长,离不开肥沃的土壤与精心的养护。

    数据是最好的注脚:2026年上半年,全区实现汽车产量39.2万台,同比增长22%;其中新能源整车产量24.9万台,同比增长52.4%;智能网联新能源汽车产业产值844.4亿元,同比大幅增长48.8%。新能源整车制造加速奔跑的背后,是一条被用心“养护”出来的成熟产业链。

    澎湃新闻注意到,合肥经开区成立了新能源汽车产业专门的团队,与龙头企业合作联合绘制产业图谱,瞄准核心配套企业实施靶向招引。2025年,全区新签约新能源汽车产业链重点项目33个,总投资254亿元;2026年上半年持续深耕,攻坚重点项目6个,总投资约50亿元。从“延链补链强链”的主动出击,到“一企一策”的精准服务,合肥经开区以产业链思维谋篇布局,把每一个环节的缺失当作必须填补的拼图。

    依托三大龙头整车企业的辐射效应,合肥经开区围绕三电系统、汽车电子、智能驾驶、智能座舱等核心赛道,已集聚产业链上下游企业超146家。保隆科技、国轩高科、亿纬锂能、神玑芯片、上声电子、晟泰克电子、钧联电子、延锋彼欧等优质配套企业在此扎根生长;前后端服务领域,蔚来保险经纪总部落地,能驰、德凯等专业汽车检测机构集聚,先进制造与高端服务深度融合的产业新格局日渐清晰。

    每一个落户经开区的企业,都是这片生态中的关键一子。

    深耕汽车声学领域三十余年的上声电子,是国内领先、全球知名的汽车声学系统方案服务商,客户覆盖大众、福特、特斯拉、蔚来等国内外主流车企。公司布局自研声学芯片、全景声算法、主动降噪等前沿技术,可为车企提供整套智能座舱声学解决方案。2026年车载扬声器全球交付1.1亿只,全球市场占有率提升至15.8%,稳居国内行业第一梯队。

    上声电子相关负责人告诉澎湃新闻,公司在合肥经开区的布局从落地到量产,一路得到多方支持。2026年上半年实现产值2.23亿元,同比增长437%。“政府不仅把我们引进来,更在用工保障、能源配套、物流协调等方面给了实实在在的支持,让我们能安心搞研发、专心拓市场。”

    同样在合肥经开区茁壮成长的,还有合肥晟泰克汽车电子股份有限公司。这家国家专精特新重点“小巨人”企业,专门从事汽车智能化关键传感器及系统集成解决方案,主要产品涵盖车载摄像头、超声波雷达、毫米波雷达、车身域控制器和自动驾驶控制系统,为奇瑞、比亚迪、江淮、北汽等国内20多家主机厂配套。

    为了更好地满足新能源汽车的智能需求,晟泰克尝试不断延伸产品功能与使用场景,比如当汽车路过水洼坑地时,雷达能即时检测水深数据,为驾驶人员提供更全面的行驶方案。“我们希望能在新能源汽车产业强链、补链、延链方面积极作为,为加快推进合肥新能源汽车产业快速发展贡献自己的力量。”晟泰克相关负责人表示。

    三棵大树撑起了产业的天际线,但真正让这片土地生机盎然的,是树下那146家配套企业形成的“灌木丛”——它们彼此依存、相互滋养,共同构成一个生生不息的产业生态系统。

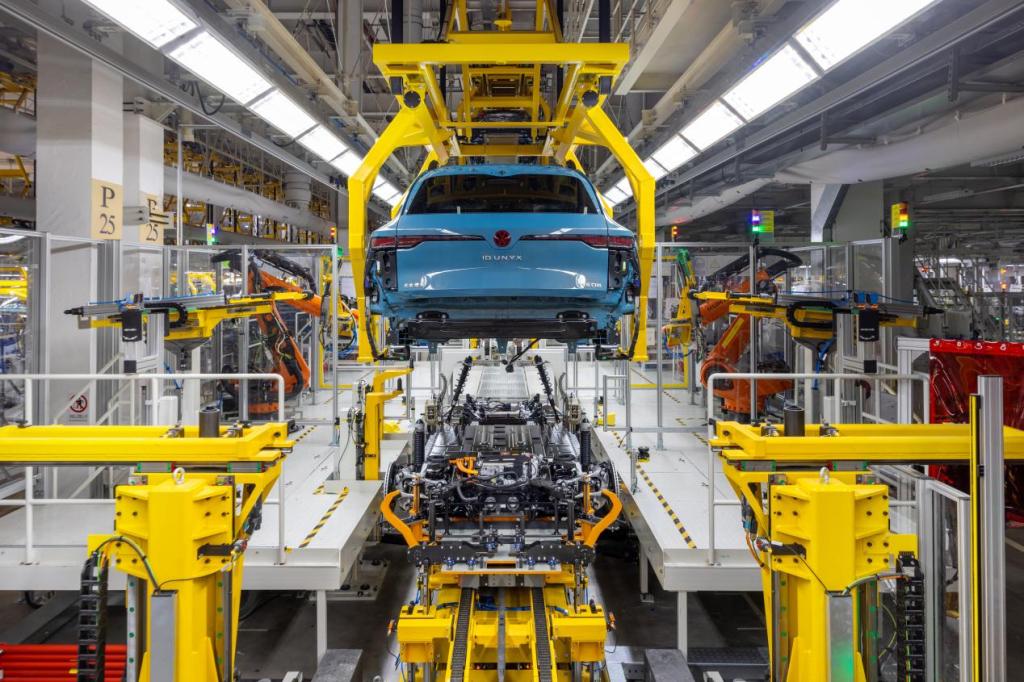
    新桥智能电动汽车产业园汽车总装合装线车间。合肥经开区党政办 供图

    创新升级

    比起追求数量,合肥经开区更追求产业质量。

    1993年建区时,从零开始打拼,合肥经开区喊出“开放开发,再造新合肥”。当前合肥经开区的发展进入第四个“10年”。从开荒到茂密的生态雨林,合肥经开区和企业共同成长,已经跃然成为“安徽工业第一区”。连续四年稳居全国经开区前十,合肥经开区2025年GDP劲增14%,全年进出口总额突破2000亿大关,生产性服务业营收突破3000亿大关,规上工业产值逼近5000亿元。2026年上半年,全区GDP增长更是超过20%。

    新能源汽车成为合肥经开区参与国际竞争、服务国家“双碳”战略的耀眼名片,助力安徽打造“万亿级智能网联新能源汽车产业集群”。如何进一步“提档升级”?复制规模早已不是“标准答案”,合肥经开区选择了一条更艰难但也更可持续的路:构建“乔木参天、灌木丛生、土壤肥沃”的产业雨林。而雨林生生不息的密码,在于产业创新与科技创新的深度融合。

    龙头企业是创新的“压舱石”。2023年,大众集团投资约10亿欧元,在合肥经开区设立大众汽车(中国)科技有限公司,这是大众集团在德国总部以外最大的研发中心;蔚来投资设立汽车科技公司,每季度研发投入约30亿元,研发投入全省第一。从“人工判”到“数据算”,从“车找人”到“车自检”,这也映照出中国制造从“自动化”走向“智能化”的深层逻辑;江淮汽车技术中心持续夯实自主品牌研发根基,乘商并举,是产品谱系最为完整的自主品牌研发中心之一。

    澎湃新闻获悉,目前合肥经开区已聚集产业链研发人才超1.5万人,人员规模占合肥市高端汽车研发人才总数的约50%。

    今年6月,蔚来先进制造新桥二工厂成功入选最新一批全球“灯塔工厂”。在短短六年的时间里,合肥经开区点亮了六座“灯塔”,更是覆盖家电、快消、PC、新能源汽车四大支柱产业。这种密度之高,在全国开发区中屈指可数。

    创新的触角,也在向产业链深处延伸。安徽江淮松芝空调有限公司研发的新一代R290热泵系统,能让冬季新能源汽车制热能耗降低42%,大幅缓解北方车主的续航焦虑。这家国家级专精特新“小巨人”企业,客户覆盖蔚来、奇瑞、华为尊界等知名车企。企业每年研发投入超9000万元。从整车的灯塔之光,到零部件的隐形冠军,创新从来不是龙头企业的独角戏,而是整条产业链的协奏。

    2026年,合肥经开区提出了一个极具雄心的目标:全力建成全省首家营收过万亿元的开发区。“全球智造芯能极”的轮廓,正在变得日益清晰。

    真正的竞争力不来自土地的出让、政策的优惠,而来自对创新的执着、对产业的深耕。当每一条技术路线都被鼓励探索,每一次跨界尝试都被包容试错,产业雨林才能生生不息。这才是一个开发区从“大”到“强”,成为真正的“全球竞合者”的底气所在。

    💾

    追觅四大赛道 IFA 首秀:一套技术,四个出口
    图片
    追觅在 IFA 上展出的不是四条产品线,是一套技术的四个出口。

    作者|张勇毅

    编辑|郑玄

    去年一年,全球扫地机器人的出货量约 2412 万台。同一年,全球人形机器人的出货量约 1.8 万台。两个数字都来自 IDC,...

    图片
    追觅在 IFA 上展出的不是四条产品线,是一套技术的四个出口。

    作者|张勇毅

    编辑|郑玄

    去年一年,全球扫地机器人的出货量约 2412 万台。同一年,全球人形机器人的出货量约 1.8 万台。两个数字都来自 IDC,中间差了 1300 多倍。

    带着这两个数字走进今年柏林的 IFA 主会场,这种体感上的反差就更明显了。

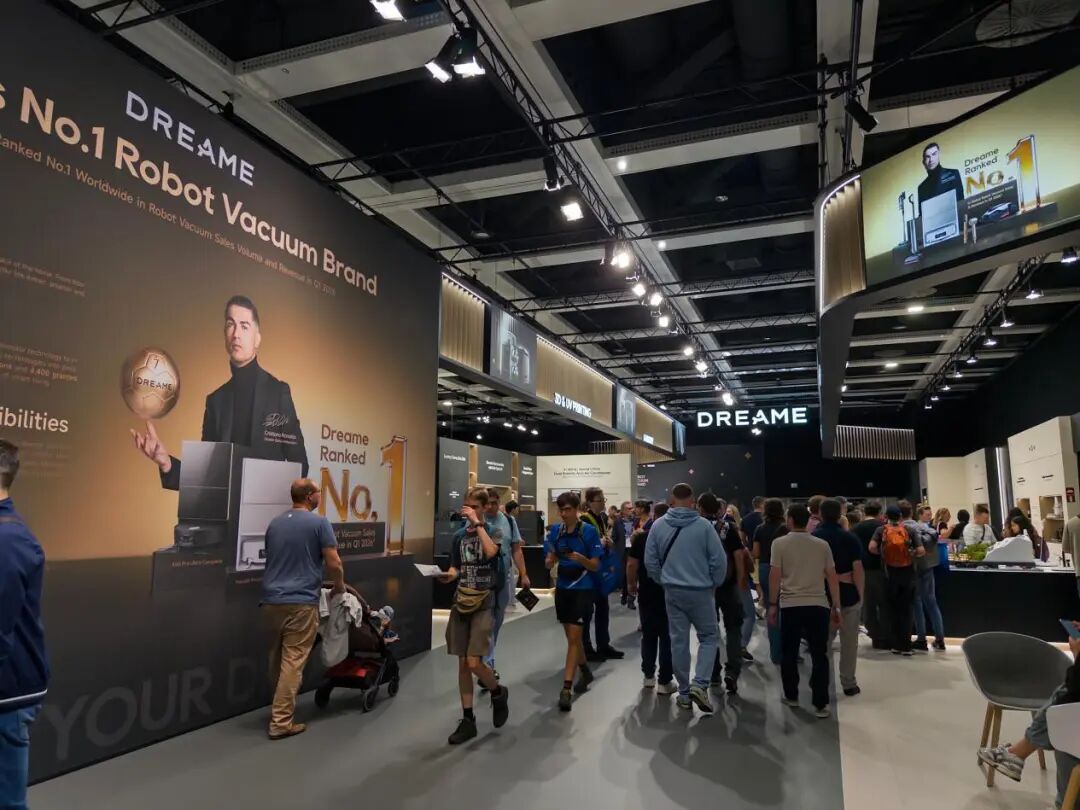
    IFA 官方今年搭了迄今最大规模的人形机器人展示平台,主题是「未来已来」,机器人走秀也排进了每天的日程。转到清洁电器区,几家中国清洁品牌的展台上,扫地机器人长出了手和腿:有会爬楼梯的,有伸出机械臂往墙角边缘的。

    追觅的展台是这个领域中把这件事做得最极致的选手之一:从带机械臂的割草机、能自己跟着人走的高尔夫球包车,到一副外骨骼、一台正在叠衣服的工业机器人,还有两台处于研发阶段的家庭服务机器人 ECHO,四块业务第一次被摆在同一片地毯上。

    这也是追觅今年 6 月宣布聚焦智能家庭、户外庭院、智能出行、具身智能四大赛道之后,四块业务第一次同台。

    在 IFA 追觅展台现场前,第一眼看到的是四种不太相干的机器。看第二眼会发现,它们共用的东西比不同的多。

    图片

    割草机、球包车、机器人,第一次同台|图片来源:极客公园

    01

    家里、院子里、路上

    四块业务里,追觅现在最厚的一块还是智能家庭。IFA 上追觅展出了上百款家用产品,从扫地机、洗地机到风扇、吹风机和擦窗机器人。

    今年这些产品上的新技术,几乎都对着家里那几个老问题:边角、低矮空间、不同的地面材质,还有跨房间的移动。对应的答案是 180℃ 的蒸汽、能往外探 18 厘米的机械臂、会自动切换干湿滚刷的洗地机、往墙边外伸的探洗滚刷,以及一台叫 TriForm 的三形态洗地机器人,它可以自己在地上跑,也可以拆下来当手持洗地机和吸尘器用。

    这项业务今年在市场上拿到的结果,是四块里最硬的。IDC 今年 6 月发布的一季度数据里,全球扫地机器人出货 656.3 万台,同比增长 29.4%,追觅以 155.5 万台、23.7% 的份额排在销量第一,销售额份额 28%。

    到上半年结束,按 IDC 季度跟踪报告,追觅品牌的销量份额 21.7%、销售额份额 25.8%,加上旗下 MOVA 品牌之后分别是 26.1% 和 31.2%,两项都是全球第一。

    这两组数字里有一个细节:销售额份额一直高于销量份额,说明追觅卖出去的扫地机均价高于市场平均,份额第一是靠贵的机器拿到的。扫地机之外,追觅的洗地机到今年 5 月累计出货超过 1000 万台,这是追觅自己的数字。

    这些数字背后,做扫地机这件事本身带来的改变,首先体现在规模上:2412 万台只是全球一年的出货,装进家里跑着的存量以千万计,它们每天在真实的客厅和厨房里建图、避障、找充电桩。很难找到第二种自主移动机器人有这个部署量。

    其次是场景。追觅累计服务了 4200 万户家庭,家庭环境的复杂程度是实验室造不出来的,沙发腿、拖鞋、电线、宠物,每一样都是机器在用户真实场景中必须学会应付的东西。一项技术在几百万个客厅里跑过,和在一个测试间里跑过,是两回事。

    扫地机是一年一代的品类,一项新技术要么让下一代产品卖得更好,要么被市场淘汰,反馈周期短到以季度计。

    户外庭院是四块里增长最快的一块。IDC 的数据里,2025 年全球割草机器人出货 199.2 万台,同比增长 63.8%,是家用清洁机器人里增长最快的品类之一。

    在 2024 年 11 月到 2025 年 10 月,追觅是全球激光雷达割草机器人销售额第一。这个品类指向的产品路线和扫地机是同一条:用扫地机上练熟的传感器去割草。追觅自己公布的数字是今年前五个月割草机销售额环比增长 240%,欧洲市场销量同比增长 106.4%。

    IFA 上这部分追觅展出的新产品,是 MOVA 品牌的 AstraX 机械臂割草机器人,它的机械臂可以贴着草坪边缘修剪,做到 0 厘米贴边,同台的还有面向户外庭院的泳池机器人。

    智能出行这块业务,追觅从 2021 年就开始做了,品牌叫 NAVEE。它反而是今年追觅生态在 IFA 展台中最靠前的一个,据现场介绍,产品已经进入 60 多个国家和地区,服务了 100 多万用户,在欧洲高端电动滑板车市场的份额位居前三。对它来说,6 月的聚焦是回到一块已经跑了五年的核心业务。

    这三块业务在 6 月 18 日那份说明里被放在了一起。追觅在宣布聚焦四大赛道的同时公布了一个数字:今年 1 到 5 月主营业务收入同比增长 80%。这也很能说明追觅的转型战略:资源往已经跑通的业务上集中。

    02

    拆开看是同一套东西

    追觅把撑起四块业务的技术归成三层,分别叫全域感知系统、家庭通用模型和智能控制系统,对应的是机器怎么看世界、怎么想事情、怎么动手。三年前追觅解释「广义机器人」时用的是传感、处理、执行三个词,三角没变,每一层里装的东西变了。

    三层的成熟度并不一样。动手这一层发展最久;看世界这一层是最近三年攒出来的,从激光雷达一路走到占用网络;想事情这一层处于研发阶段,一部分能力已经装进了在售的扫地机,更多的还在研发中。

    图片

    展墙上的三层:看世界、想事情、动手|图片来源:极客公园

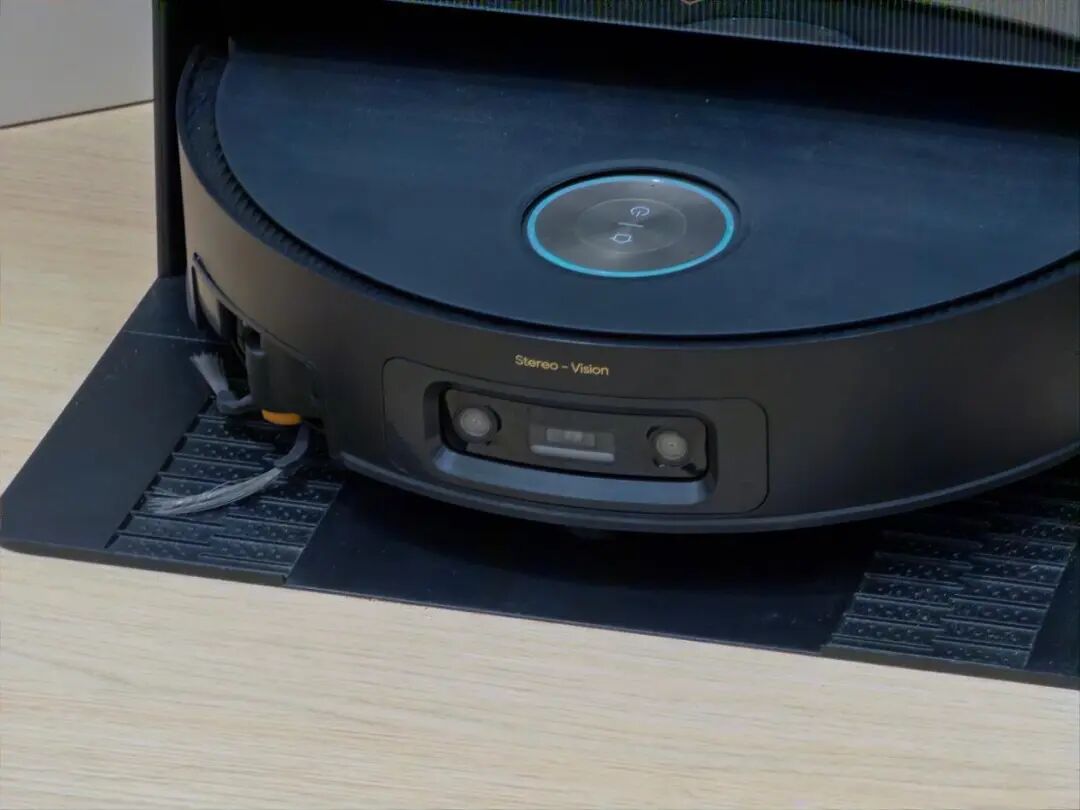
    看世界的这一层,先在扫地机上换了好几代眼睛。现在的主力方案是主动双目,两只摄像头之间多一个红外投射器,往白墙和纯色桌面上投出纹理,让机器在没有纹理的地方也能判断远近。

    这套眼睛后面接的是占用网络。这条路线最早用在自动驾驶领域,把周围的空间切成一格一格逐格判断,追觅把它搬进扫地机,格子切到 1 厘米。它支撑的是追觅份额里最贵的那部分旗舰产品竞争力:高端扫地机之间拉开差距,第一件事就是避障。

    眼睛在扫地机上练好之后,开始往别的身体上装。割草机今年用上了自研的 96 线激光雷达,户外的草坪、树根和坡度是室内没有的场景,反过来逼出了新的传感器。

    研发中的 ECHO 用的还是那套主动双目,只是这回它判断的不是地上的电线,而是手要抓的那件衣服离自己多远。

    图片

    两只眼睛中间那颗,是红外投射器|图片来源:极客公园

    「想事情」的这一层是三层里最新的、也是最需要时间验证的一层。追觅把它称为「家庭通用模型」,这一整套概念中,其实装着三种不同场景的模型:一种听得懂人话、能推理,按追觅的说法已经在扫地机的语音控制里落地;一种看图理解空间和物体关系,追觅的计划是下半年进扫地机新品;还有一种把看到的和听到的直接变成动作,即将在研发阶段的 ECHO 上运行。

    这三种在追觅的口径里分别叫 MLLM、VLM 和 VLA。它们今天支撑的业务只有智能家庭,而且只支撑了一小部分,这一层的成熟度要靠时间和出货量来评价。

    动手的这一层是追觅起家的本事:马达。每分钟 20 万转的高速数字马达先装进吸尘器,后来是扫地机、洗地机、吹风机,同一套做马达的能力再往下走,就是关节模组,也就是机器人的肌肉和关节,追觅现在的关节模组从 10 牛米到 525 牛米,小的装在手腕上,大的装在髋膝上。

    2023 年,追觅的扫地机第一次伸出一条机械臂,往墙角和家具底下够。到今年,这条臂变成了双关节,能往外探 18 厘米。同一条思路又长到了割草机上,成了贴着草坪边缘修剪的那条修边臂,再长到 ECHO S1 上,成了那只抓衣服的手。

    要抓住一件东西,机器得同时知道它在哪和用多大力,前者是眼睛的活,后者是手的活。在一台几千元的消费品里,这两件事第一次必须同时做对。

    图片

    这条臂先长在扫地机上,再长到割草机上|图片来源:极客公园

    支撑这三层往外迁移的,是研发投入的规模。按追觅自己的数字,研发费用占销售额超过 7%,投入分成三份:一份给现有产品迭代,一份给现有领域的创新,一份给新领域。扫地机的销量支撑着后两份,第三份的出口就是具身。

    03

    从客厅走到工厂

    四块业务里离家最远的是具身,追觅生态中做这件事的是魔法原子。

    过去两个月,魔法原子发布了三款机器人:旗舰级全尺寸通用人形 MagicBot X1、工业轮式人形 D1、轻工业四足 MagicDog T1,以及 Magic-VLA K02 具身通用大模型。

    魔法原子重点展示了两个高价值场景:柔性搬运和物流分拣,几种形态不同的机器人靠同一个大脑协同,把供包、分拣、转运这条链跑完。魔法原子把这套方案背后的技术支撑叫「一脑多形」,省掉的是每换一种身体就重新训练一遍的成本。

    按追觅的介绍,D1 已经在追觅自己的工厂里承担车间的物料搬运和上下料;魔法原子在手及跟进中的订单超过 11 亿元,市场覆盖近 30 个国家。

    具身是今天物理 AI 里机会最大的一块,也是最缺真实场景的一块。语言模型是靠互联网上现成的文本练出来的,具身模型要学的是机器在真实世界里怎么动手,这种经验互联网上没有,实验室里造不出来,只能从真实业务里长出来。今天大多数具身公司的模型,缺的正是这一段。

    追觅做广义机器人的基础,就是把成熟业务里练出来的这套能力搬过去。感知、理解、执行三层先在扫地机上经过了千万个真实家庭的验证,再装进割草机器人、智能滑板车,以及家庭服务机器人和人形机器人。特斯拉做人形机器人的理由是自己的工厂需要,追觅的版本是扫地机先养出了马达、眼睛和手,工厂又给了它们第一个家庭之外的岗位。

    场景也是两头来的。成熟业务提供的是这套能力在真实世界里的验证,几千万个客厅、几十万片草坪,没有两个长得一样;自己的车间提供的是真实的工业任务,机器在那里干的每一件活,都是这套能力第一次离开家的考试。大多数具身公司只能先站在其中一头,追觅两头都有。

    研发中的 ECHO 是这套东西回到家庭的第一个形态。它在展台上演示的是认出一件衣服的颜色和面料,分类,洗,洗完收起来,每一步单拆出来都不算难,难的是让一台机器连着做完,中间不出错。

    图片

    认衣服到收衣服,ECHO S1 仍在研发|图片来源:极客公园

    逛完 IFA 之后,我觉得追觅在 IFA 上展出的不是四条产品线,是一套技术的四个出口。四个出口是平行的,但这套能力只在扫地机上从头练过一次:先在几千万个家庭里把感知、理解、执行练出来,再装进割草机、滑板车和工厂里的机器人。具身离家最远,最能检验它是不是真的通用。6 月聚焦这四块而不是别的,是因为它们用的是同一套东西,一套能力撑四块业务,比四套能力各干各的要稳。

    *头图来源:极客公园

    本文为极客公园原创文章,转载请联系极客君微信 geekparkGO

    极客一问
    一套技术,能否撑起多形态机器人?
    图片
    图片
    图片
    图片


    朱江明:零跑近期不会把人形机器人作为重点,将来真正能带来价值的还是非人形
    2026 零跑技术日发布会后,零跑科技多位高管与媒体对话。朱江明针对具身智能赛道表态「不炒概念、择机落地」,称零跑人形机器人已完全自研并进入测试阶段,掌握多项底层能力,目前正小规模投入探索规模化落地的商业场景...
    2026 零跑技术日发布会后,零跑科技多位高管与媒体对话。朱江明针对具身智能赛道表态「不炒概念、择机落地」,称零跑人形机器人已完全自研并进入测试阶段,掌握多项底层能力,目前正小规模投入探索规模化落地的商业场景。他还表示零跑机器人尚处预研阶段,距形成商业模式还有过程,认为未来更具价值的是非人形机器人,零跑近期不会将人形机器人作为重点,而是聚焦自动化场景,依托现有技术打造创新产品,培育第二增长曲线。